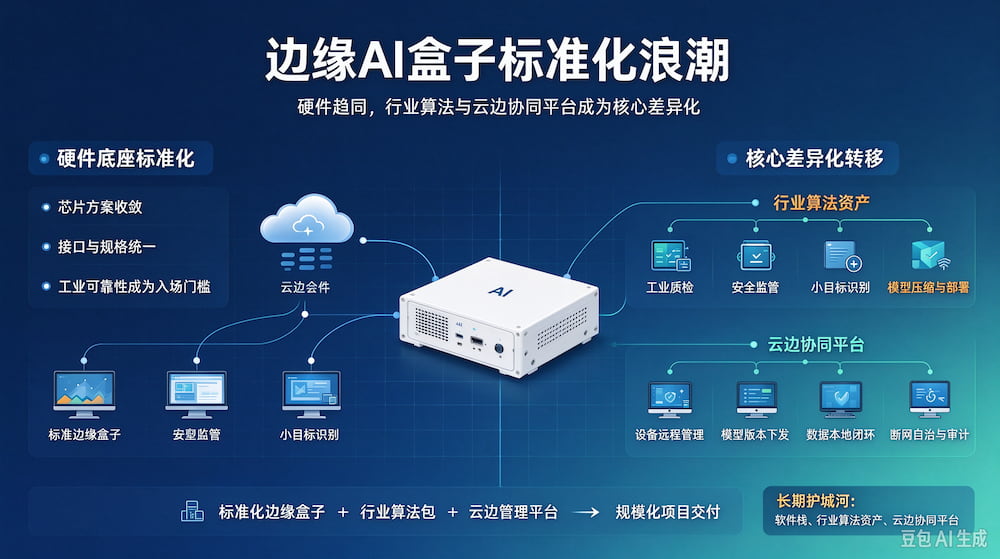
边缘 AI 盒子正在从 “硬件算力竞赛” 转向 “软件 + 场景 + 云边运维” 的价值竞争。硬件逐步标准化、同质化;真正拉开项目交付与客户价值差距的,是行业专
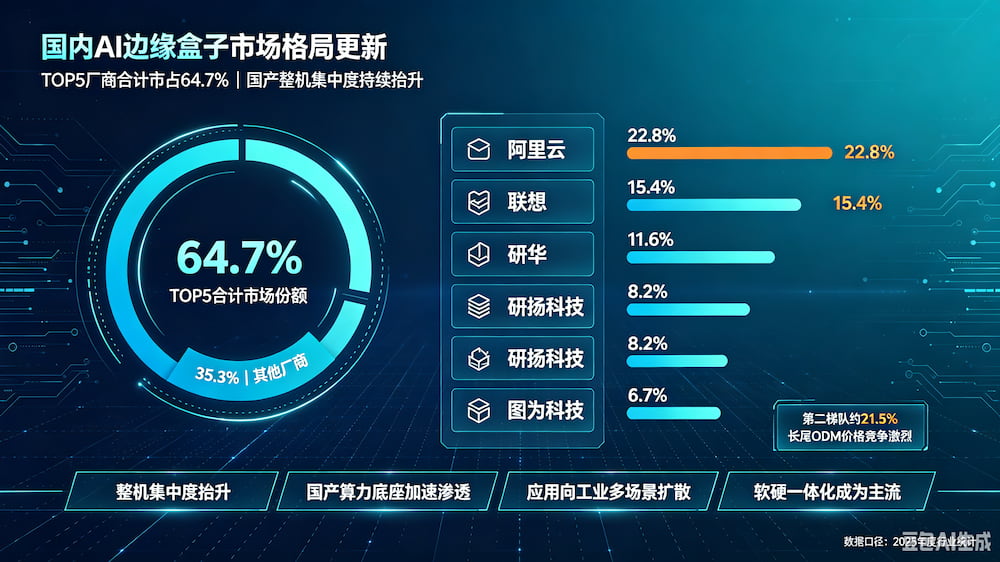
核心数据(2025 年度统计)TOP5 厂商:阿里云、联想、研华、研扬科技、图为科技,合计市场份额64.7%,相比 2024 年的 61.2% 提升 3.5 个
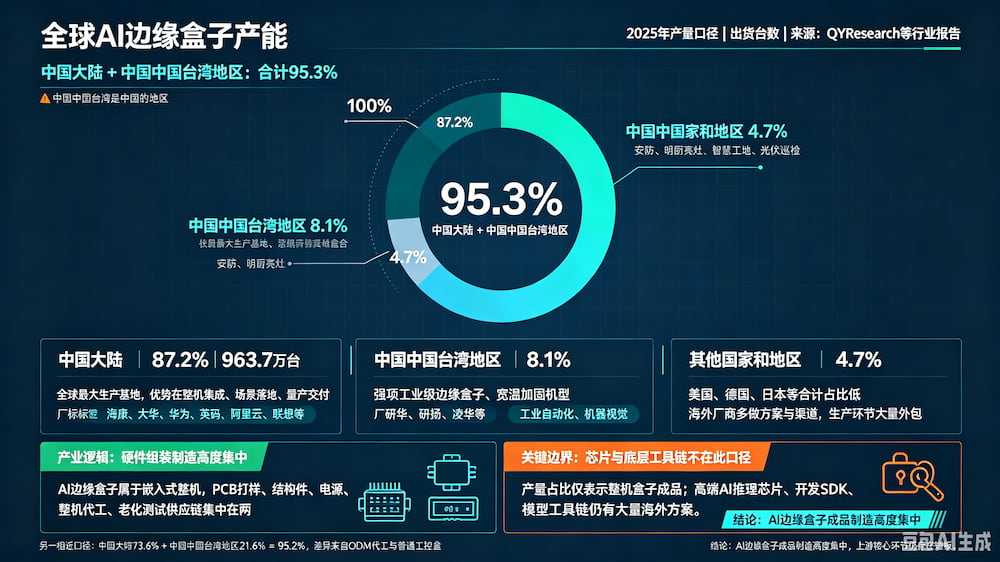
一、核心拆分中国大陆:87.2%,出货 963.7 万台;代表厂商:海康、大华、华为、英码、阿里云、联想等,主打安防、明厨亮灶、智慧工地、光伏巡检等海量场景,是
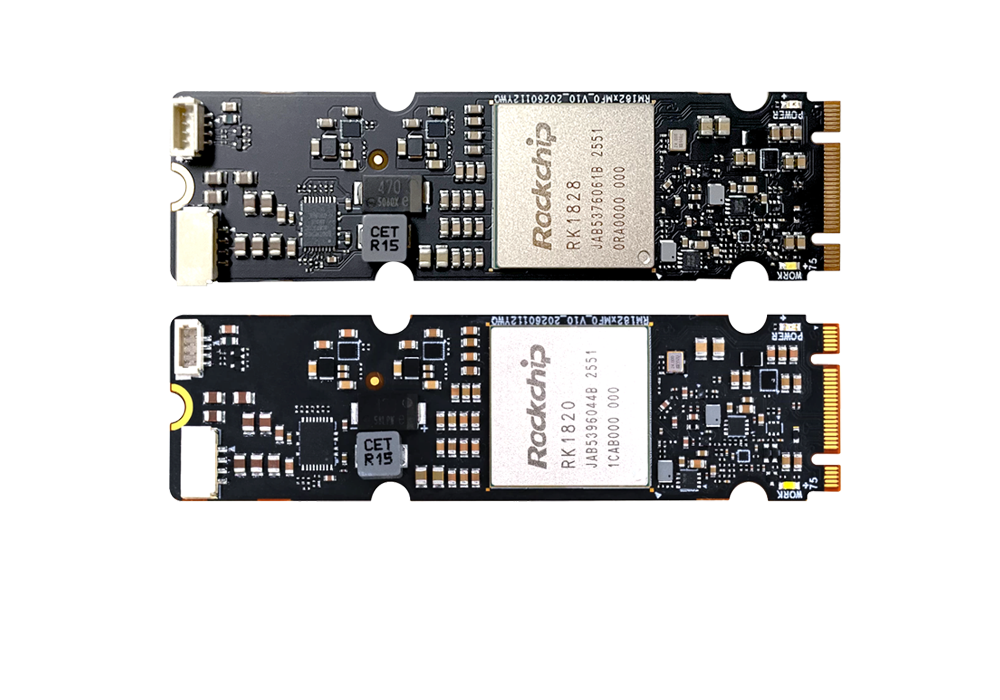
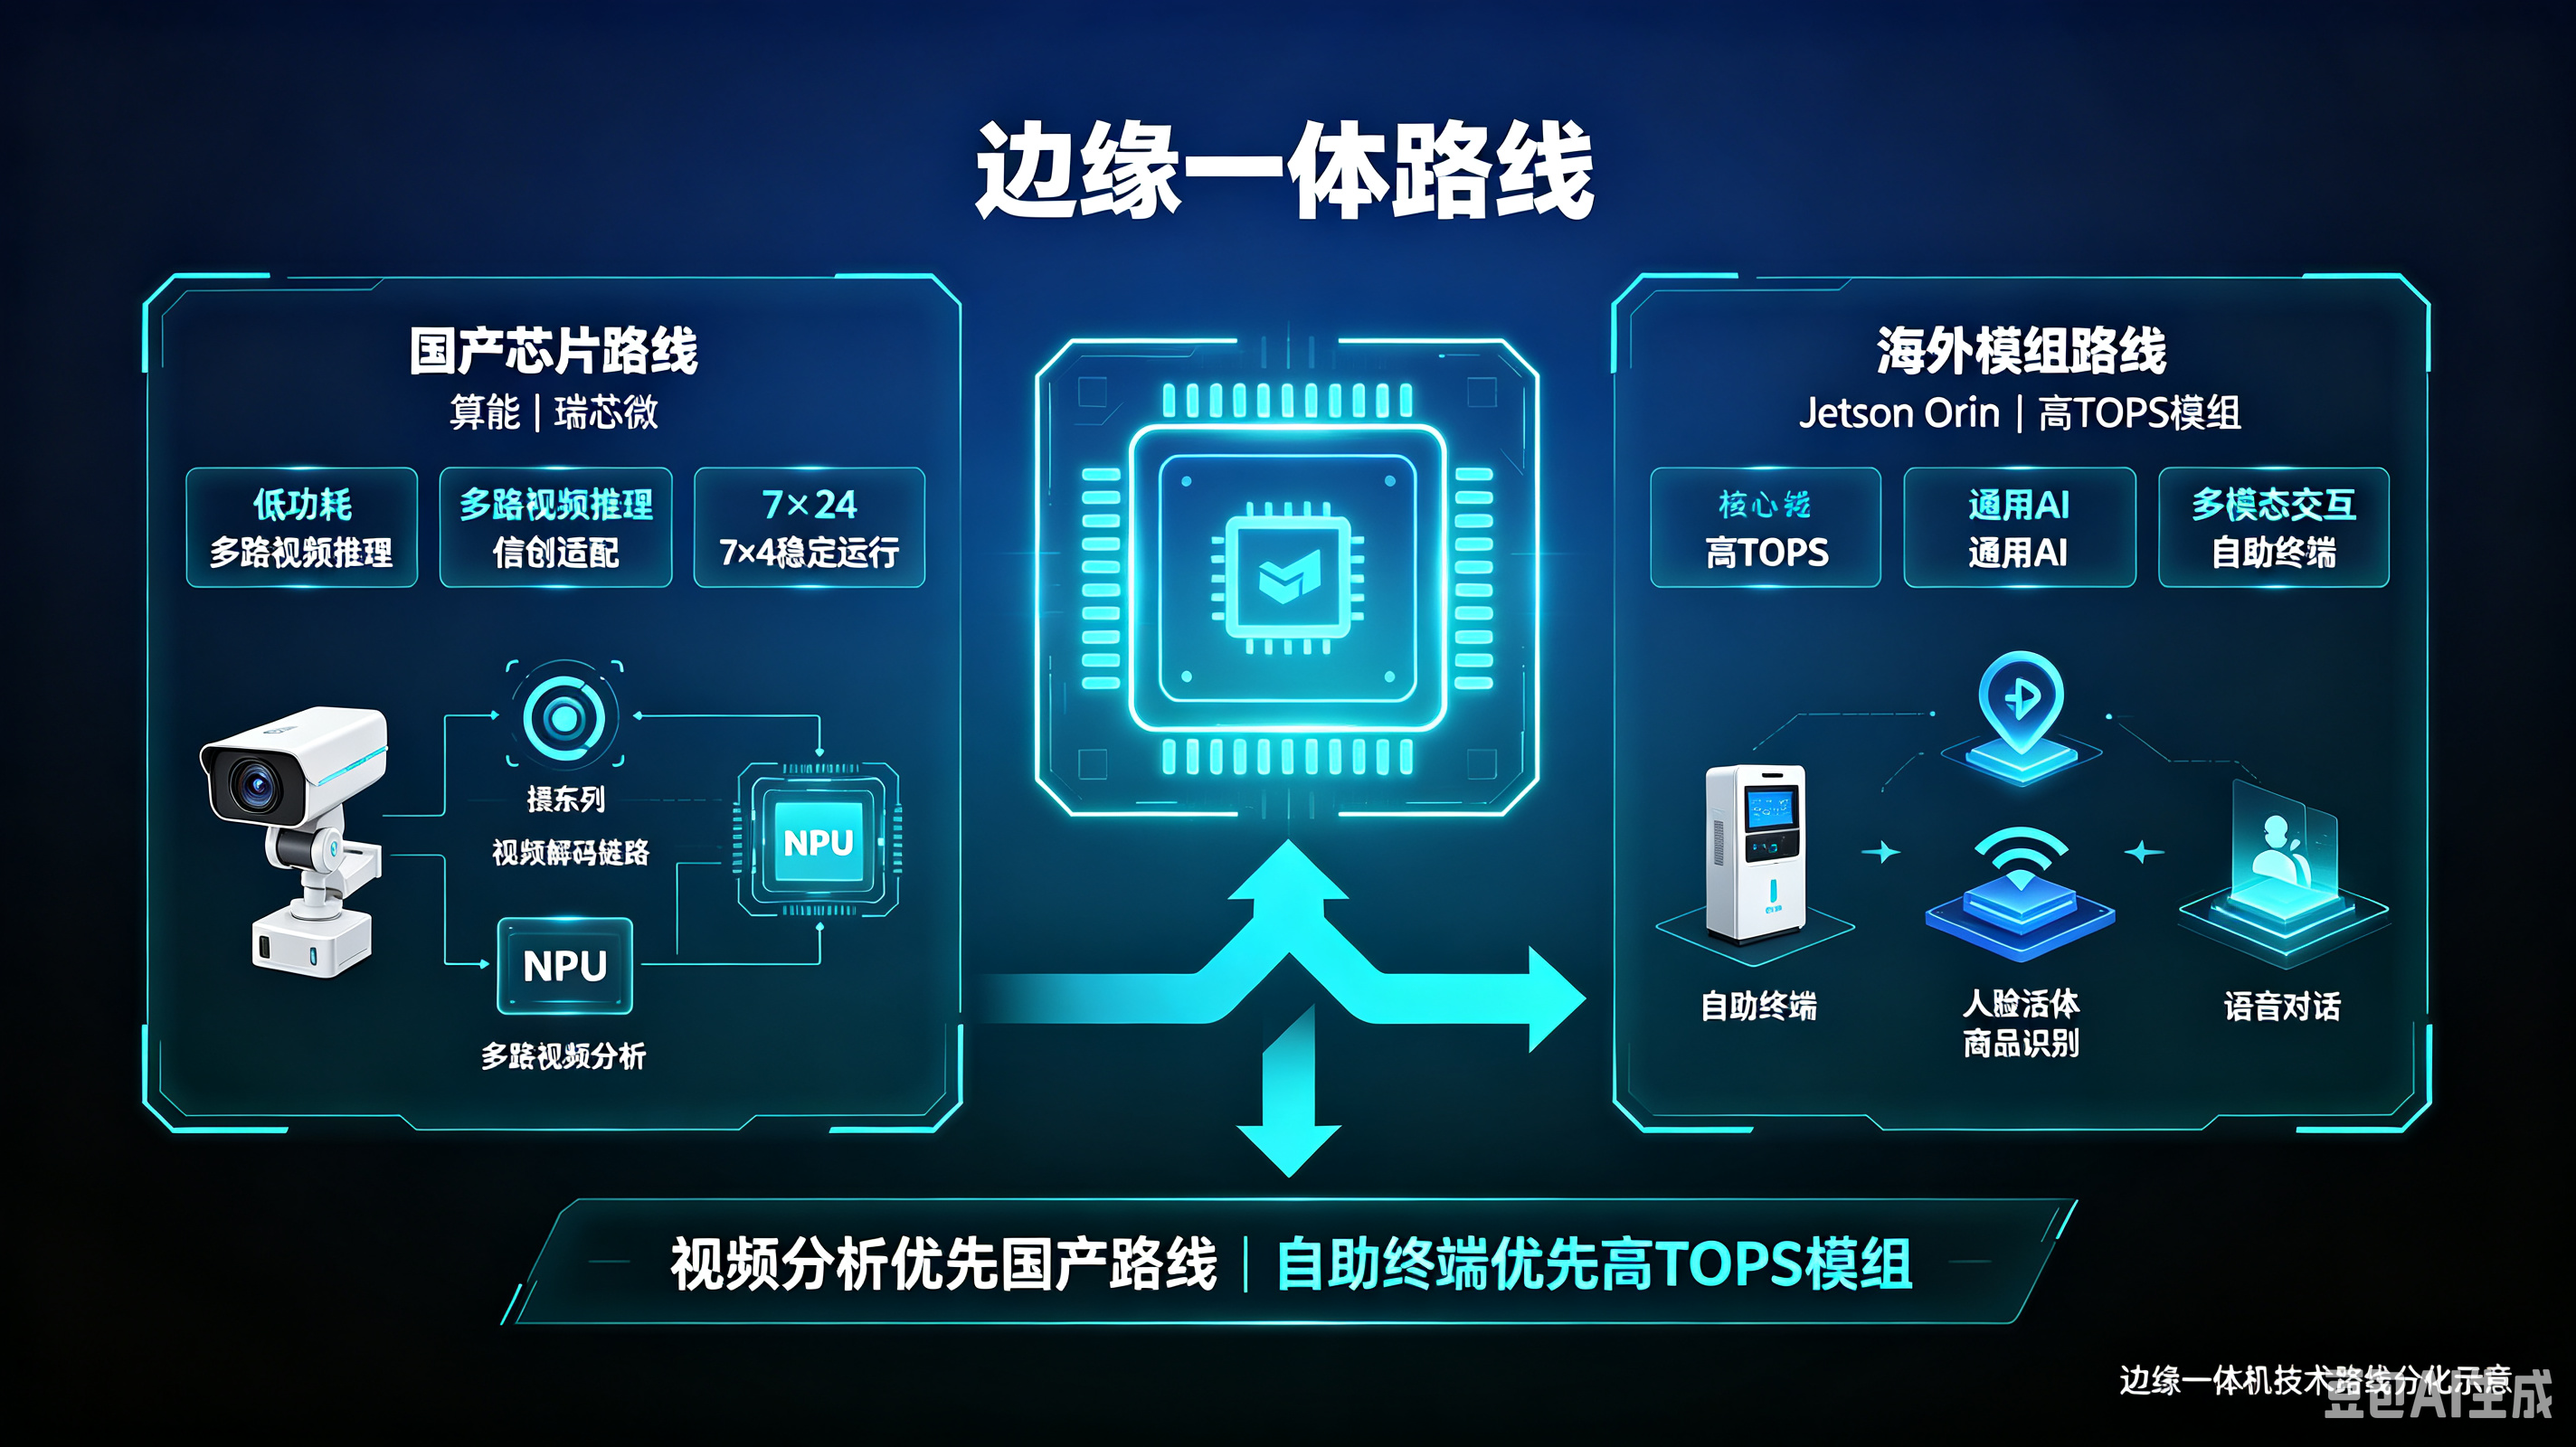
行业分化现状:国产 SoC 芯片路线(算能、瑞芯微)主打低功耗多路视频推理;海外模组路线主打高 TOPS 通用算力,聚焦自助终端、多模态交互场景。路线一:国产芯
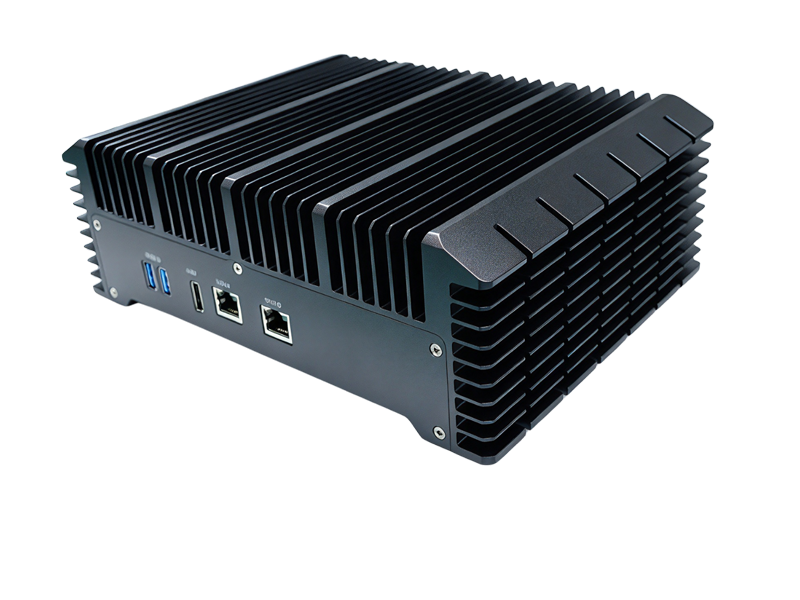
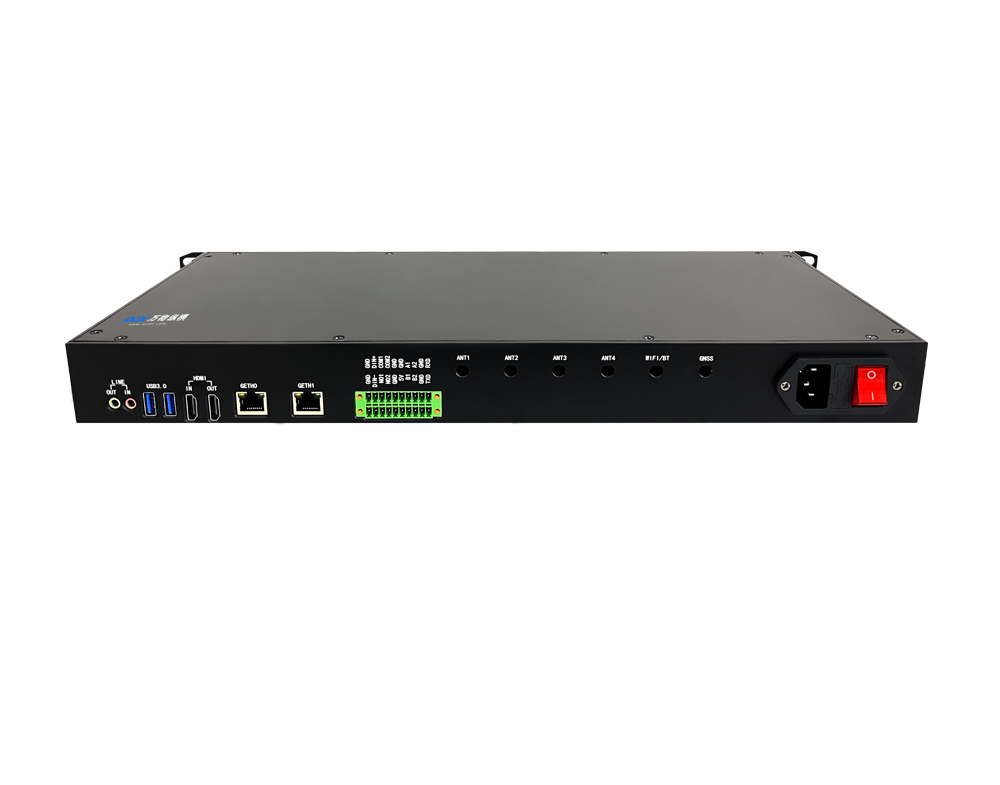
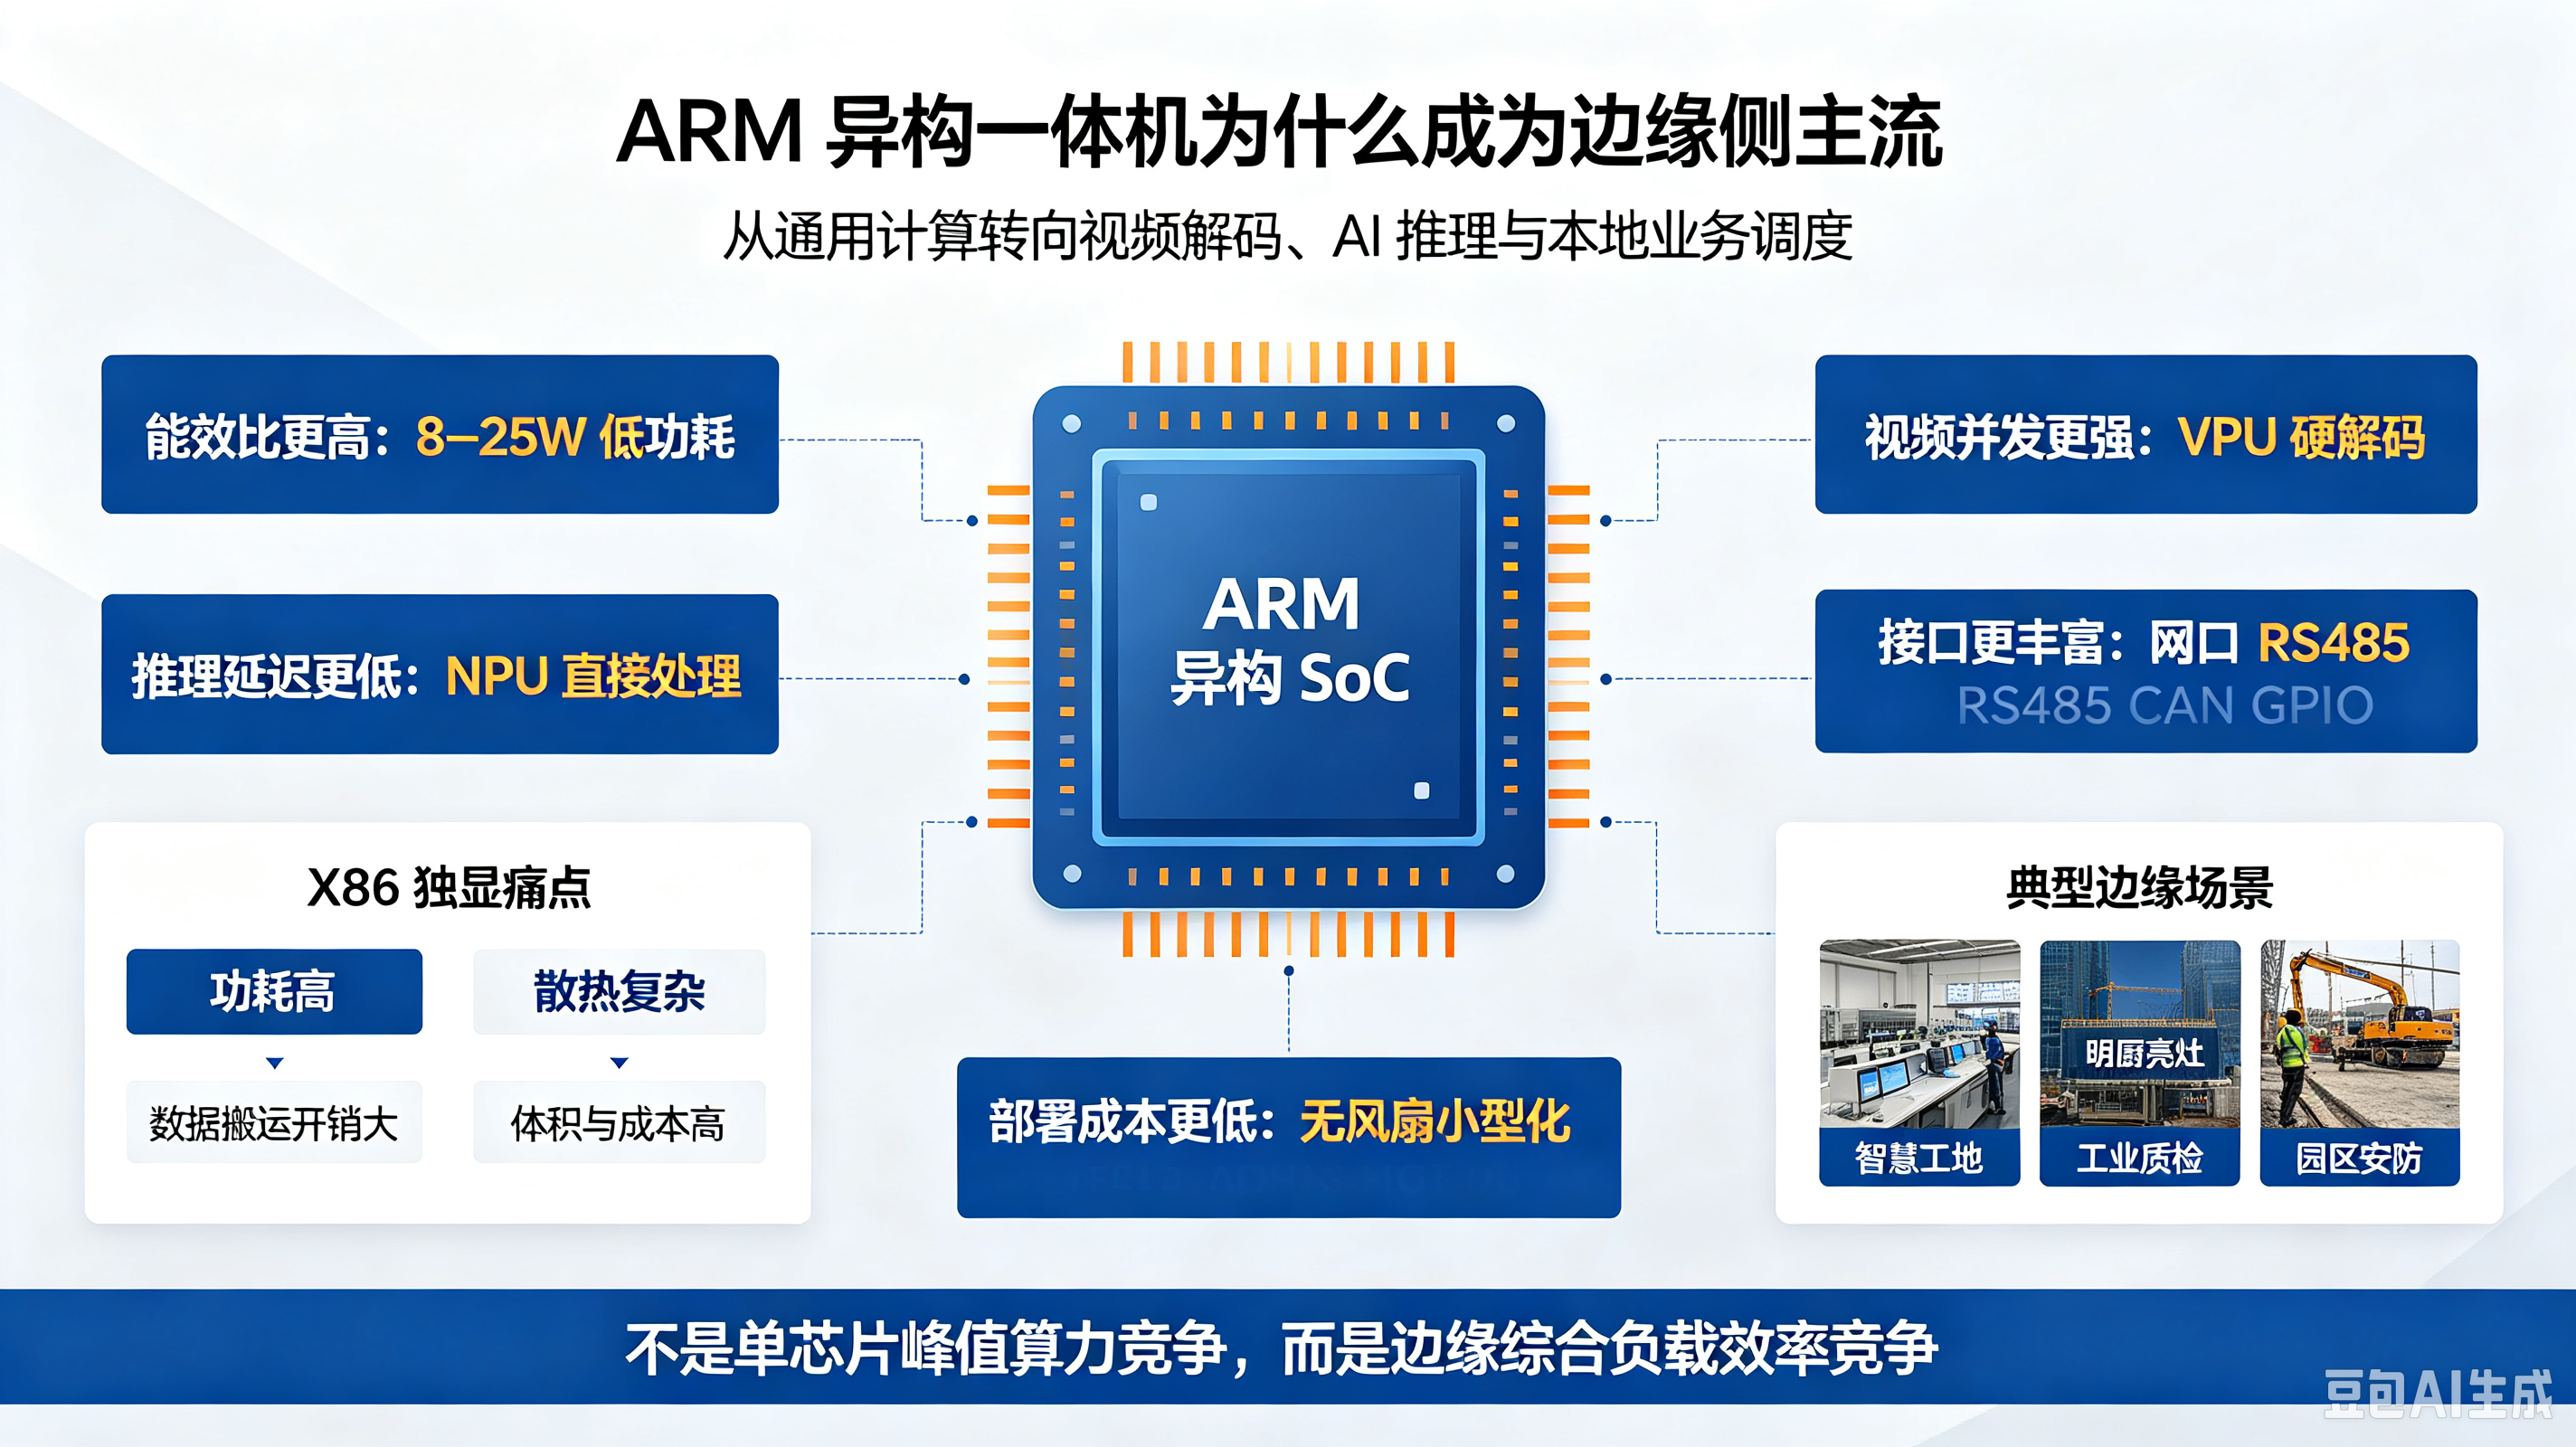
边缘侧主流负载已经从 “通用计算” 转向多路视频解码 + AI 推理 + 本地业务调度,传统 X86 + 独立 GPU 方案在能效、体积、成本、环境适应性上短板
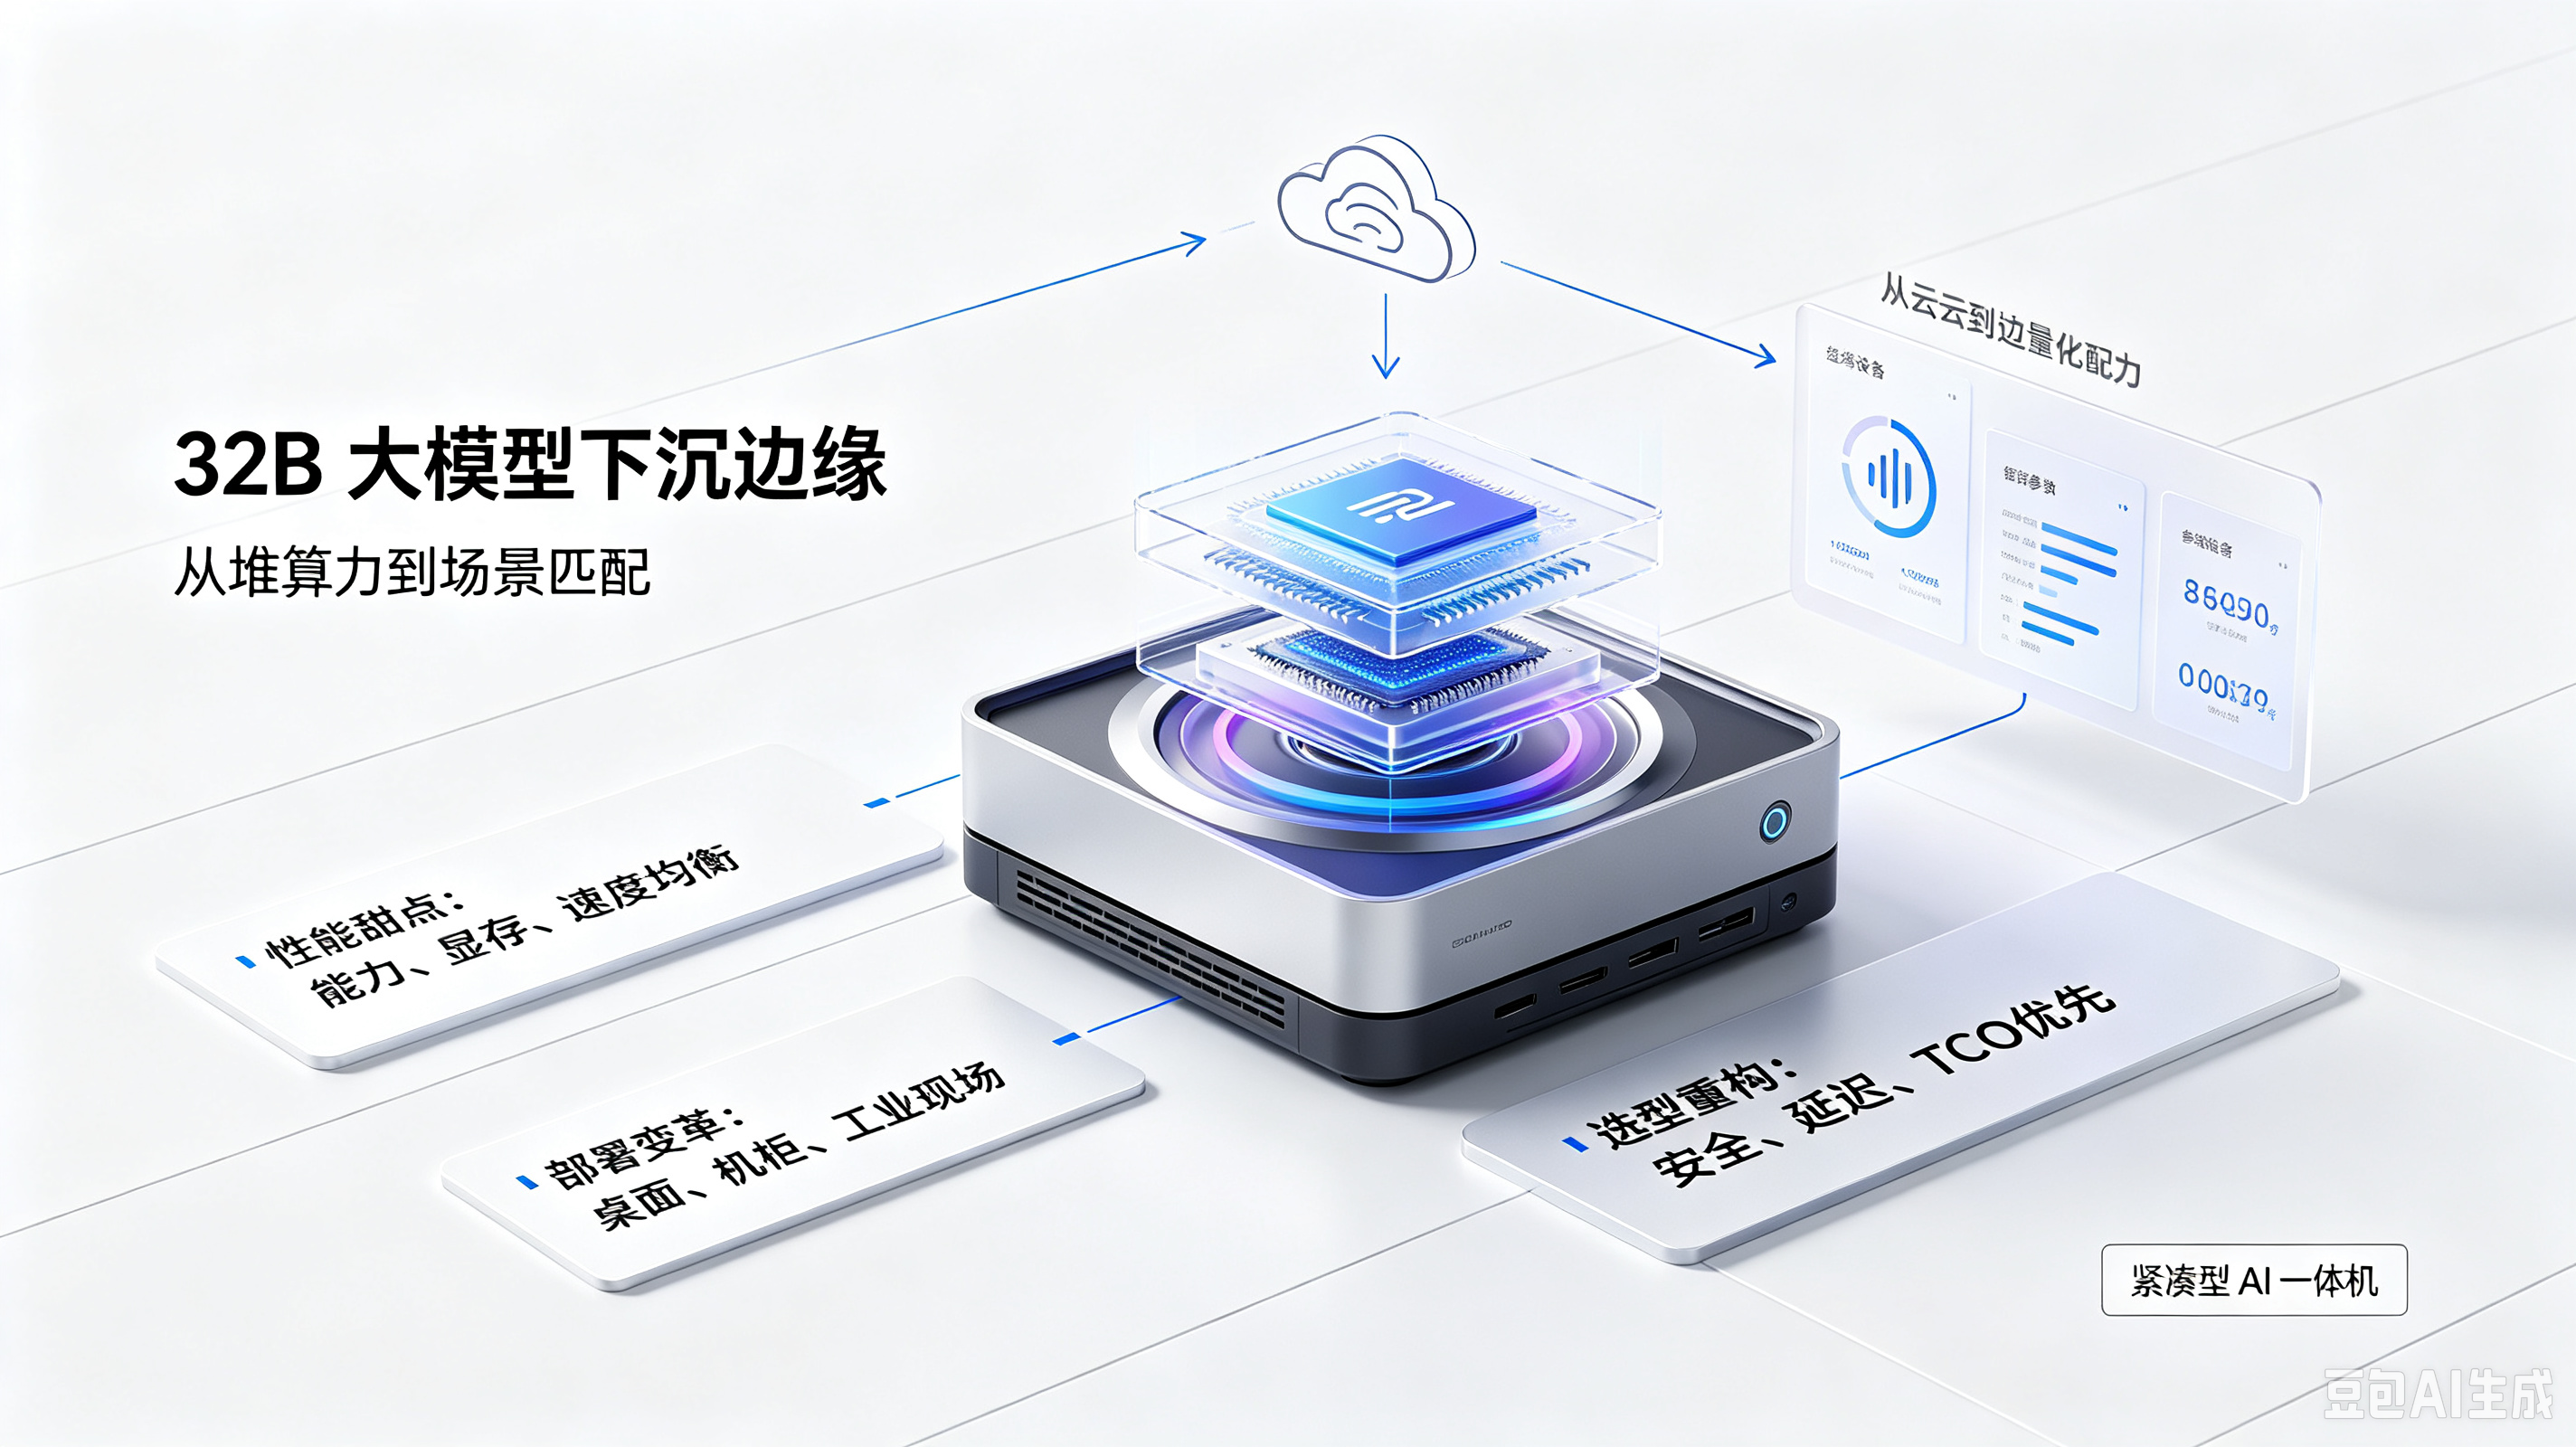
当 70B、千亿级大模型仍盘踞云端智算中心,32B 参数大模型已经成为边缘私有化部署的性能甜点。依托模型量化、编译器优化、国产 NPU 算力迭代,Qwen、De
*







 试用申请
 产品咨询
 在线客服
 回到顶部