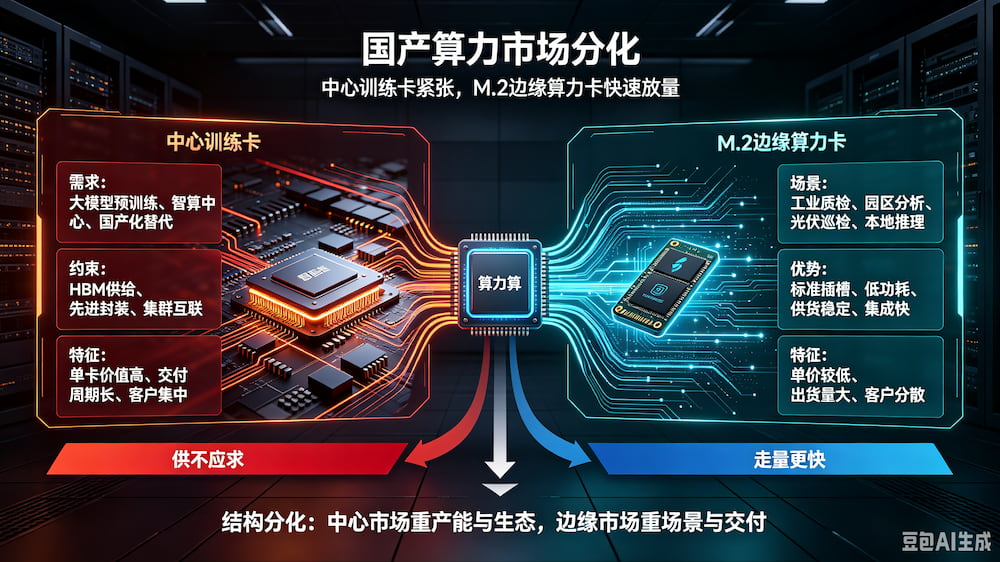
高端中心训练卡是高价值、低出货、产能受限的卖方市场;M.2 形态边缘算力卡是低单价、广场景、快速放量的增量市场,二者形成明显结构性分化。
一、中心训练卡:一卡难求,产能与供应链双重锁死
供需现状
面向智算中心、大模型预训练 / 大规模微调的国产训练卡(昇腾 910C、沐曦 C600、天数智芯天垓等)持续供不应求,头部客户长协锁货,中小厂商拿卡周期拉长,部分型号订单排期很久。
核心约束
1. HBM 高带宽内存瓶颈:训练芯片依赖大容量 HBM,全球 HBM 产能被海外大厂长协锁定;国产 HBM 尚在爬坡,短期无法大规模供给,直接限制训练芯片量产规模。
2. 先进工艺 + 封装产能有限:训练芯片需要 7nm 级别晶圆、2.5D 先进封装,产线扩产周期长,无法随大模型需求爆发同步快速扩产。
3. 集群互联门槛高:训练任务对卡间高速互联、集群一致性、软件栈要求极高,不是单芯片量产就能交付,整机、交换机、液冷配套建设周期长。
4. 需求集中爆发:国内大模型、智算中心、政企国产化替代集中采购,头部模型厂商单笔订单就可能吃掉芯片早期大部分产能,进一步加剧紧缺。
特点:单卡价值高、毛利高,但出货总量小,交付周期长,客户以云厂商、头部模型公司、省级智算中心为主。
二、M.2 边缘算力卡:走量主力,遍地开花
供需现状
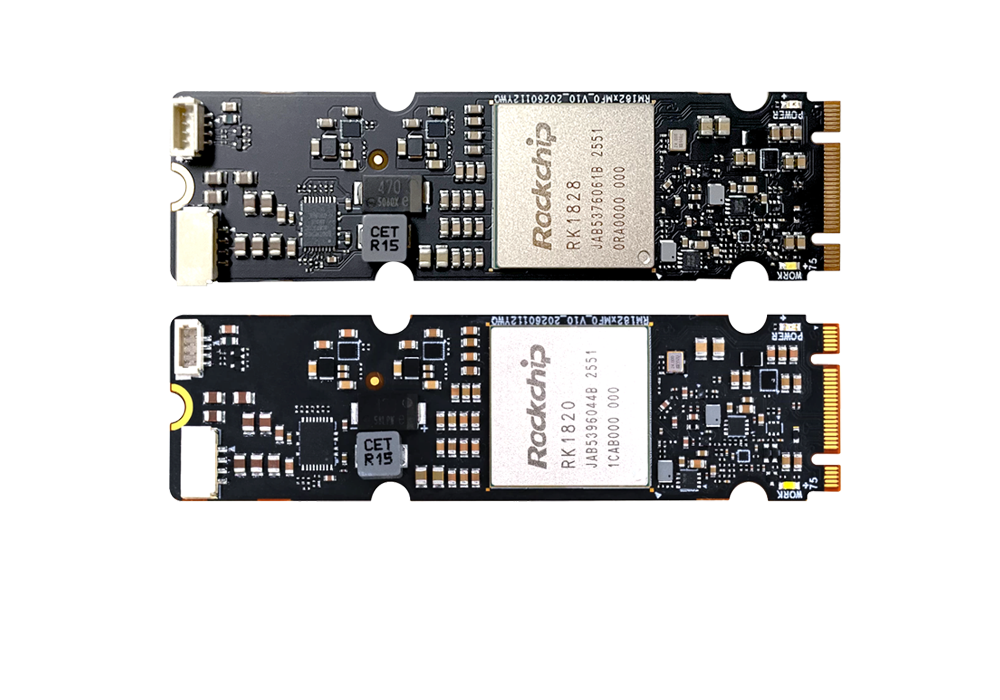
M.2 2280 形态边缘算力卡(RK1828、寒武纪 MLU220-M.2、DEEPX M.2 卡等)出货量增长显著快于训练卡,成为国产算力出货量的核心增量,供给充足、交付快、客户分散。
核心优势
1. 形态标准化,改造门槛低:标准 M.2 插槽,现有工控机、工业网关、嵌入式主机、本地推理盒子不用更换整机,直接插卡升级 AI 算力,适配信创工控改造。
2. 功耗低、体积小:大多 10–30W 功耗,不需要大功率电源、液冷,适合工地、光伏、园区、车载、医疗影像等现场边缘部署。
3. 场景海量、单点用量小:明厨亮灶、安全帽检测、工业质检、光伏巡检、隧道视频分析、本地小模型推理,项目数量极多,但单个项目通常几卡到几十卡,分散采购,不会出现 “一家锁死全部产能” 的情况。
4. 供应链压力小:边缘推理芯片不需要 HBM,多用片上 SRAM/LPDDR,存储、封装、晶圆产能压力远低于训练芯片,量产爬坡更快。
特点:单价低、单片毛利不高,但出货量大、迭代快、项目落地周期短,客户是集成商、工控厂商、行业解决方案商。
三、市场底层分化逻辑
1. 算力分层需求:大模型预训练集中在国家级智算中心(训练卡);模型微调一部分在区域算力节点;90% 以上 AI 推理业务下沉到边缘,催生海量 M.2 边缘算力卡需求。
2. 供应链错配:训练卡卡脖子在 HBM、先进封装;边缘推理芯片供应链自主可控程度更高,更容易放量。
3. 商业模式差异
中心训练卡:重资产、长周期项目生意,拼配额、交付能力、集群生态;
M.2 边缘算力卡:标准化硬件分销 + 行业方案,走规模化 ODM/OEM 路线,更容易快速铺量。
四、产业趋势判断
1. 短期(1–2 年)分化持续:国产 HBM 与先进封装产能很难快速释放,训练卡持续紧俏;M.2 边缘算力卡会继续保持高出货增速,成为国产芯片厂商现金流基本盘。
2. 边缘卡竞争加剧:赛道玩家增多,同质化竞争,价格战压力会逐步显现,竞争从单纯 TOPS 算力转向模型适配、SDK 易用性、多视频流并发能力。
3. 训推边界模糊:部分 M.2 算力卡开始支持本地小参数大模型推理,边缘侧能力持续向上渗透,进一步打开市场空间。
4. 投资 / 选型启示:做智算中心、大模型训练,核心瓶颈是训练卡配额与 HBM 供给;做行业 AI 落地、存量设备智能化改造,优先选择 M.2 边缘算力卡,落地速度更快、供货更稳定。
请用手机扫码查看分享内容
 需求留言:
领先的边缘智能产品与解决方案提供商



华北地区负责人:17340067106(毛经理)
华东地区负责人:17358670739(甘经理)
华南、华西地区负责人:19113907060(耿女士)
软件算法咨询:18982151213(刘先生)
四川省成都市武侯区天府五街花漾锦江JR大厦B座7层(总部)
 试用申请
 硬件设备咨询
软件算法咨询
 在线客服
 回到顶部

 商城