
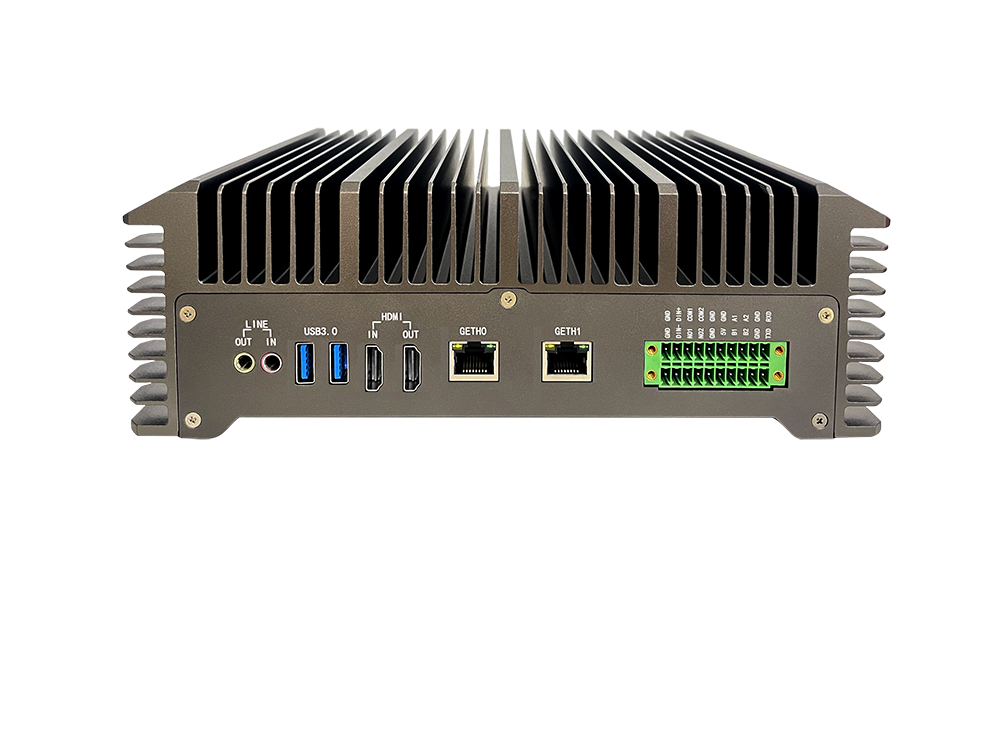
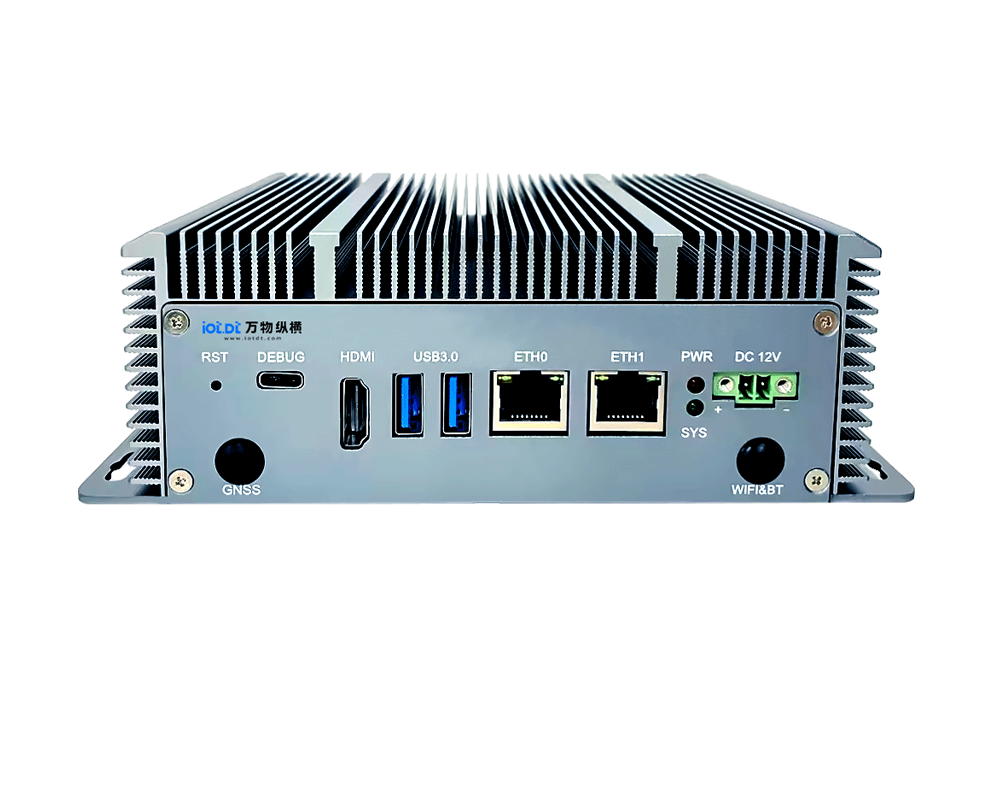
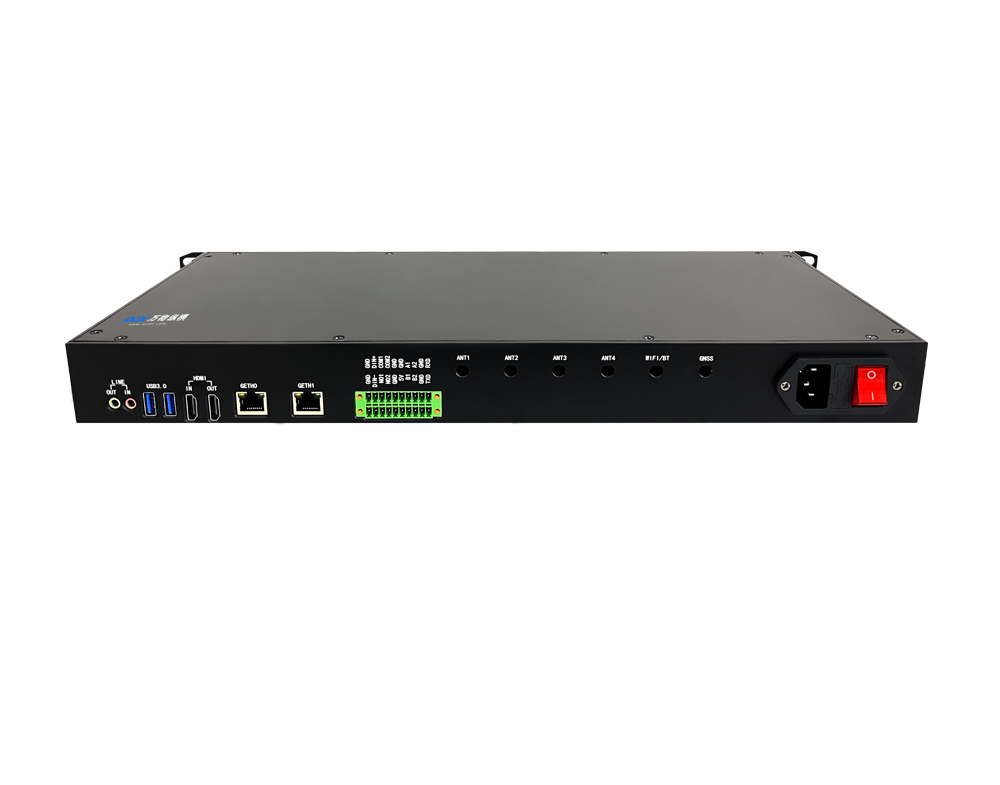
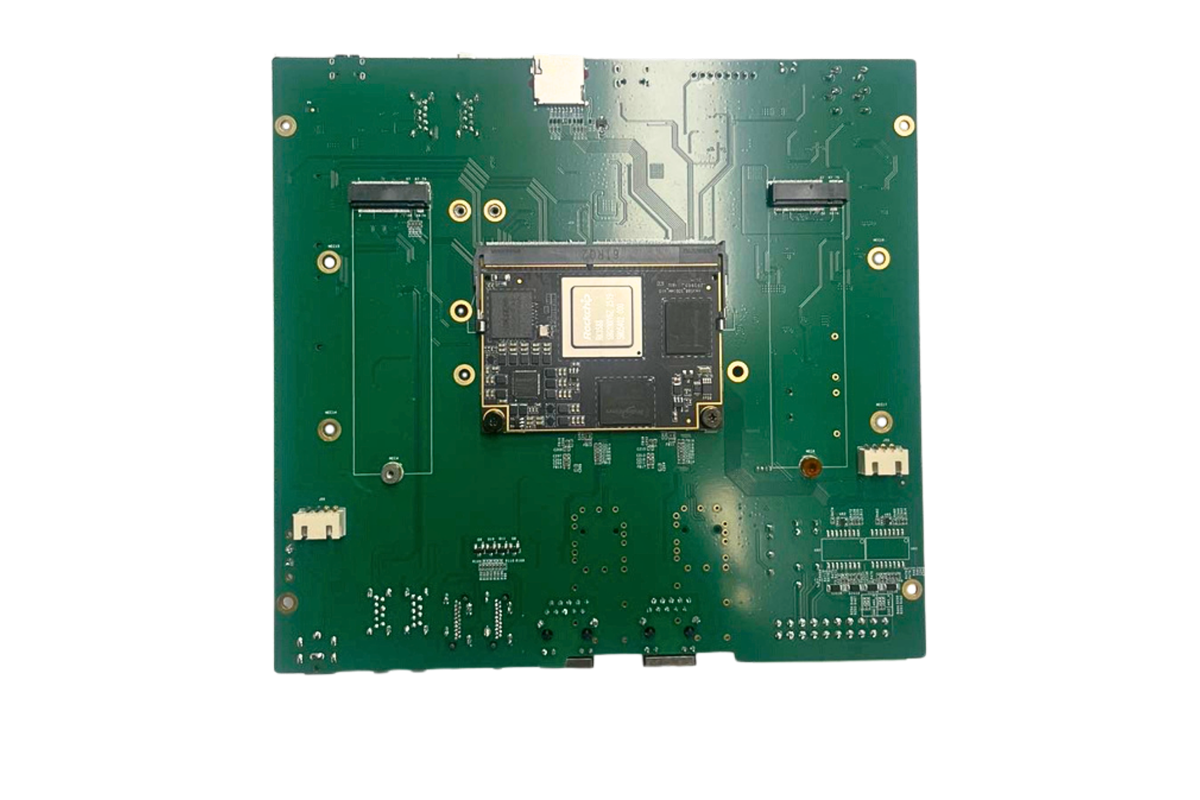
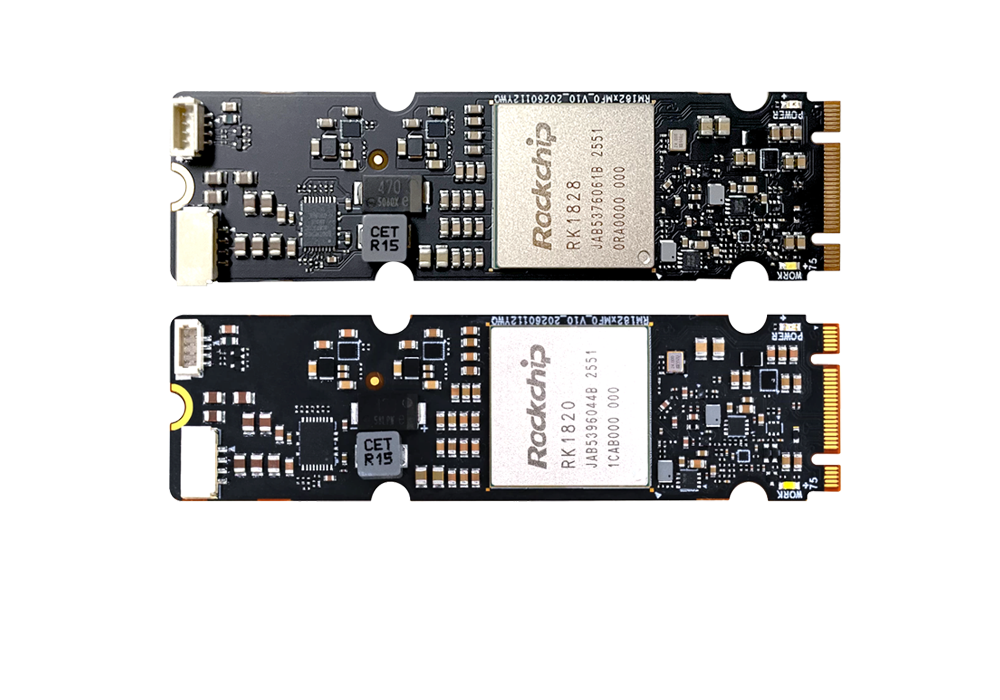
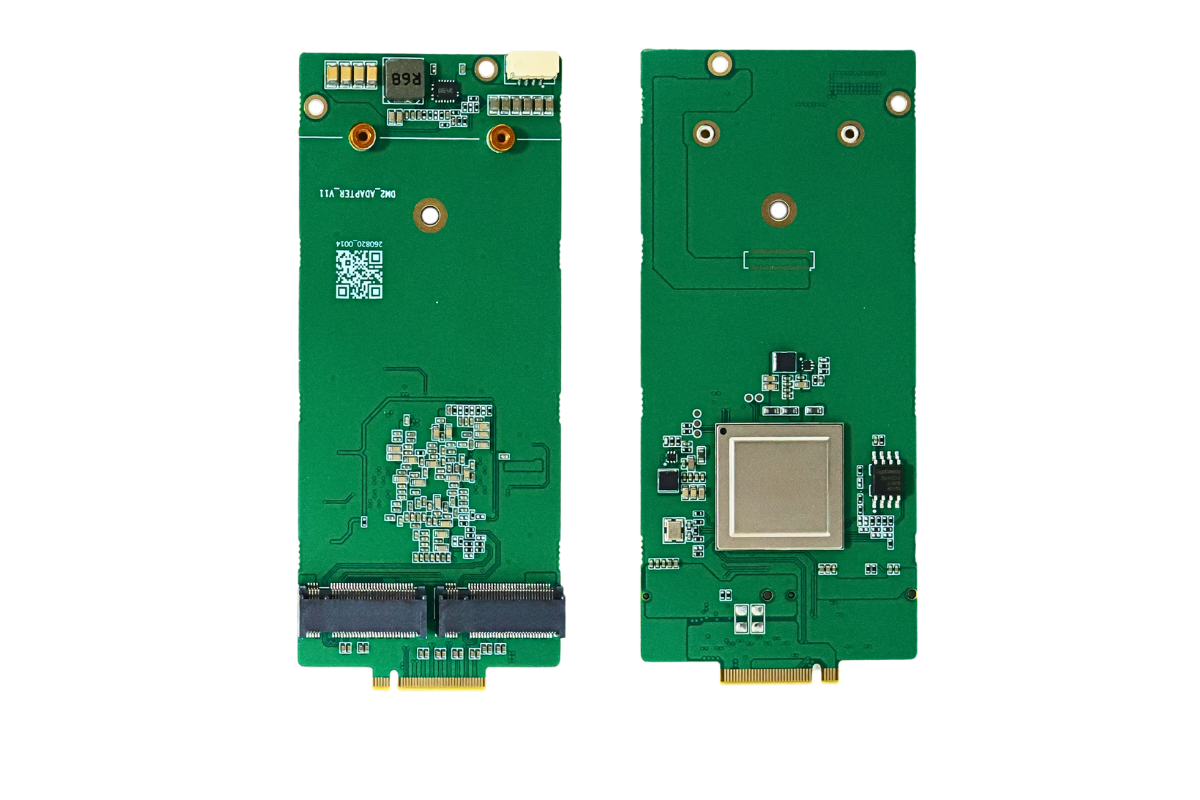


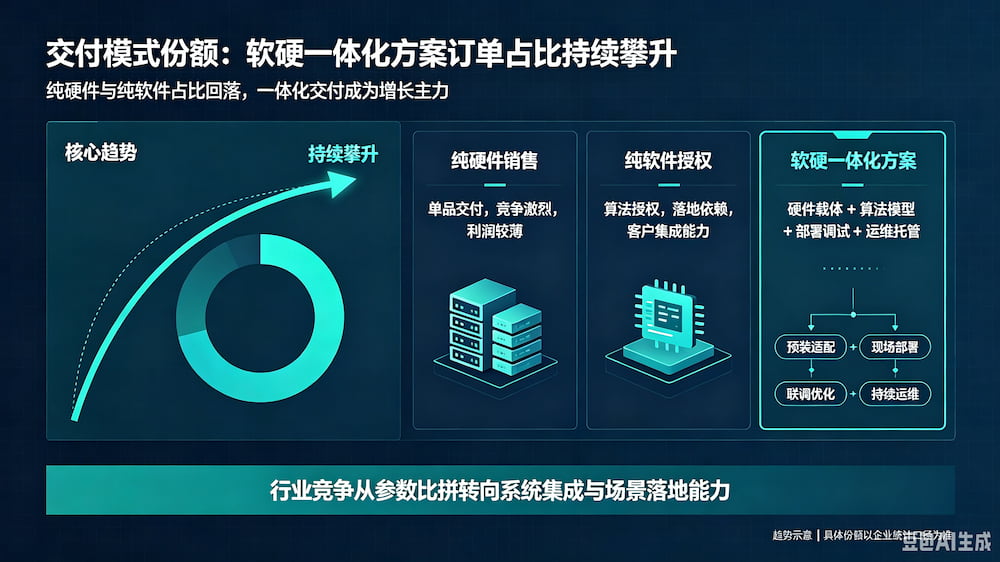
行业订单结构正在发生明显切换,单纯硬件售卖、纯软件授权的占比逐步收缩,软硬一体化打包交付方案订单占比持续抬升。客户不再满足单独采购算力硬件或算法软件,更倾向于整套打包、落地调试、运维托管一体化交付,带动厂商项目客单价、毛利水平与客户粘性同步提升。
一、结构变化解读
1. 传统模式占比下滑
纯硬件销售:仅提供算力板卡、服务器、边缘盒子,客户自行完成算法部署、调优,交付简单但竞争激烈、利润薄;
纯软件 / 算法授权:只提供模型、SDK,客户自备硬件,落地难度高,项目交付周期不可控。
2. 软硬一体化方案占比持续攀升
交付形式:硬件载体 + 预装算法模型 + 现场部署调试 + 售后运维,打包交付、一站式落地。
客户侧:降低选型、适配、联调成本,缩短项目上线周期,减少多供应商对接风险;
厂商侧:提升项目壁垒,拉高客单价,形成持续服务收入,锁定长期客户。
二、驱动因素
客户需求端:政企、工业、智慧工地、明厨亮灶、光伏巡检等场景客户缺少算法与硬件集成能力,偏好交钥匙工程;
技术端:AI 模型适配硬件存在大量调优工作,软硬协同优化才能保障推理性能、功耗稳定,单独采购容易出现兼容性问题;
商业端:一体化方案溢价空间更高,厂商主动调整销售策略,优先推整套方案,减少低价硬件内卷。
三、趋势影响
1. 行业竞争从硬件参数比拼转向系统集成、场景落地能力竞争;
2. 订单统计口径变化:一体化订单金额远大于单品订单,会拉动整体营收规模上行;
3. 产业链分化:只做硬件 / 只做算法的厂商压力加大,具备软硬件整合能力的企业获取更多项目份额。
四、总结
AI 算力行业交付结构持续优化,纯硬件、纯软件订单占比回落,软硬一体化交钥匙方案订单份额稳步提升,成为增长主力。
请用手机扫码查看分享内容
 需求留言:
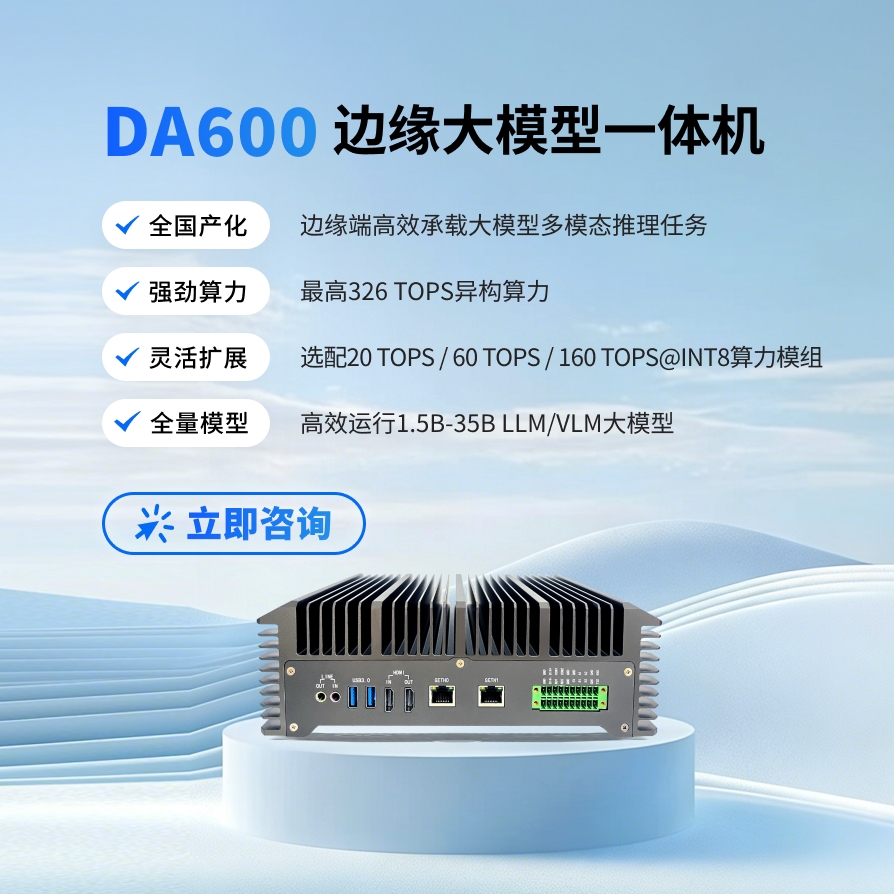
领先的边缘智能产品与解决方案提供商



产品咨询:17340067106(毛经理)
软件算法咨询:18982151213(刘经理)
四川省成都市武侯区天府五街花漾锦江JR大厦B座7层(总部)



 试用申请
 产品咨询
 在线客服
 回到顶部