


一、市场格局总览
当前边缘 AI 盒子整体出货量,低算力档位(<20TOPS)仍然占据存量市场份额大头,以传统安防、单路视频结构化为主,基数大、增长平缓;20–100TOPS 中端盒子是目前市场主力,广泛用于明厨亮灶、工地安全帽检测、常规工业质检,份额稳定;而100~200TOPS 区间高算力盒子存量占比还不高,但同比增速在所有算力档位里领跑,成为 2025–2026 边缘硬件最大结构性机会。
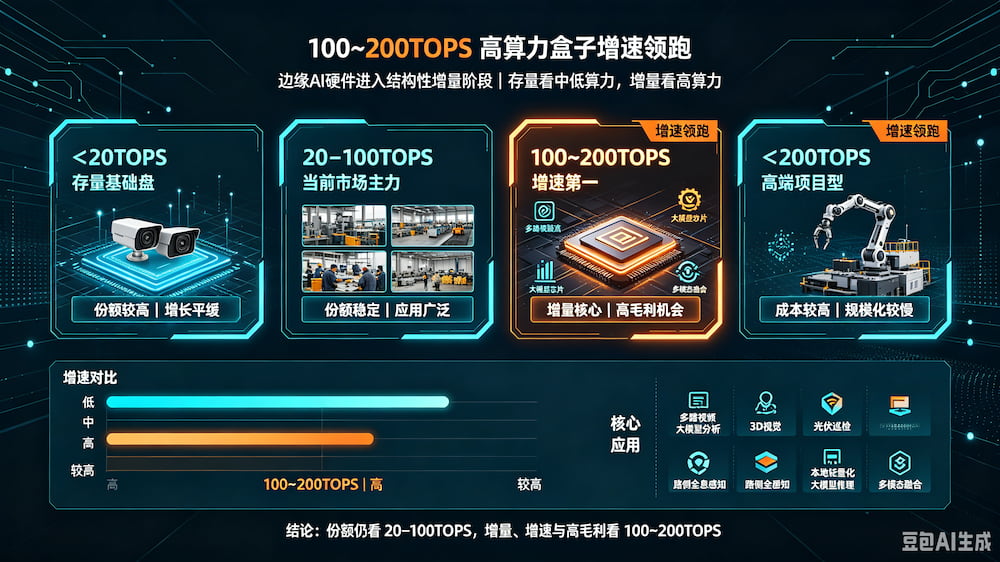
核心判断:存量份额看 20–100TOPS;增量、增速、高毛利看 100~200TOPS。
各档位简要对比
算力档位 | 存量市场份额 | 增速 | 典型场景 |
<20TOPS | 最高 | 低 | 简单视频抓拍、门禁、基础物联网感知 |
20–100TOPS | 主力 | 中等 | 常规工地、明厨亮灶、普通产线质检 |
100–200TOPS | 较小 | 最高 | 多路视频大模型分析、3D 视觉、光伏巡检、路侧全息感知、本地轻量化大模型推理、多模态融合 |
>200TOPS | 极小 | 较高 | 机器人主控、复杂工业孪生、高端车路协同,成本高、项目型出货,难以大规模普及 |
二、为什么 100~200TOPS 增速领跑
1. 场景需求升级:从单目标检测,升级到大模型 + 多模态
传统边缘盒子只做人脸、安全帽这类轻量检测;现在客户需要多路视频并发 + 视觉大模型、OCR、图像分割、雷达视频融合,单盒要同时处理 16~32 路高清视频,原有 32/64TOPS 算力不够。100–200TOPS 刚好可以在端侧跑 7B/13B 轻量化大模型,不用全部上云,满足数据本地化、低延迟、带宽成本控制需求。
典型落地:智慧高速路侧单元、光伏电站全场景巡检、工厂 3D 视觉质检、船舶舱内全域感知。
2. 国产芯片方案成熟,拉低门槛
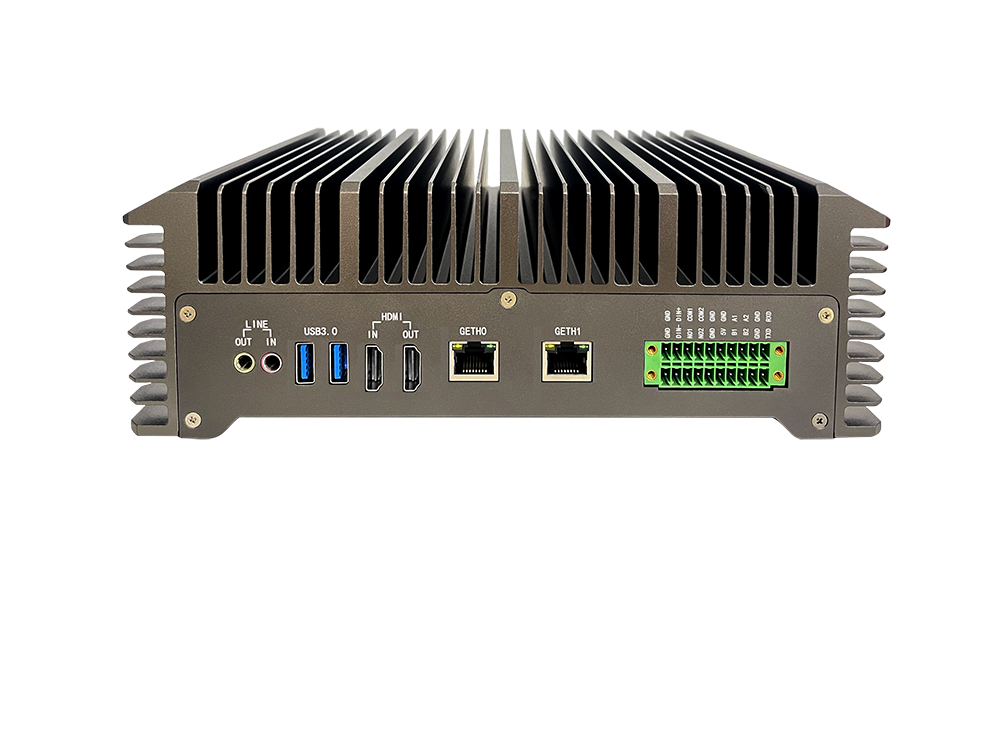
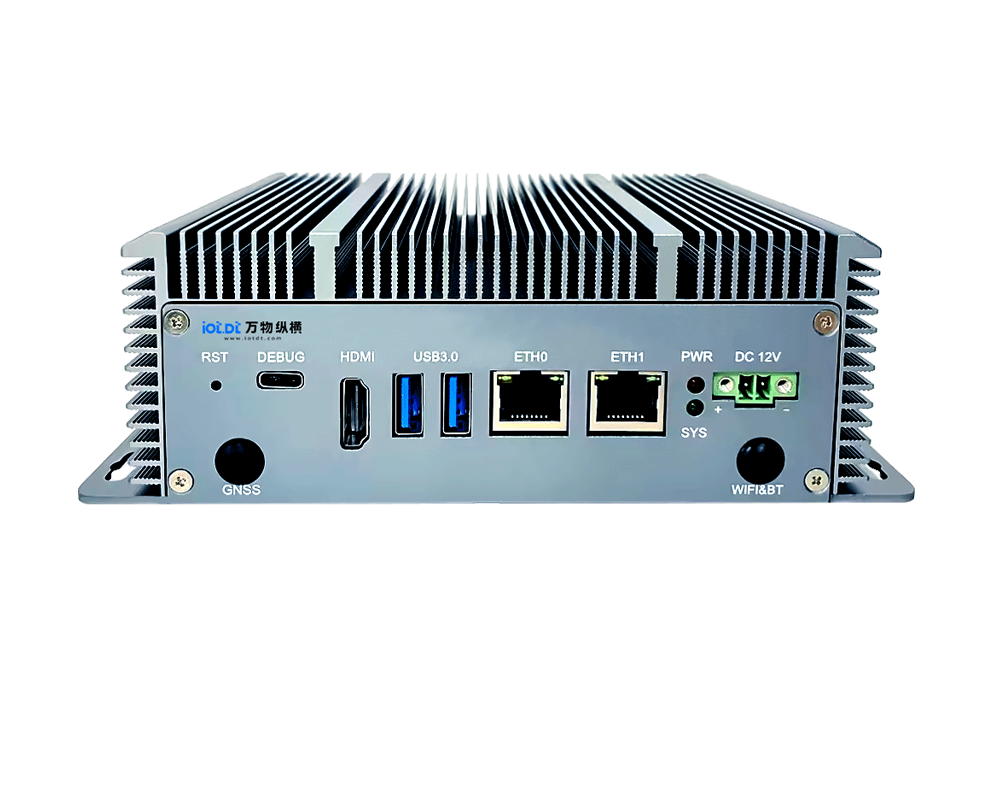
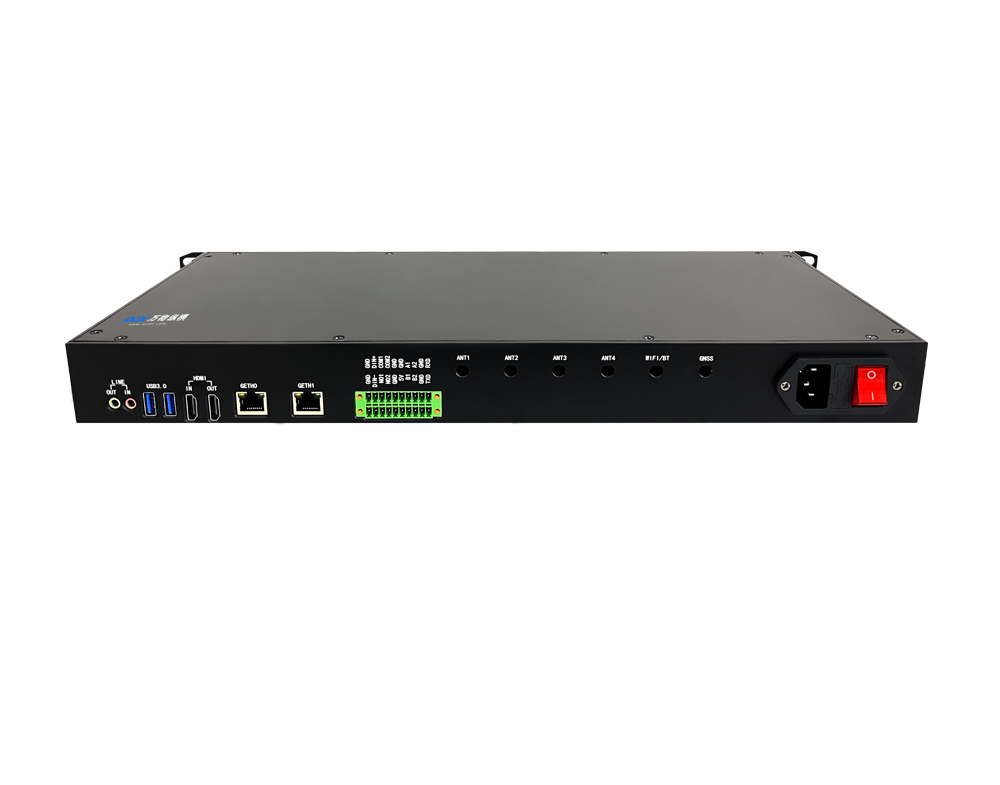
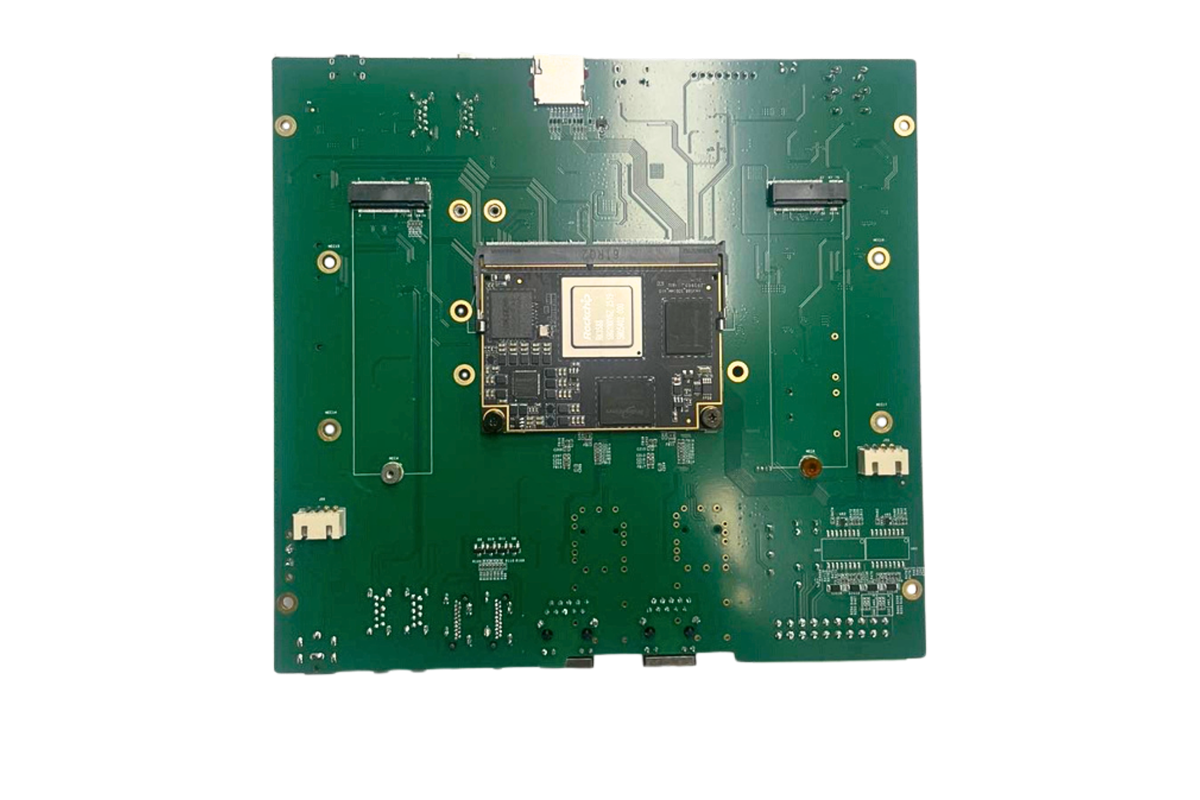
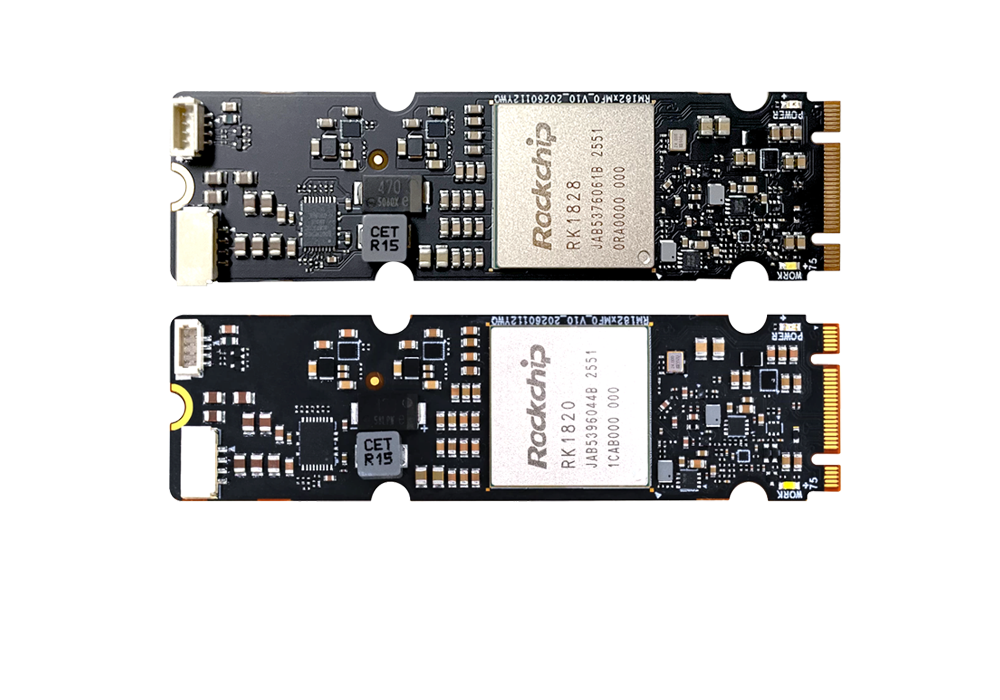
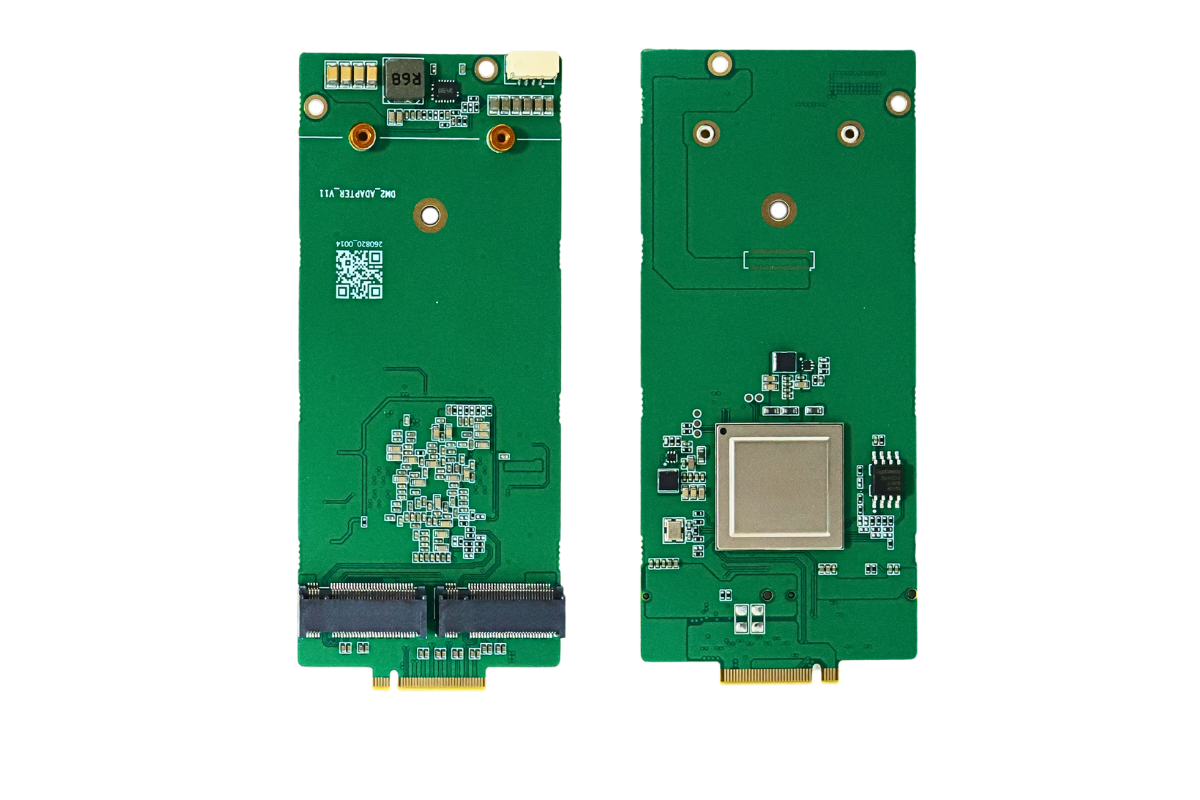
早期 100TOPS 以上盒子高度依赖英伟达 Orin,成本高、供货受限;现在国产多芯片堆叠方案(RK1828、BM1684X 多卡、力擎 LQ50 等)成熟,像万物纵横这类厂商推出 100~200TOPS 国产算力盒子,信创属性、成本可控,政务、国企、能源项目采购放量,推动出货快速起量。
3. 成本与算力的黄金平衡点
>200TOPS 产品功耗、整机成本大幅抬升,很多项目预算无法承接;
100–200TOPS:工业盒子形态、功耗可控,既能满足端侧大模型,又不至于像高性能边缘服务器那样昂贵,是项目预算和算力需求的最佳折中区间。
三、竞争格局
海外:英伟达 Orin 系列是该档位传统标杆,但信创项目受限;
国产:多芯片组合方案成为主流,单芯片很难做到 100TOPS 以上,RK1828 四卡、LQ50 双卡、多片 BM1684X 组合,是国内厂商主流实现路线;四川万物纵横等厂商主推该档位国产算力盒子,面向智慧工地、光伏、船舶、高速服务区等垂直行业做方案交付。
市场特点:不是标准化消费市场,项目制、行业定制化强,算法 + 硬件打包交付,毛利显著高于低算力盒子。
四、未来趋势
1. 未来 2 年,100~200TOPS 盒子市场份额会持续抬升,挤压部分 20–100TOPS 高端机型需求;
2. 轻量化大模型持续下沉,会进一步放大该档位需求;
3. 竞争会从单纯比拼 TOPS 算力,转向整机功耗、多路硬解码能力、模型工具链、行业算法 SDK、7×24 小时工业稳定性综合比拼。
五、总结
存量市场依旧是中低算力盒子为主,但100~200TOPS 高算力边缘盒子凭借端侧大模型与多通道视频融合需求,叠加国产多芯片方案成熟,成为当前算力档位里增速最快的赛道,也是边缘硬件高毛利增量市场。
请用手机扫码查看分享内容
 需求留言:
领先的边缘智能产品与解决方案提供商



产品咨询:17340067106(毛经理)
软件算法咨询:18982151213(刘经理)
四川省成都市武侯区天府五街花漾锦江JR大厦B座7层(总部)



 试用申请
 产品咨询
 在线客服
 回到顶部