


一、国内 AI 边缘计算盒子渠道占比(2025 年市场口径)
行业统计口径:以出货金额计,系统集成商是第一大渠道,这是由项目制(明厨亮灶、智慧工地、工厂质检、智慧城市)为主的市场特性决定
1. 系统集成商:51.7%
占比最高。集成商打包摄像头、服务器、算法软件、施工运维,面向政企、工业项目招标采购;也是国产边缘盒子最核心的出货渠道,看重方案适配、现场技术支持、售后维保。
2. 厂商直销(直接客户):32.4%
面向大型工业企业、头部政企、大型算法公司,客户有自研算法能力,只采购硬件盒子,批量采购,项目体量偏大。
3. 传统分销商:15.9%
偏现货小批量、区域铺货,中小项目、零散客户;近年份额被 B2B 线上工业品渠道分流。
补充:线上 B2B 工业品渠道(1688、京东企业购等)增长很快,小批量散单采购占比提升,很多是中小集成商、算法工作室采购,多归入分销 / 直销混合统计,不完全独立。
渠道特点:行业不是标准化零售市场,方案 + 算法 + 服务 > 单纯硬件价格,渠道利润更多来自项目集成与长期运维,纯硬件分销毛利偏低。
二、车载场景机会判断
机会很大,但属于窗口期机会,前装门槛极高,后装市场落地更快
机会逻辑
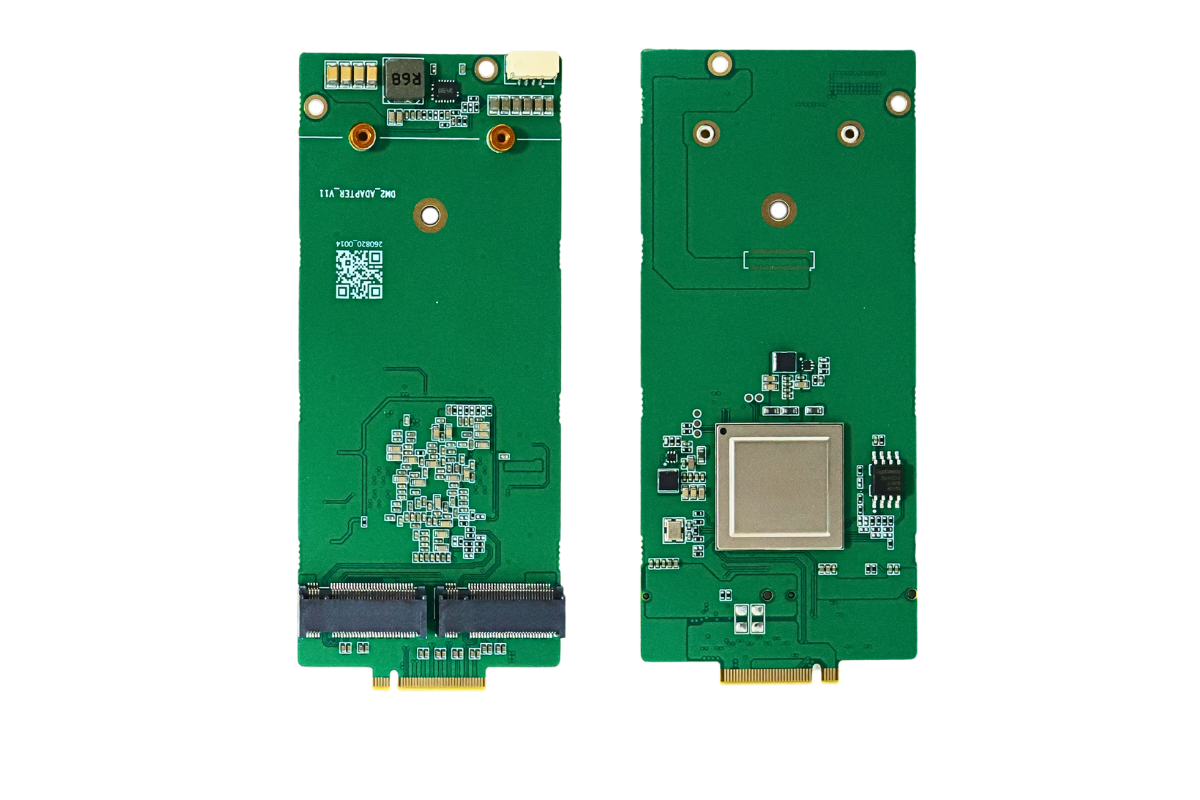
1. 架构矛盾:现有存量车型 / 已定型平台的座舱 SoC 算力不足,跑不动端侧多模态大模型;整车重新更换域控制器、重构 EE 架构成本极高。车载 AI Box 作为外挂算力单元,最小改动原车硬件,快速补齐大模型、多模态交互算力,是主机厂改款、车型差异化卖点的低成本方案。
2. 两条路线并行
前装车载 AI Box:主机厂 / Tier1 项目,车规级,BOM 成本、可靠性、EMC、安全认证要求严格;订单量大、周期长、回款稳定,但准入门槛高。主要用于改款车型,新增座舱 Agent、哨兵模式、记忆泊车等功能。长期看,下一代中央域控成熟后,独立外挂盒子会逐步被集成进整车域控,属于阶段性产品。
后装车载 AI Box:存量车智能化升级,非车规,门槛低,面向改装、营运车辆(网约车、大巴),快速落地语音、视觉感知,批量小、迭代快,但单车价值低。
3. 细分赛道:商用车(渣土车、大巴、环卫车)车载边缘盒子落地更早,营运安全监控、驾驶员行为分析,和传统边缘视觉盒子技术同源,很多边缘盒子厂商优先切入商用车车载场景。
核心风险
1. 车规门槛:温度、振动、EMC、功能安全、长期可靠性要求远高于普通工业边缘盒子;普通工业盒子不能直接上车。
2. 长期替代风险:SDV 软件定义汽车,下一代中央计算平台成熟后,外挂独立 AI Box 会被域控制器整合,市场会萎缩。
3. 接口与权限受限:车辆 CAN/LIN 接口开放程度、整车数据安全,限制 AI 盒子能力上限。
总结:车载 AI Box 是未来 2~3 年的增量红利赛道,优先做商用车后装 / 营运车场景更容易起量;乘用车前装是高价值长周期项目,但要承担车规研发投入和远期被域控替代的风险。
请用手机扫码查看分享内容
 需求留言:
领先的边缘智能产品与解决方案提供商



产品咨询:17340067106(毛经理)
软件算法咨询:18982151213(刘经理)
四川省成都市武侯区天府五街花漾锦江JR大厦B座7层(总部)



 试用申请
 产品咨询
 在线客服
 回到顶部