


一、核心逻辑:BOM 降本来自三大部件
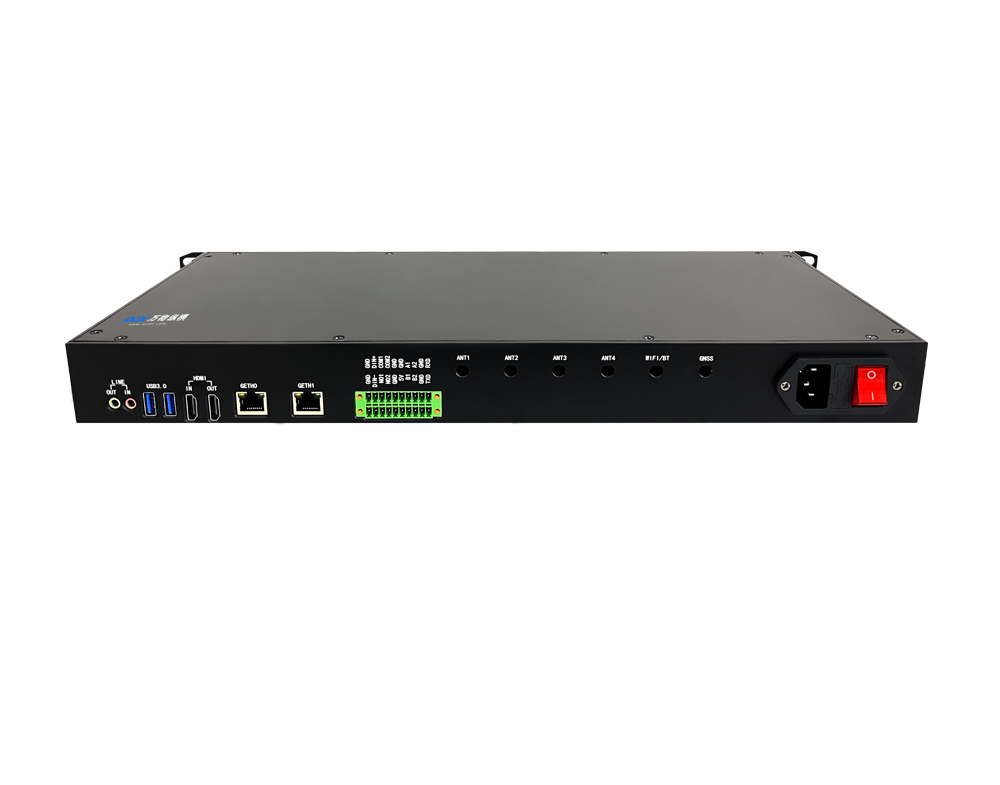
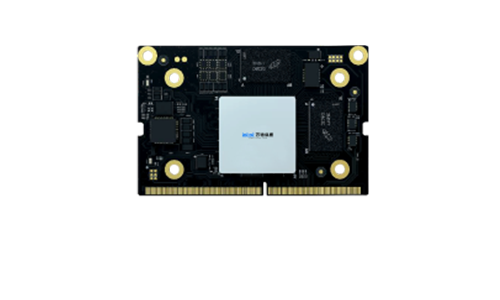
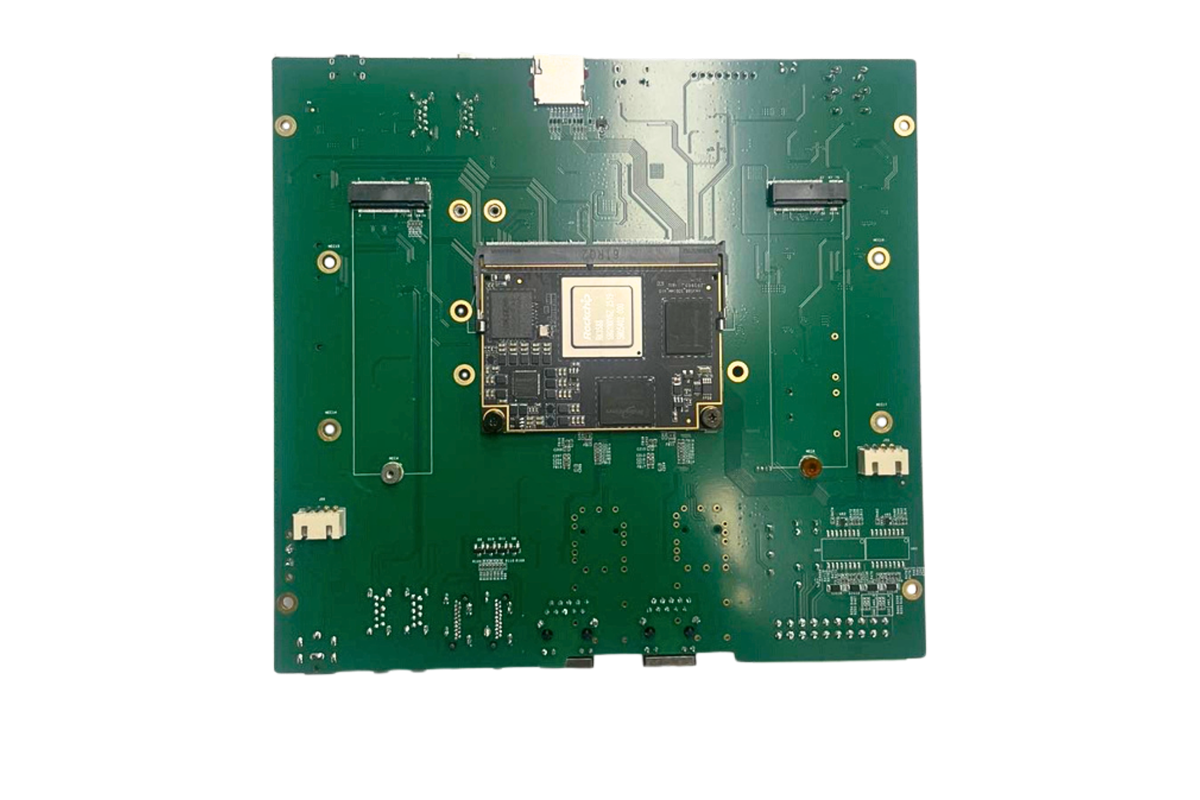
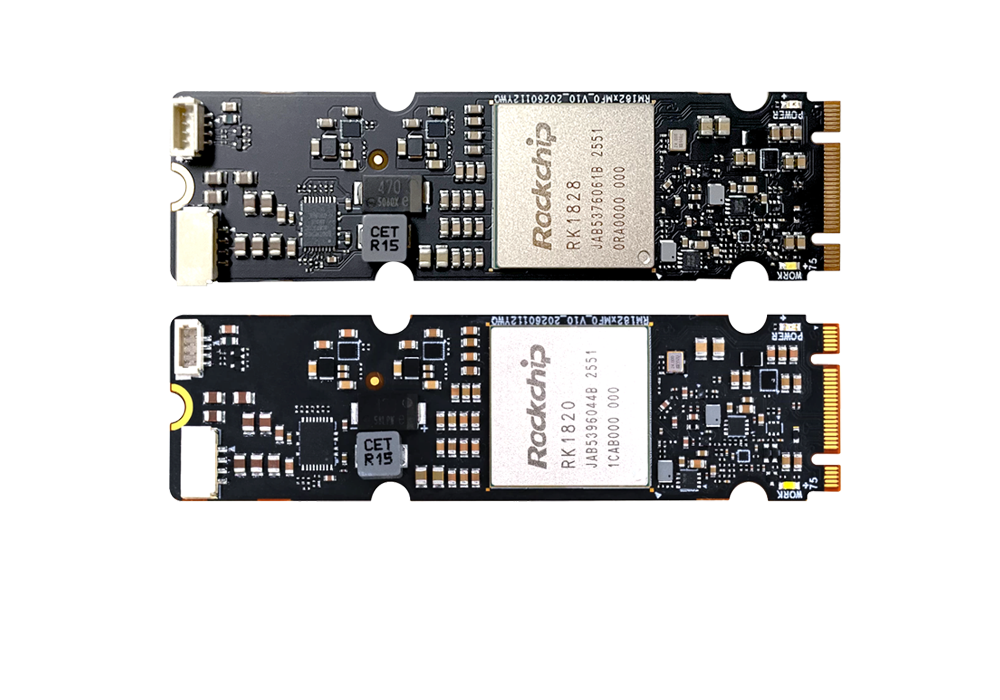
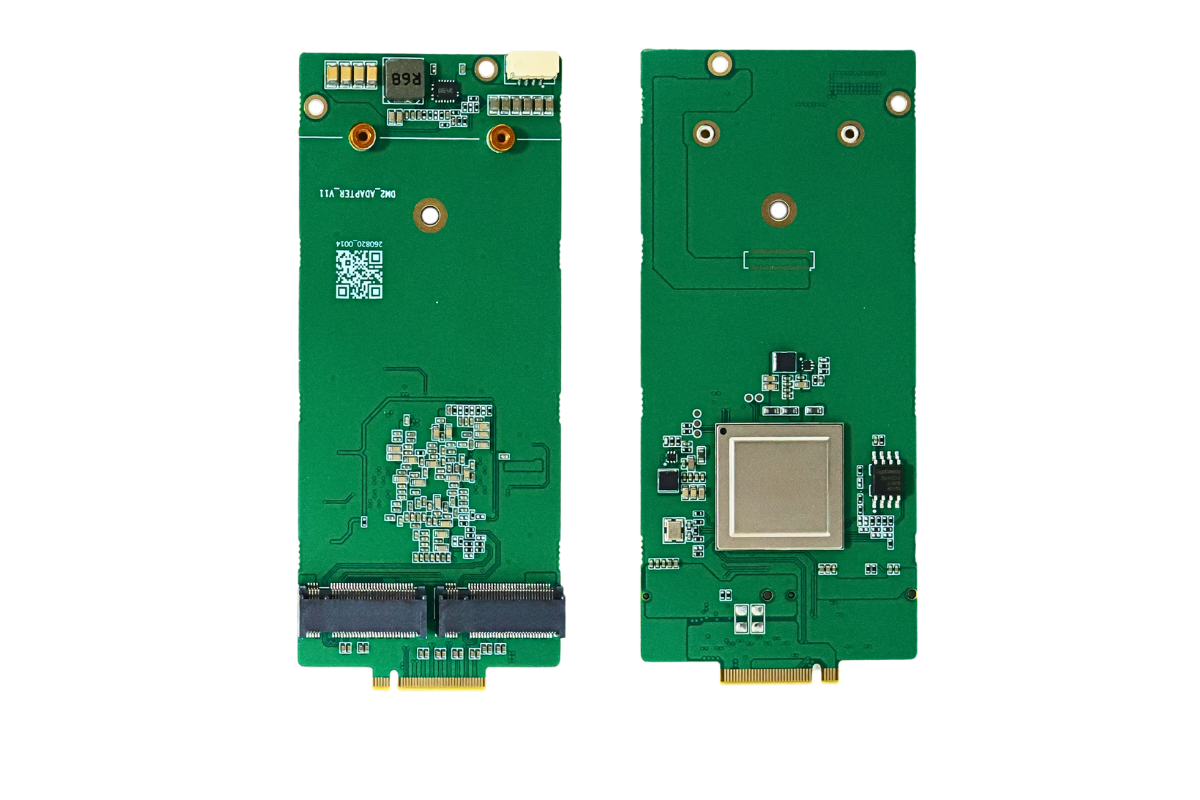
M.2 2280 形态 AI 算力卡(国产 NPU 为主:力擎 LQ50、算能 BM1684X、RK1828、摩尔线程花港 M.2 模组)BOM 成本下行,核心驱动:
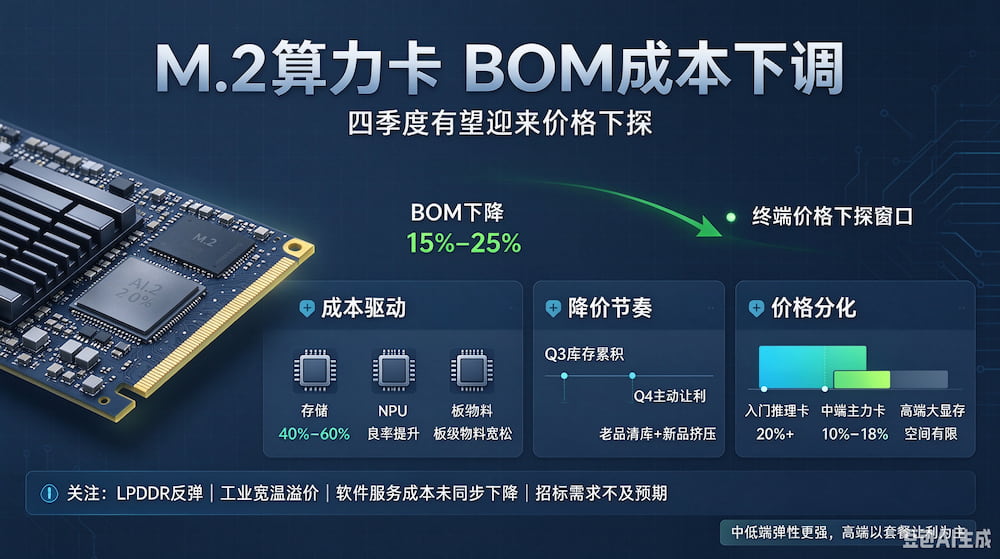
1. 存储(LPDDR/DDR):消费级 + 工业级 DRAM 价格持续回落,是本次 BOM 降幅最大项;M.2 算力卡多板载 LPDDR,显存占整卡物料成本 40%~60%,存储降价直接拉低整体 BOM。
2. 主控 NPU 芯片:国产芯片良率爬坡、晶圆代工报价下调,大批量订单摊薄芯片单位成本;老型号芯片清库存,进一步拉低芯片采购价。
3. 板级物料:PCB、MLCC、电源管理芯片、连接器、散热片,电子元器件整体供需宽松,小尺寸 M.2 板层简单,PCB 成本优化空间显著。
行业测算:同规格 M.2 算力卡整体 BOM 较上半年可下降15%~25%,中低端推理卡降幅更明显。
二、为什么四季度迎来价格下探窗口
1. 产能释放 + 库存压力:二季度、三季度国产 M.2 算力卡产能爬坡,渠道与 ODM 厂商备货充足,三季度末库存累积,四季度厂商为冲刺全年营收,主动让利走量。
2. 新品迭代挤压老款:多款新一代 M.2 NPU 模组四季度集中上市(花港、LQ50 Duo 等),老款型号降价清仓,带动全品类价格下探。
3. 下游场景需求博弈:明厨亮灶、智慧工地、光伏巡检、边缘盒子批量招标,集成商压价,倒逼板卡厂商下调报价,以性价比抢占边缘 AI 项目。
4. 供应链账期 + 年终回款:供应链年底回款诉求强,上游元器件厂商愿意给大额订单折扣,ODM 厂有空间下调终端售价。
三、价格分化预判(重点)
入门推理卡(10~30TOPS,8GB 内存):降价幅度最大,渠道零售价有望出现20%+ 回落,适合小批量项目、开发套件市场。
中端主力卡(40\80TOPS,16GB):BOM 成本刚性更强,降幅约 10%\18%,是智慧工地、视频分析主力选型,价格竞争最激烈(LQ50、BM1684X、RK1828)。
高端 M.2 算力卡(100TOPS+、大显存):芯片供给偏紧,降价空间有限,更多以套餐 / 订阅模式让利,直接售价下调幅度偏小。
四、约束风险(不能单边乐观)
1. 晶圆代工、LPDDR 价格反弹风险;
2. 工业级宽温版本物料溢价高,工业款降价幅度远低于商用标准版;
3. 软件栈、模型适配、技术服务成本没有同步下降,单纯硬件降价,整机 / 方案报价降幅会小于裸卡;
4. 若下游边缘项目招标不及预期,厂商可能控量保价,价格下探节奏延后。
五、对产业链影响
ODM / 板卡厂商:毛利率承压,转向 “硬件低价 + 算法订阅” 模式;
系统集成商、边缘 AI 方案商:四季度是集中采购窗口期,适合锁价备货;
行业市场:M.2 算力卡性价比提升,加速替代 Jetson 系列,在多路视频推理场景渗透率提升。
请用手机扫码查看分享内容
 需求留言:
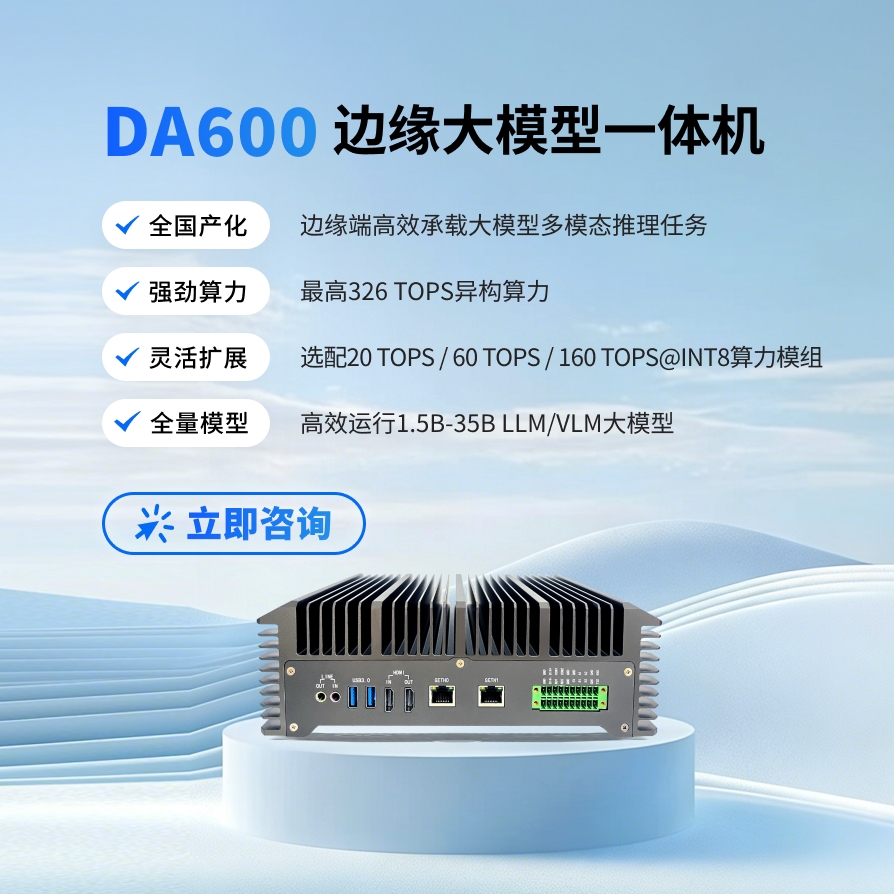
领先的边缘智能产品与解决方案提供商



产品咨询:17340067106(毛经理)
软件算法咨询:18982151213(刘经理)
四川省成都市武侯区天府五街花漾锦江JR大厦B座7层(总部)



 试用申请
 产品咨询
 在线客服
 回到顶部