


一、行业概览:从视频分析硬件走向端侧大模型载体
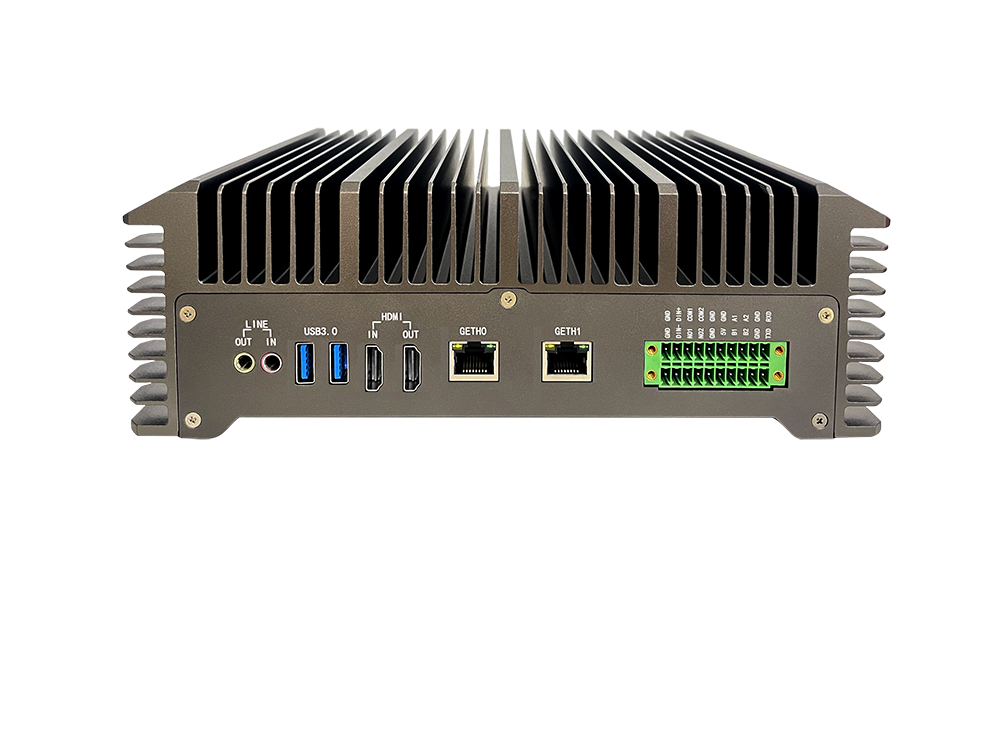
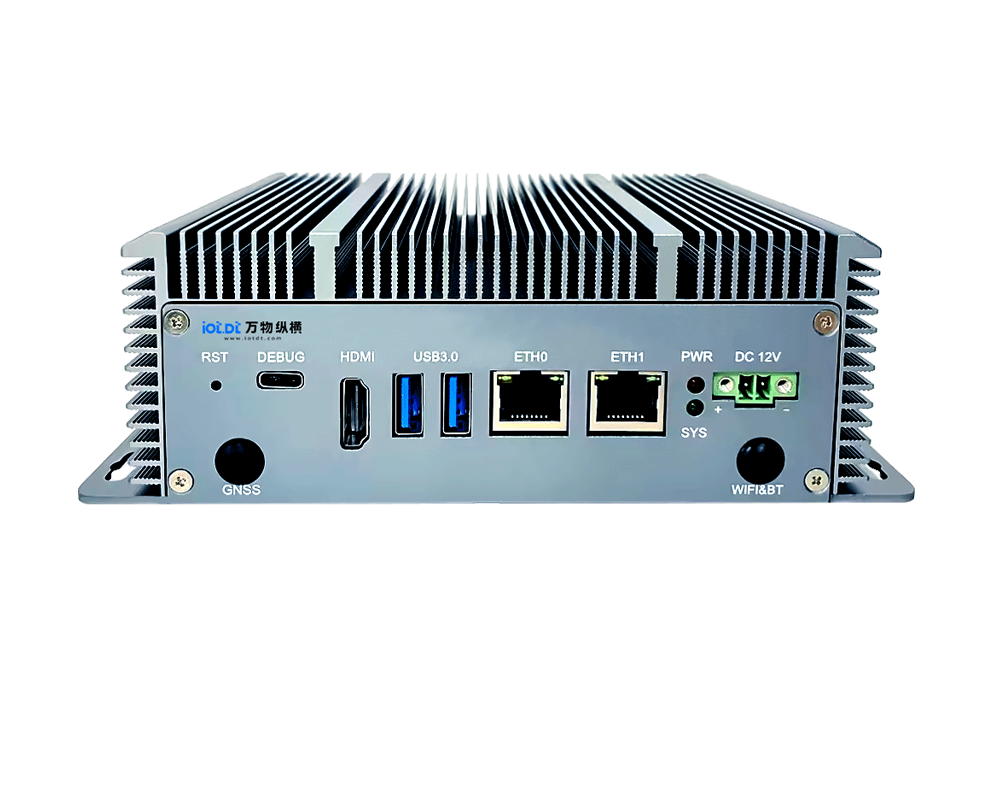
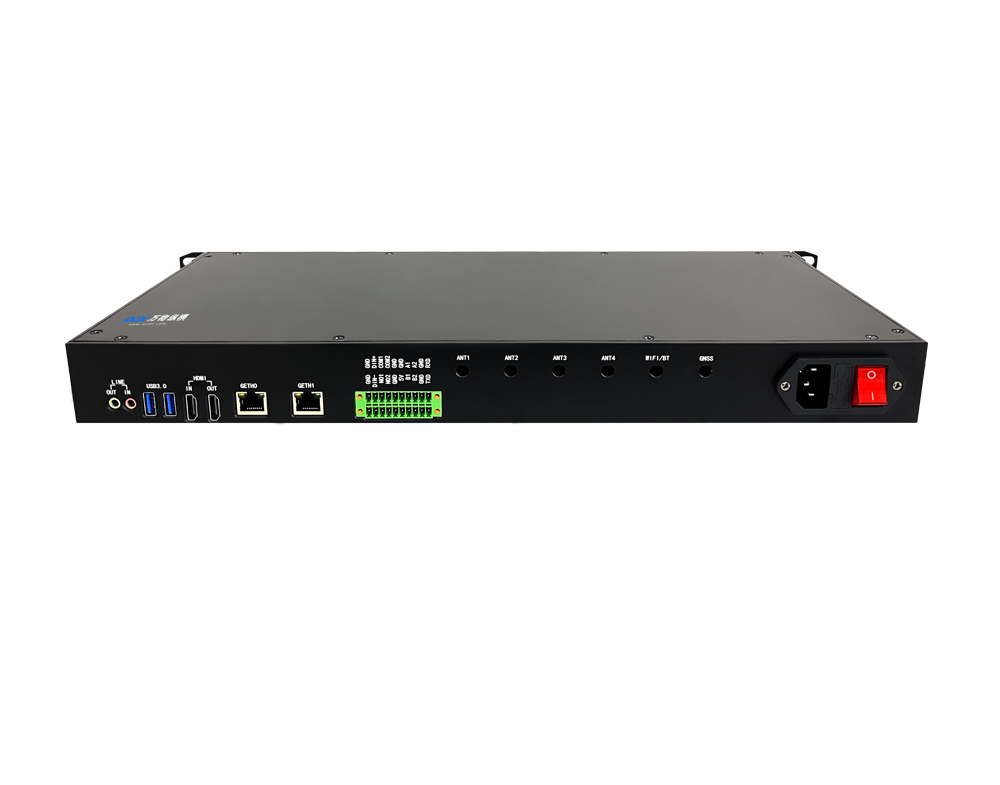
AI 边缘算力盒子(边缘盒子 / AI Box)是部署在数据源头侧、集成 AI 加速芯片的嵌入式计算设备,介于传感器与云端之间,承担本地视频、传感器数据的 AI 推理任务,核心价值是低时延、节省带宽、数据不出域、断网可用。
2026 年行业最大变化:产品定位从传统安防视频结构化硬件,升级为轻量化大模型本地推理载体,端侧小参数 LLM、VLM 多模态视觉模型开始批量落地在边缘盒子,不再只做人脸、车牌、物体检测,可完成理解、问答、事件综合研判。国内市场保持高增速,政策端新型数据中心、智能制造、智慧城市建设持续拉动需求;国产 AI 芯片替代加速,瑞芯微、地平线、算能、寒武纪等方案在不同算力档位大规模商用,供应链本土化明显提升。
核心驱动因素
1. 云端算力成本高、公网带宽资费压力大,大量视频、传感业务倾向本地预处理;
2. 数据合规与隐私要求提升,政务、工厂、律所、医疗场景要求原始数据不能上云;
3. 轻量化大模型成熟,B 端客户希望在现场本地运行多模态 AI,不依赖云端 API;
4. 5G-A、工业物联网、机器视觉普及,多路视频、多传感器并发采集催生边缘算力节点需求。
二、市场规模与产品分层
1. 市场规模:国内边缘 AI 盒子 2026 年市场规模预计达到 229.6 亿元,同比 + 28.4%;其中支持端侧大模型轻量化推理的新一代产品,占据新增市场 42.7%,是增长主力。全球市场保持约 18% 复合增速,亚太是增长最快区域。
2. 产品算力分层
低算力(<10TOPS):RK3588 等,主打单路 / 少数几路视频分析,明厨亮灶、门店客流、小型安防,量大价低;
中算力(10–100TOPS):市场主流,支持 8–32 路视频,工业质检、智慧工地、交通卡口、园区,需求占比最高;
高算力(>100TOPS):多芯算力盒,支持本地多模态大模型、多路 VLM 并发,用于大型产线、城市感知、车载扩展算力盒,单价高、项目型订单为主。
行业趋势:硬件价格持续下探,同算力档位产品单价逐年降低;采购关注点从单纯 TOPS 算力指标,转向模型适配、多路并发、整机稳定性、云边管理、容器化部署、远程 OTA,从卖硬件转向交付行业算法方案。
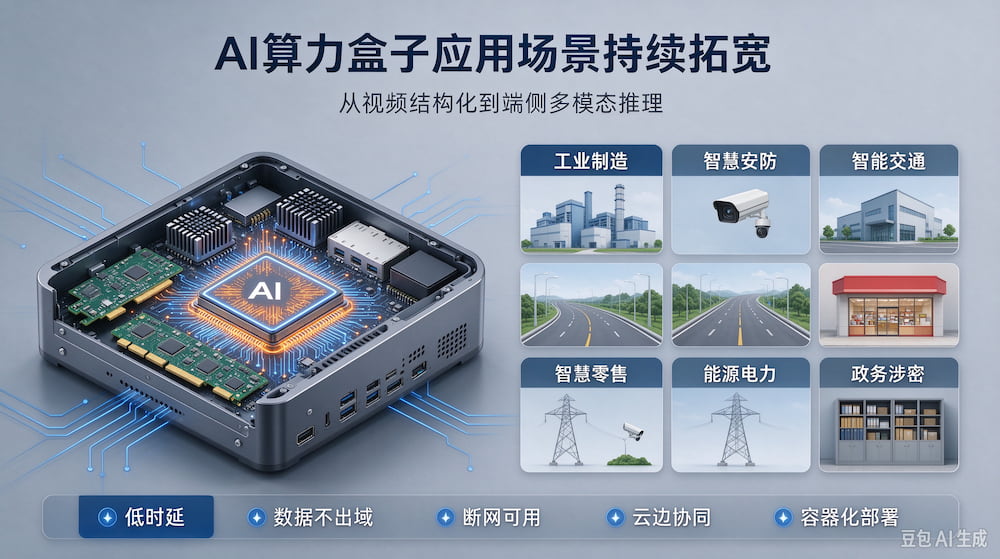
三、应用场景持续拓宽(2026 新增重点落地赛道)
1. 工业制造(第一大应用市场)
市场占比最高,传统场景:零部件视觉质检、产线缺陷检测、工人安全防护、设备预测性维护;2026 新增亮点:产线本地小模型,边缘盒子读取设备传感 + 图像数据,自主识别异常、根因分析,断网状态下闭环控制;单台盒子支持多路相机并行检测,缺陷识别准确率持续提升。离散制造、锂电、汽车零部件、3C 产线批量部署。
2. 智慧安防 & 智慧城市(存量最大,场景迭代)
传统:人脸识别、车牌识别、烟火、离岗、入侵检测;新拓展:城市路口多目标全要素感知、高空抛物、占道、垃圾识别;明厨亮灶作为标准化场景渗透率极高。变化:从单一事件告警升级为多事件融合研判,盒子本地做事件关联分析,减少云端压力,满足数据本地化监管要求。
3. 智慧交通与车载边缘盒子
道路卡口、隧道监测、停车场 AI 分析;车载 AI 算力扩展盒成为 2026 新赛道,作为原车域控的增量算力,用于商用车、工程机械、大巴,本地运行 VLM 感知与座舱大模型,不用整车架构改造即可快速升级 AI 能力,是介于纯云端和整车域控之间的弹性方案。
4. 智慧零售
门店客流统计、货架缺货识别、防盗、收银防损;轻量化大模型落地,本地做顾客行为分析、商品识别,门店数据不出店,降低带宽成本,连锁零售批量部署。
5. 新兴高增长场景(2026 重点增量)
智慧能源 / 电力光伏:输电通道异物识别、风机叶片巡检、变电站设备红外识别,宽温工业盒子;
智慧矿山:井下视频 + 传感器融合,人员定位、违规识别,井下无稳定网络,强依赖本地边缘推理;
政企涉密场景(律所、档案、政务):卷宗、档案本地 AI 检索、文书摘要,原始数据物理隔离不上云,部署快、无需机房改造;
职业教育实训:本地部署教学智能体,备课、实训批改、答疑,校园内网独立运行;
智慧农业:病虫害识别、作物长势监测、养殖场动物行为识别。
四、产业链结构
1. 上游:AI 加速芯片(国产:瑞芯微、地平线、算能 BM 系列、寒武纪;海外:NVIDIA、Intel)、内存、存储、电源、工业外壳、接口模组。国产芯片替代是 2026 主线,中低端盒子基本国产化;中高端多路、大模型推理场景,国产芯片快速追赶。
2. 中游:整机厂商、ODM/OEM,负责硬件集成、散热、固件、模型移植、容器化环境开发;头部:研华、研扬、联想、阿里云;大量中小厂商聚焦垂直行业定制盒子。竞争核心不再是硬件,而是模型适配、算法移植、云边运维平台。
3. 下游:系统集成商、行业解决方案商、政企 / 工厂 / 零售终端客户。行业客户更偏好软硬一体打包方案,单纯裸盒的利润持续被压缩。
五、竞争格局
国内市场集中度较高,Top5 厂商合计约 65% 市场份额。
头部:阿里云(云边协同 + 通义轻量化模型,工业、城市场景)、联想 ThinkEdge(智能制造)、研华(工业宽温,能源轨道交通);
第二梯队:研扬、图为、英码、凌华等,深耕细分赛道(明厨亮灶、交通、零售),差异化 I/O、低功耗、定制化;
大量中小 ODM 厂商:主打低价通用盒子,竞争激烈,毛利薄,依靠项目定制生存。
海外厂商(Intel、NVIDIA)在高端工业项目仍有优势,但国产方案凭借性价比、本地化技术支持、信创政策,持续抢占市场份额。
六、行业核心痛点
1. 模型适配成本高:不同芯片架构(RK、BM、地平线)模型转换工具链割裂,算法厂商需要多平台适配,增加落地成本;
2. 标准化不足:行业缺少统一接口、容器、模型打包标准,客户换硬件需要重做算法移植;
3. 算力虚标:部分厂商只宣传理论 TOPS,不体现多路视频 + 大模型下实测有效算力,实际并发性能差距大;
4. 运维难题:大规模分布式部署后,盒子固件、模型批量 OTA、远程监控、故障运维成本高;
5. 功耗与散热矛盾:高算力盒子在工业高温环境下,散热、稳定性是项目验收关键门槛。
七、2026–2027 发展趋势预判
1. 算力形态:单芯向多芯 M.2 模块化算力卡演进
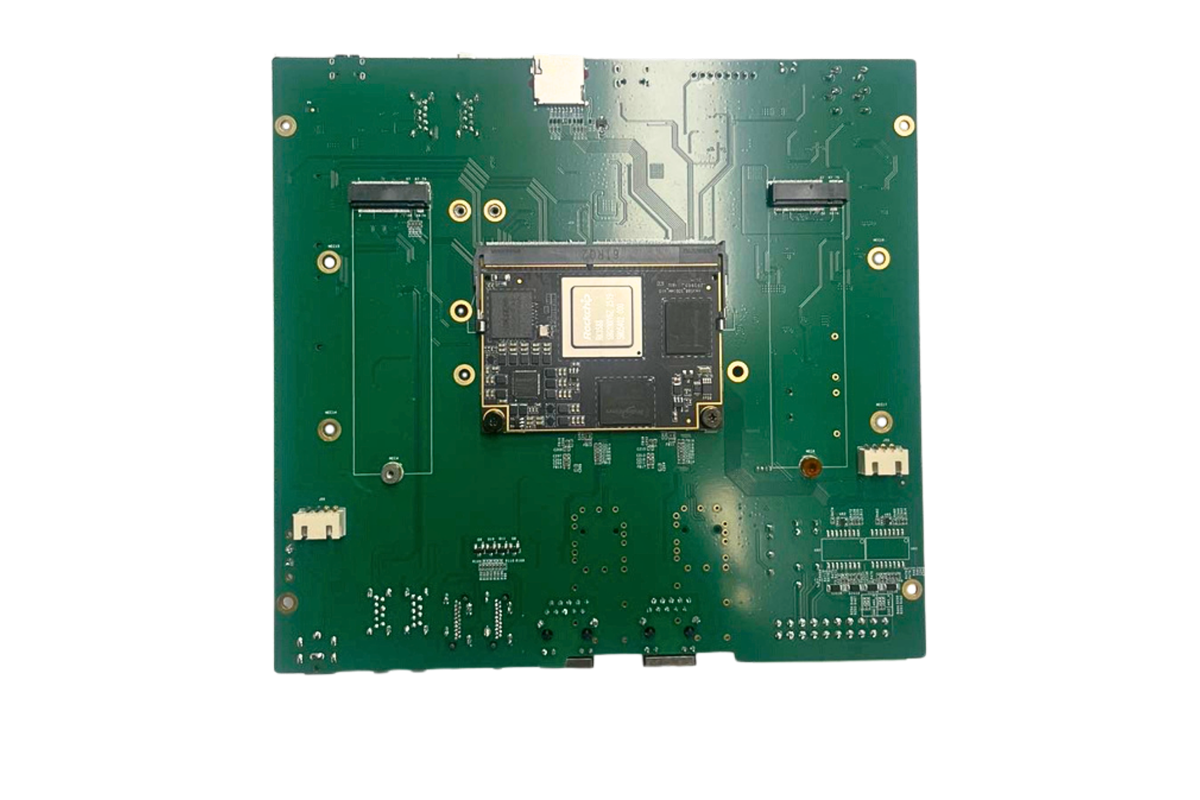
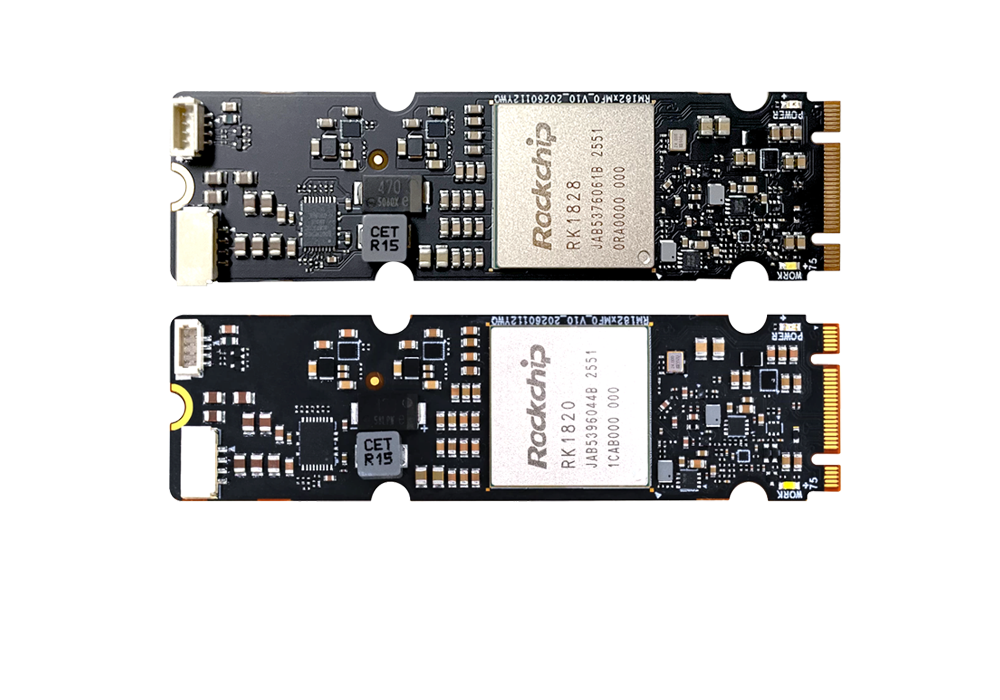
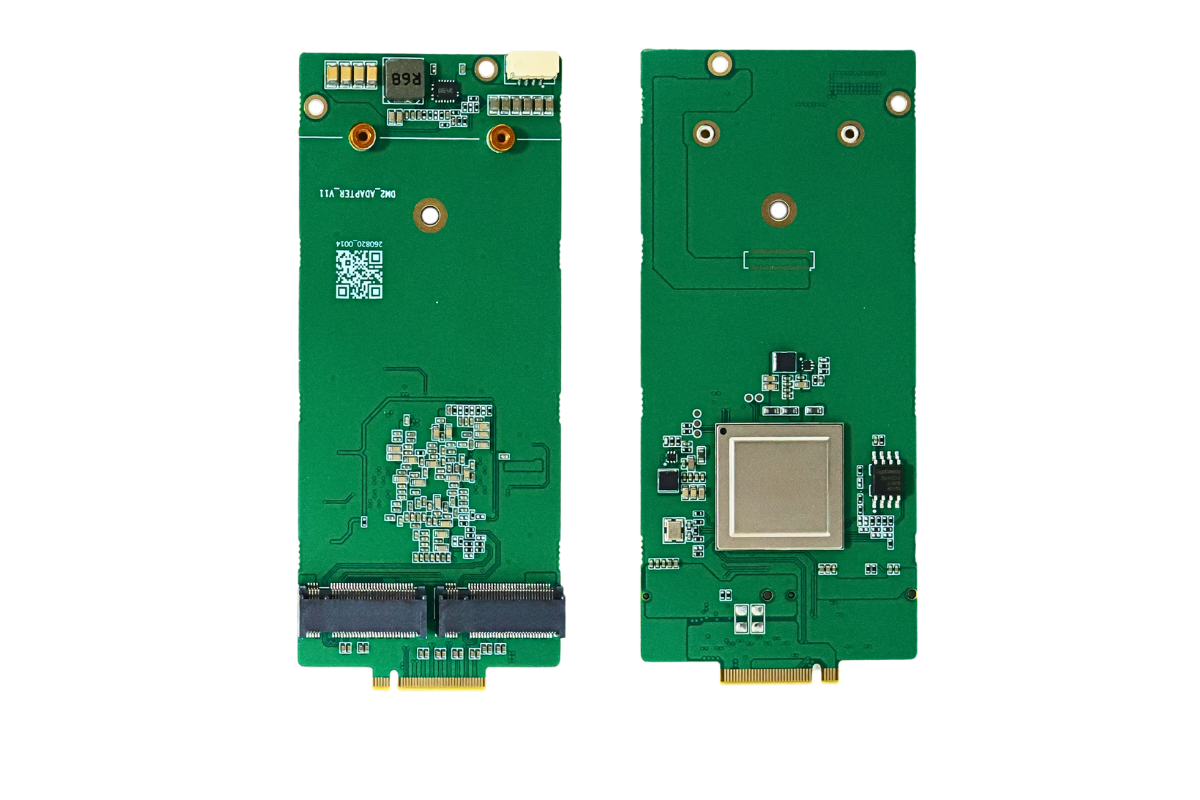
传统一体式盒子逐步兼容 M.2 算力卡(如力擎 LQ50、算能 BM、摩尔线程花港),客户按需叠加算力,硬件平台复用,降低项目迭代成本,模块化边缘盒子会快速普及。
2. 能力升级:VLM 多模态 + 本地小 LLM 成为标配
未来新采购项目,不再只看 2D 视觉检测,要求边缘盒子同时支持图像理解、文本问答、语音,本地多模态推理,云边协同混合架构成为主流。
3. 软件定义边缘,容器化与模型仓库普及
AI 模型打包、一键部署、版本管理、Fleet 设备管理平台成为标配;盒子从固定算法硬件,变成可动态加载 AI 应用的边缘容器节点。
4. 行业细分定制化加剧
通用安防盒子利润持续压缩;垂直行业专用机型(矿山防爆、电力宽温、车载抗震、医疗低噪)溢价更高,是厂商突围方向。
5. 信创加速:政务、国企、能源项目优先国产芯片 + 国产 OS 的边缘算力盒子,国产化需求持续释放。
八、机会与风险
✅ 机会:智能制造持续投入、智慧城市感知节点扩容、数据安全合规带来本地化算力需求;轻量化大模型落地打开全新场景;国产芯片配套成熟,ODM 厂商有机会做垂直行业软硬一体方案。
风险:价格战压缩毛利;芯片供给波动;算法迭代快,硬件面临快速淘汰;项目交付周期长、回款风险;大模型落地效果不及预期,客户付费意愿下降。
请用手机扫码查看分享内容
 需求留言:
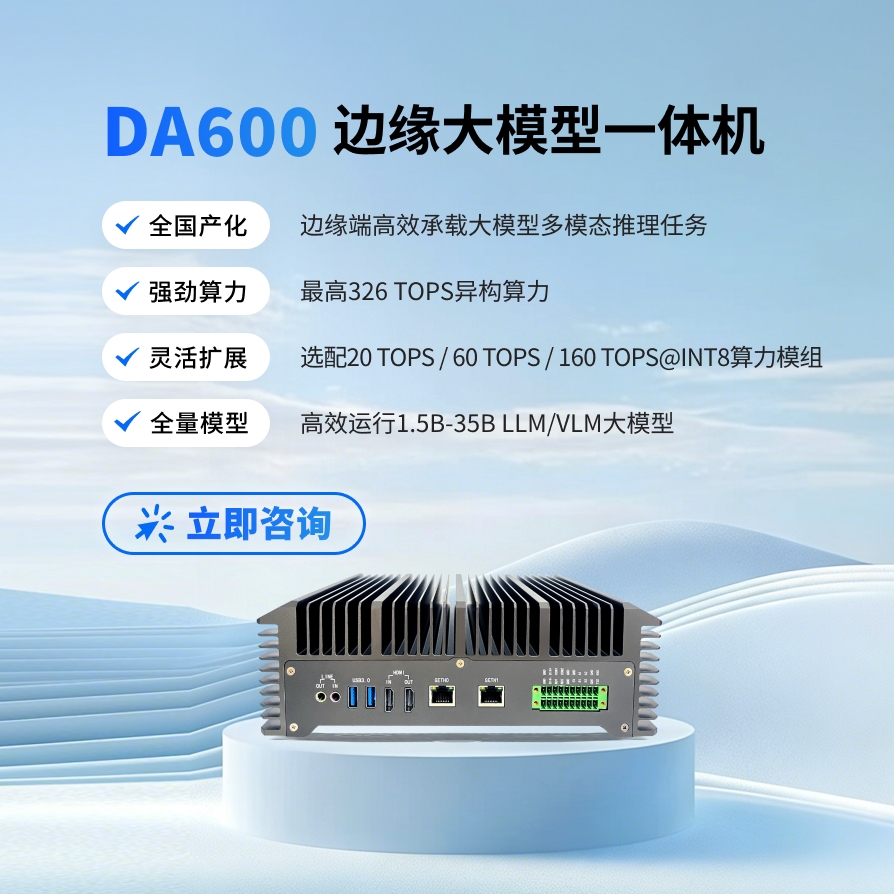
领先的边缘智能产品与解决方案提供商



产品咨询:17340067106(毛经理)
软件算法咨询:18982151213(刘经理)
四川省成都市武侯区天府五街花漾锦江JR大厦B座7层(总部)



 试用申请
 产品咨询
 在线客服
 回到顶部