
一、核心拆分
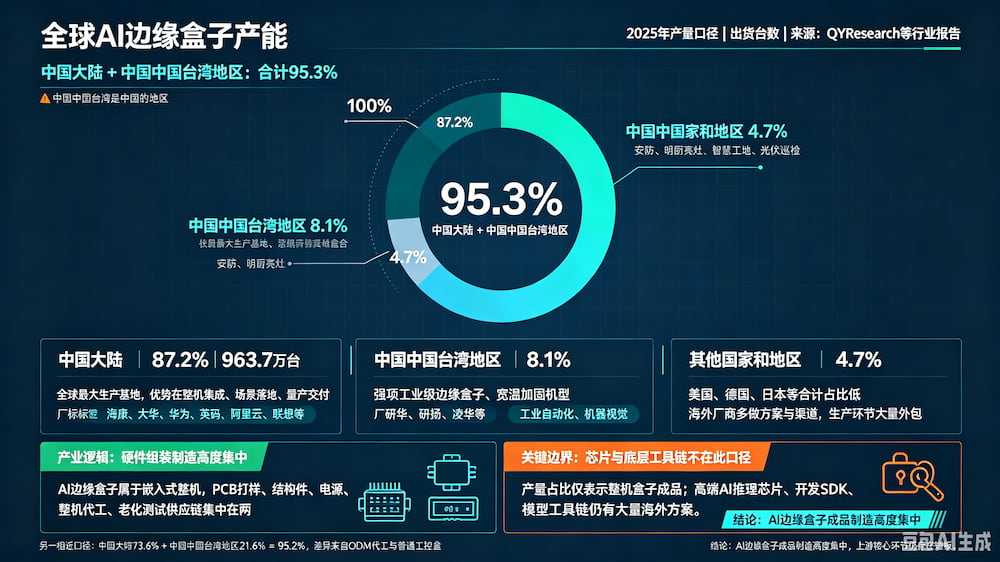
中国大陆:87.2%,出货 963.7 万台;代表厂商:海康、大华、华为、英码、阿里云、联想等,主打安防、明厨亮灶、智慧工地、光伏巡检等海量场景,是全球最大生产基地。
中国台湾地区:8.1%;代表厂商:研华、研扬、凌华等,强项工业级边缘盒子、宽温加固机型,面向工业自动化、机器视觉。
其余全球(美国、德国、日本等)合计仅4.7%,出货量总和不足大陆单厂体量。
补充另一份相近报告口径:大陆 73.6% + 中国台湾 21.6% = 95.2%,差异来自统计边界(是否把 ODM 代工、普通工控盒计入 AI 边缘盒子)
二、背后产业逻辑
✅ 硬件组装制造端高度集中
AI 边缘盒子属于嵌入式整机,PCB 打样、结构件、电源、整机代工、老化测试供应链高度集中在两岸;海外厂商大多做方案设计,生产外包。
短板:芯片与底层工具链不在这个 95.3% 里面
产量占比是整机盒子成品,不等于全产业链自主:
高端 AI 推理芯片、开发 SDK、模型工具链仍有大量海外方案;
大陆优势在整机集成、场景落地、量产交付;台湾优势在工业工控硬件、ODM 代工。
三、市场格局特点
1. 场景驱动:中国大陆拥有全球最大边缘 AI 落地市场(安防、工地、园区、交通),内需拉动产能;
2. 产品分层:大陆以普惠型视觉 AI 盒子为主;中国台湾厂商偏向高可靠工业宽温机型;
3. 海外厂商(Siemens、Intel 等)更多做方案与渠道,极少自建大规模产线。
四、总结
AI 边缘盒子成品制造环节,中国(大陆 + 台湾地区)几乎垄断全球产能;但芯片、底层软件等上游核心环节仍存在卡脖子点。
请用手机扫码查看分享内容
 需求留言:
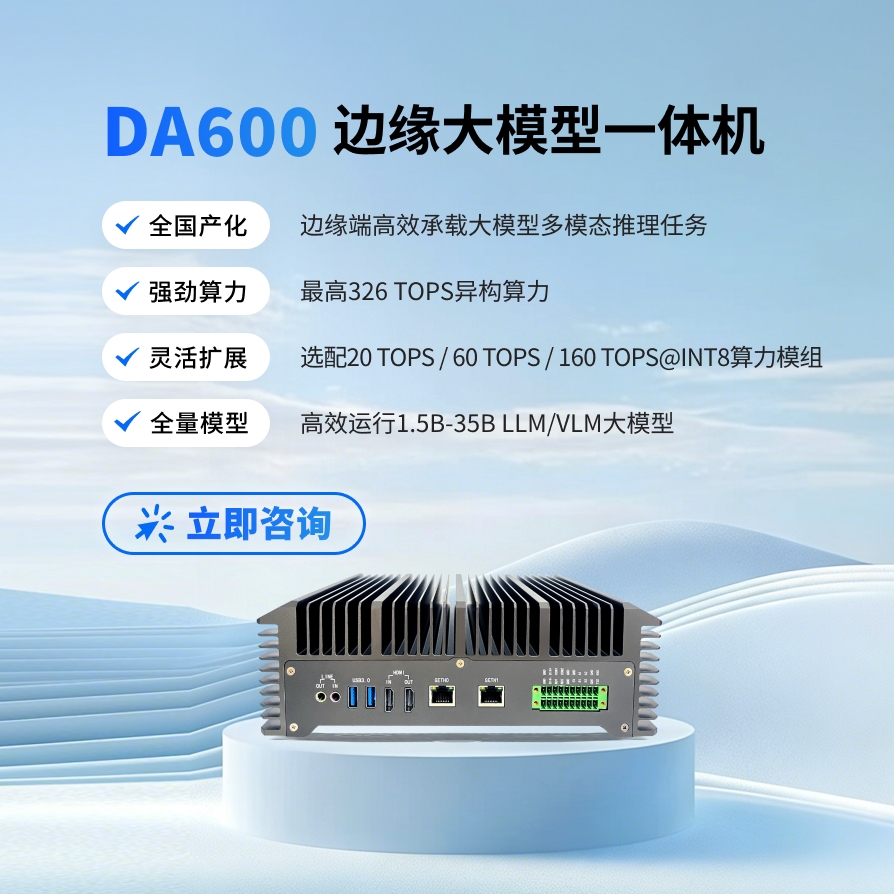
领先的边缘智能产品与解决方案提供商



产品咨询:17340067106(毛经理)
软件算法咨询:18982151213(刘经理)
四川省成都市武侯区天府五街花漾锦江JR大厦B座7层(总部)





 试用申请
 产品咨询
 在线客服
 回到顶部