
核心数据(2025 年度统计)
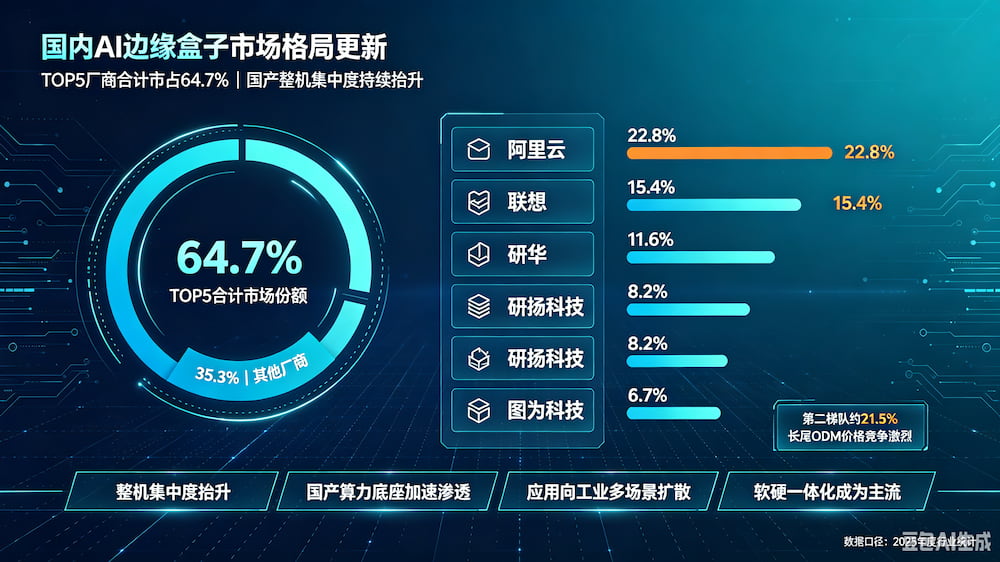
TOP5 厂商:阿里云、联想、研华、研扬科技、图为科技,合计市场份额64.7%,相比 2024 年的 61.2% 提升 3.5 个百分点,国产整机头部集聚趋势明显。
阿里云:22.8%,云边协同 + 政企项目交付优势,排名第一
联想:15.4%,工业场景落地 + 供应链整合
研华:11.6%,工控、能源监控等工业边缘场景
研扬科技:8.2%
图为科技:6.7%
第二梯队(英码、凌华、四川万物纵横等)合计约 21.5%,主打垂直细分赛道:智慧工地、明厨亮灶、光伏巡检、工业质检等;剩余市场由大量中小 ODM、方案厂商瓜分,多聚焦项目定制。
市场核心变化
1. 整机集中度抬升,单纯硬件 OEM 空间压缩
采购端更偏好软硬一体化交付,客户不再只买裸盒子,而是需要预装推理框架、模型适配、运维 SDK。头部厂商凭借项目交付能力抢占份额;纯硬件代工小厂商利润持续被挤压,被迫转向细分行业方案商。
2. 国产算力底座加速渗透
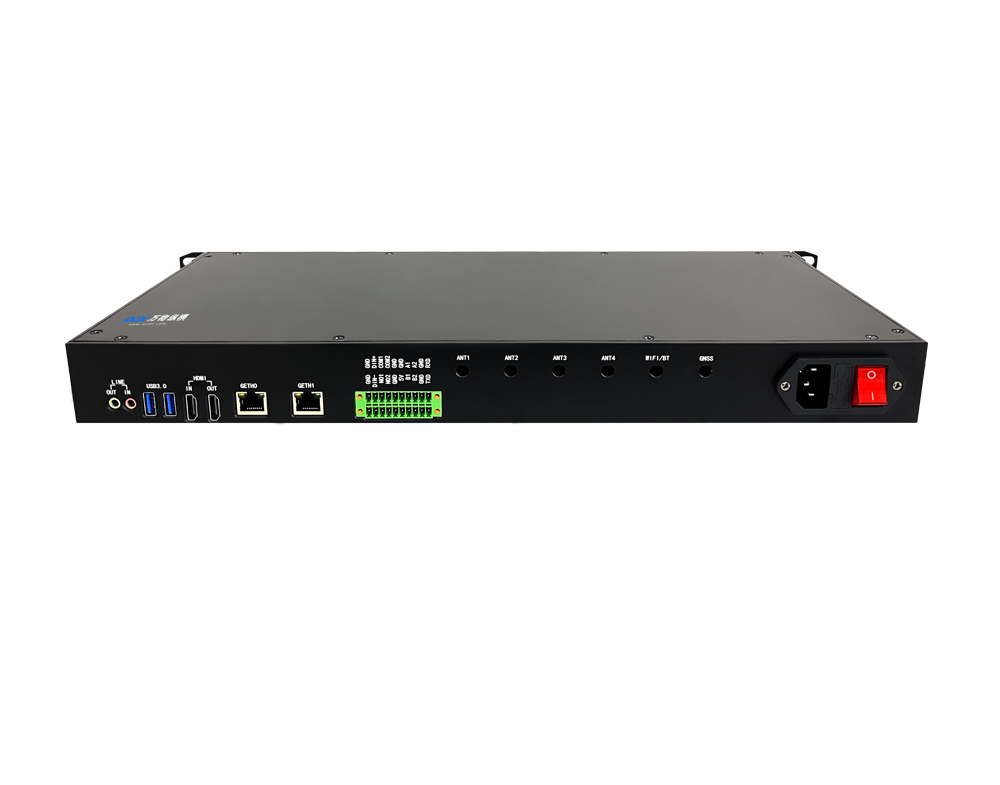
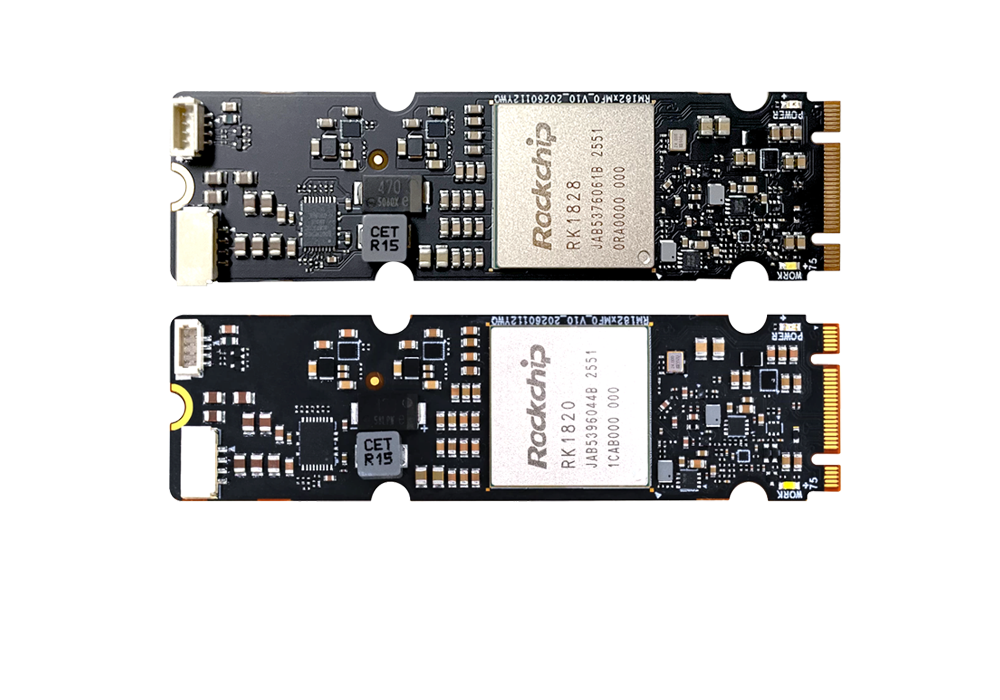
整机层面头部品牌份额集中,底层芯片国产替代同步推进:瑞芯微、算能、地平线、摩尔线程等国产算力芯片在边缘盒子渗透率持续走高,逐步减少对海外算力芯片依赖,大量国产整机厂商推出 RK1828、BM1684X、LQ50 等芯片方案的 AI 盒子,适配多路视频分析场景。
3. 应用场景由智慧城市向多行业扩散
早期主力市场是安防 / 城市视觉;现在快速扩散到工业质检、光伏巡检、智慧工地、船舶、高速服务区、无人环卫等场景,工业类边缘盒子需求增速高于普通安防盒子。工业场景对宽温、无风扇、7 年以上长生命周期的要求,抬高准入门槛。
4. 国产制造优势
中国大陆 + 中国台湾地区合计占据全球 AI 边缘盒子产量 95.3%,国内是全球边缘 AI 硬件制造中心,整机供应链完整,交付能力强。
竞争分层
第一梯队 TOP5:通用型整机大厂,云边 / 工控渠道强,可承接大型政企总包项目,标准化整机 + 行业方案双线并行。
第二梯队垂直方案厂商:不追求全行业铺开,深耕单一行业,做软硬一体化方案,例如明厨亮灶、工地安全帽检测,项目毛利更高。万物纵横这类厂商属于该梯队,主打国产芯片算力盒子,面向工业、视觉检测客户。
长尾 ODM 厂商:低价硬件代工,竞争激烈,议价能力弱。
趋势判断
1. 集中度大概率继续上行:大型数字化项目更倾向招标头部整机品牌,中小厂商很难拿下总包;
2. 芯片与整机分离:整机厂商会做多芯片平台兼容(RK、算能、力擎、昇腾等),芯片厂商更多卖算力卡 / 核心板给整机商;
3. 商业模式升级:从卖硬件,转向硬件 + 算法订阅、运维服务,提升持续性收入。
风险点
行业项目型销售特征明显,订单波动大;
国产芯片迭代快,整机厂商需要持续投入模型适配、SDK 开发;
价格战在标准化安防边缘盒子赛道依然激烈。
请用手机扫码查看分享内容
 需求留言:
领先的边缘智能产品与解决方案提供商



产品咨询:17340067106(毛经理)
软件算法咨询:18982151213(刘经理)
四川省成都市武侯区天府五街花漾锦江JR大厦B座7层(总部)





 试用申请
 产品咨询
 在线客服
 回到顶部