
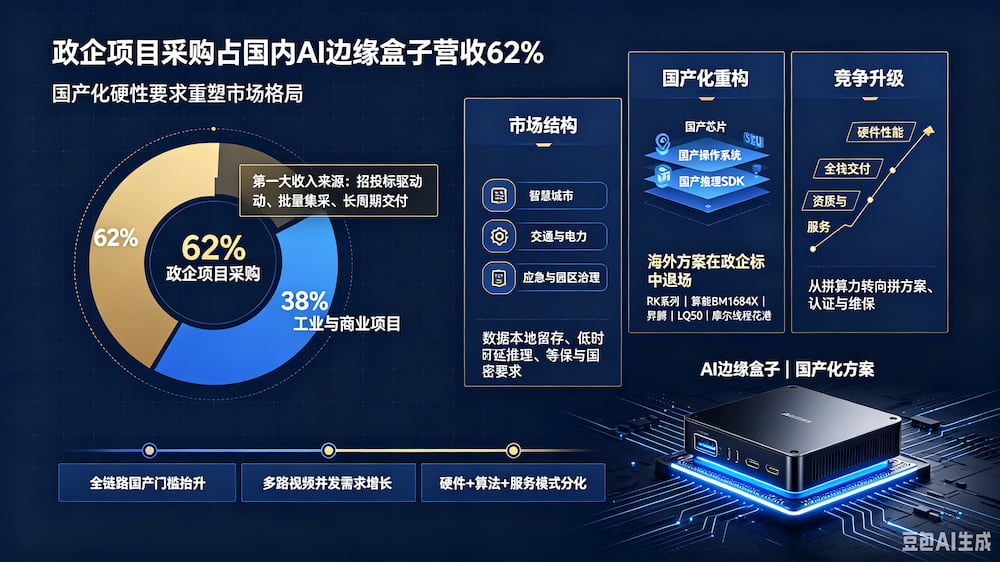
国内 AI 边缘盒子市场呈现政企采购为主导、国产化招标规则重塑产业链的格局:政企项目贡献整体营收 62%,是行业第一大收入来源,涵盖智慧城市、明厨亮灶、智慧工地、交通、电力、应急等场景;国产化、信创、数据本地留存等硬性要求,直接改写芯片选型、整机方案与厂商竞争逻辑,海外方案在政企标中快速退场。
一、市场结构:政企是绝对主力,场景高度集中
1. 客户结构:政企(政府机关、事业单位、国企)62%;工业、商业等市场化项目仅 38%。行业订单特征是项目制、招投标驱动、批量集采、长周期交付 + 维保,而非零散零售。
2. 核心落地场景
政务安防类:智慧城市、平安城市、园区安监、明厨亮灶(多路视频结构化、安全帽 / 烟火 / 离岗识别)
基础设施:高速、轨道交通、电力光伏巡检、水利监测
应急与城市治理:应急指挥、渣土车监管、占道识别
3. 需求底层逻辑:不只是算力,核心诉求是数据不出园区、低时延本地推理、满足等保 / 国密、硬件可溯源,云端方案在这类场景受限。
二、国产化硬性要求带来三大变化
1. 芯片底座全面切换,海外芯片方案出局
招标文件普遍增加国产芯片、国产操作系统、国产推理 SDK硬性条款,Jetson 等海外平台在政企项目中标难度大幅上升。
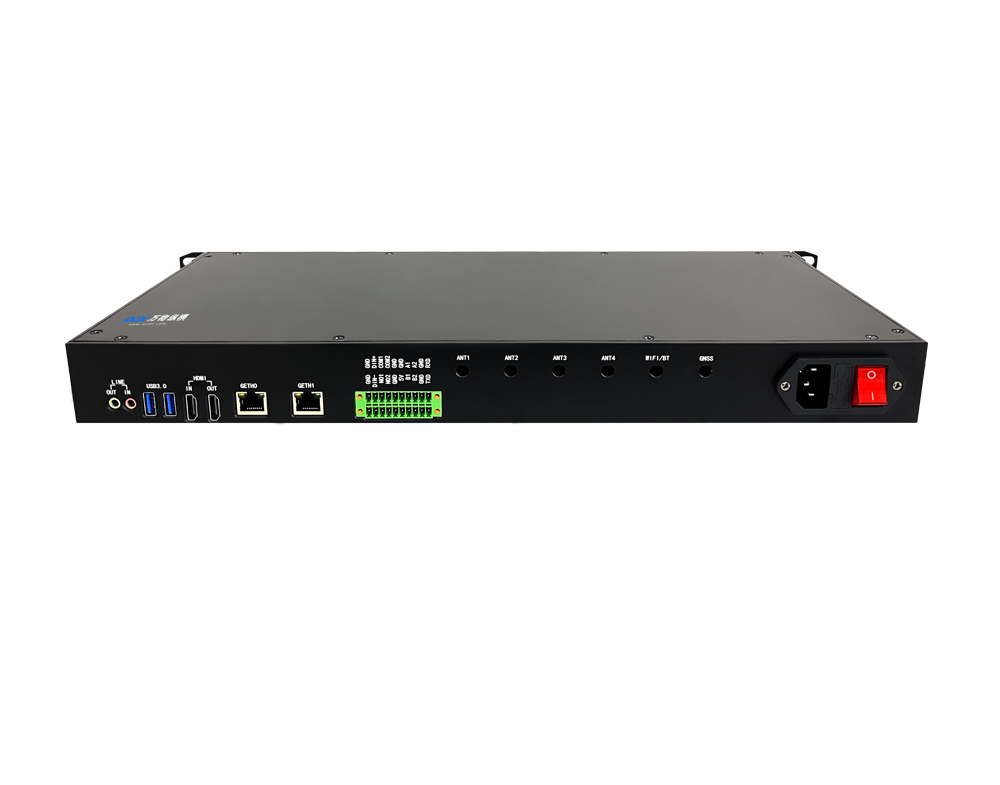
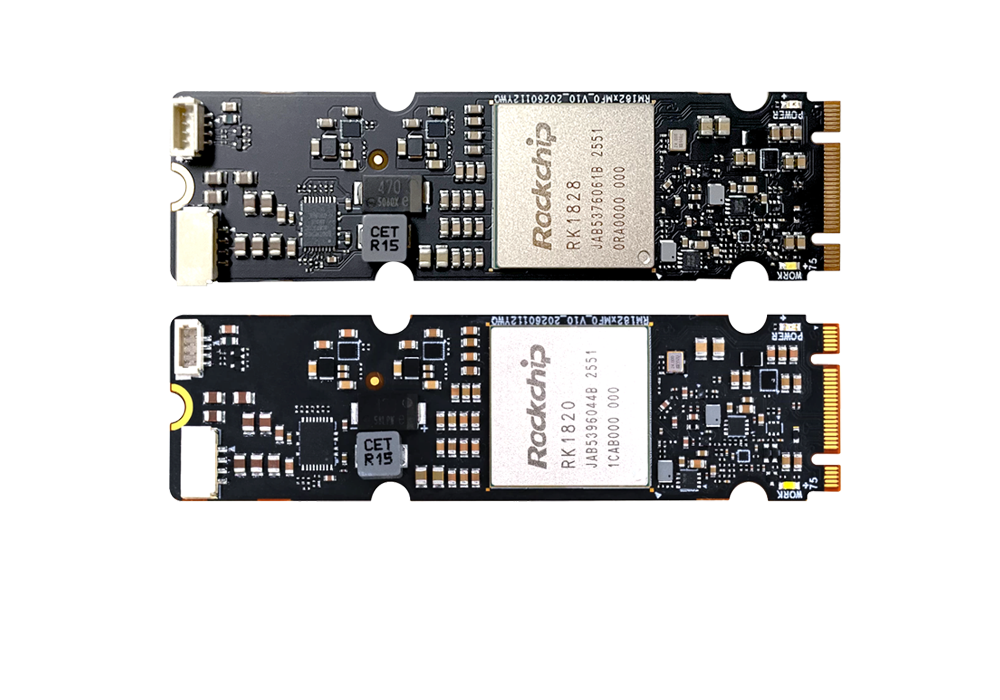
主流国产算力芯片:RK 系列(RK3588/RK1828)、算能 BM1684X、昇腾、力擎 LQ50、摩尔线程花港等;整机厂商必须做多芯片平台兼容方案,适配不同招标要求。
选型要点:不仅看 TOPS 算力,评标重点看国产认证、SDK 成熟度、多路视频并发稳定性、宽温硬件、长期供货保障。
2. 竞争逻辑变化:从拼硬件性能 → 拼全栈交付能力
过去比拼算力、价格;现在政企招标看重:
整机 + 国产 OS + 推理 SDK + 算法模型 + 运维平台一体化交付
资质:信创认证、等保、国密、工业可靠性报告
项目服务:现场部署、模型迭代、OTA 升级、3-5 年维保
中小纯硬件盒子厂商劣势放大;具备算法集成、项目实施能力的方案商更容易拿单。
3. 供应链策略:双芯片备份、国产 BOM 优先
头部厂商普遍采用双芯片平台(例如 RK+BM1684X),规避单一芯片供货风险;电源、结构件、内存等元器件优先国产物料,满足国产化率打分项,直接影响评标得分。
三、市场机遇与挑战
✅ 机遇
1. 信创 + 新基建持续释放批量招标订单,边缘盒子市场保持高增速;
2. 国产芯片生态持续完善,RKNN、Sophon SDK 成熟,多路视频检测场景性能已经可以对标海外方案;
3. 商业模式升级:硬件售卖转向硬件 + 算法订阅 + 运维服务,提升长期毛利。
挑战
1. 政企项目回款周期长、投标成本高、项目定制化强,标准化产品难以放量;
2. 不同省份 / 行业国产化标准不统一,方案需要大量适配,增加研发成本;
3. 价格内卷严重,低价中标压缩硬件利润,必须依靠算法和服务盈利。
四、未来趋势预判
1. 国产化门槛会继续抬升,未来政企标大概率要求全链路国产(芯片、操作系统、框架、整机);
2. 单路算力需求逐步提升:从 8 路 / 16 路视频,升级到 32 路、64 路多路并发,带动 RK1828、LQ50 这类多芯片级联方案需求增长;
3. 市场分化加剧:一部分厂商深耕政企项目,做信创全栈方案;一部分转向工业质检、商业零售等市场化场景,避开激烈的政府采购红海。
请用手机扫码查看分享内容
 需求留言:
领先的边缘智能产品与解决方案提供商



产品咨询:17340067106(毛经理)
软件算法咨询:18982151213(刘经理)
四川省成都市武侯区天府五街花漾锦江JR大厦B座7层(总部)





 试用申请
 产品咨询
 在线客服
 回到顶部