


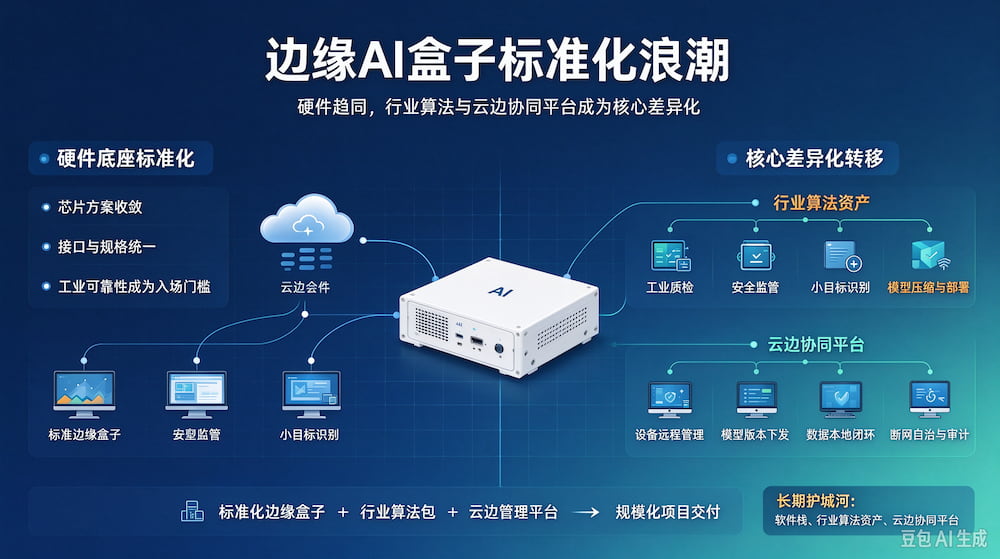
边缘 AI 盒子正在从 “硬件算力竞赛” 转向 “软件 + 场景 + 云边运维” 的价值竞争。硬件逐步标准化、同质化;真正拉开项目交付与客户价值差距的,是行业专用算法资产、模型工程化能力、云边统一管理平台。
一、为什么硬件会快速趋同
1. 芯片方案供给收敛
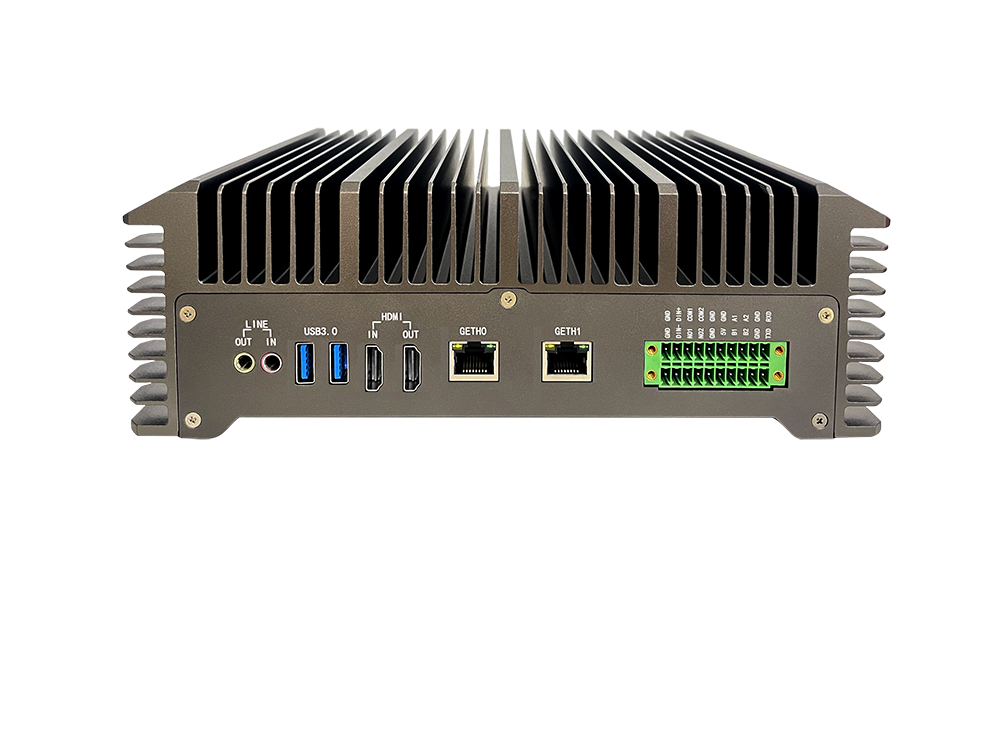
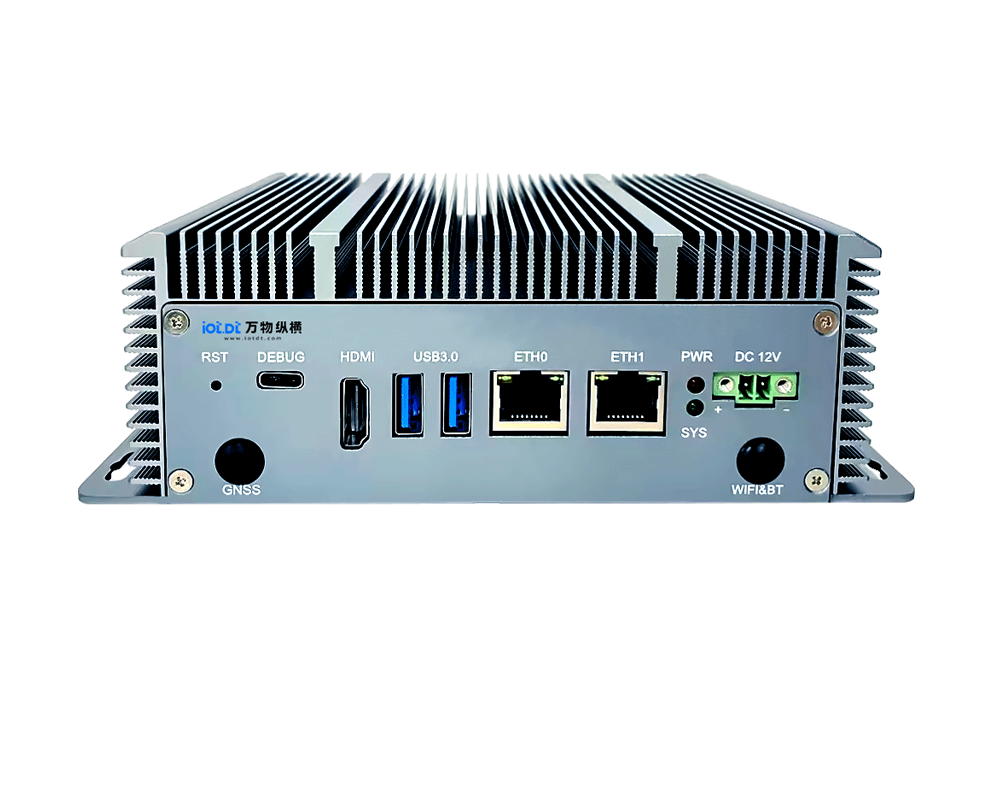
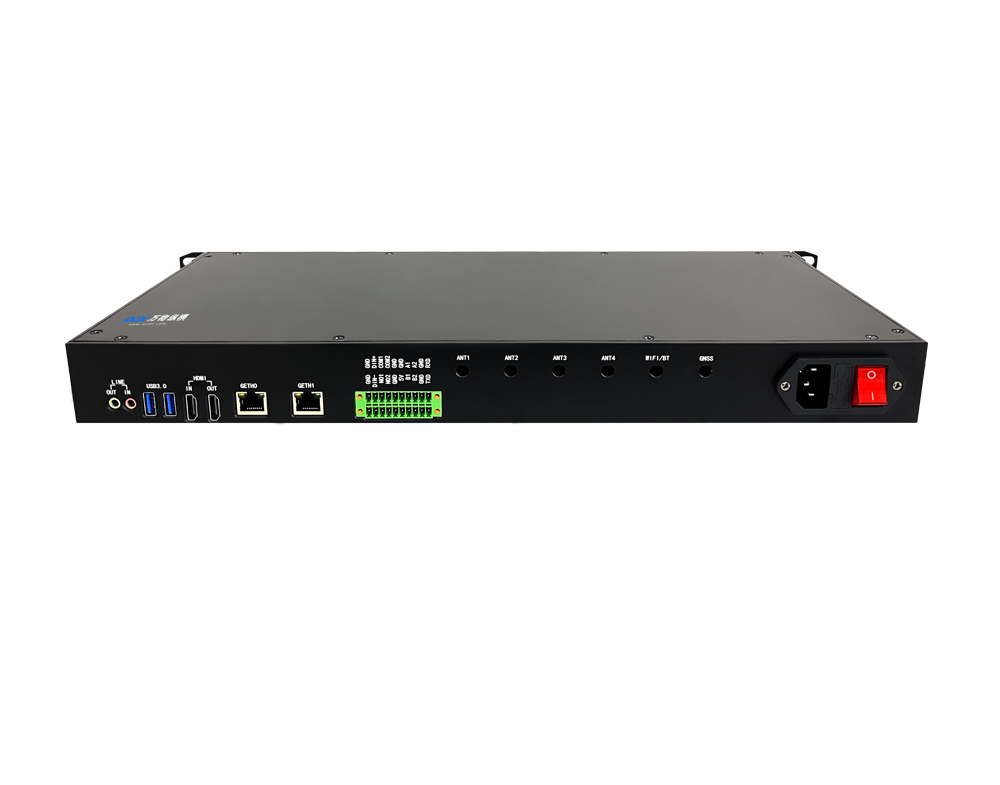
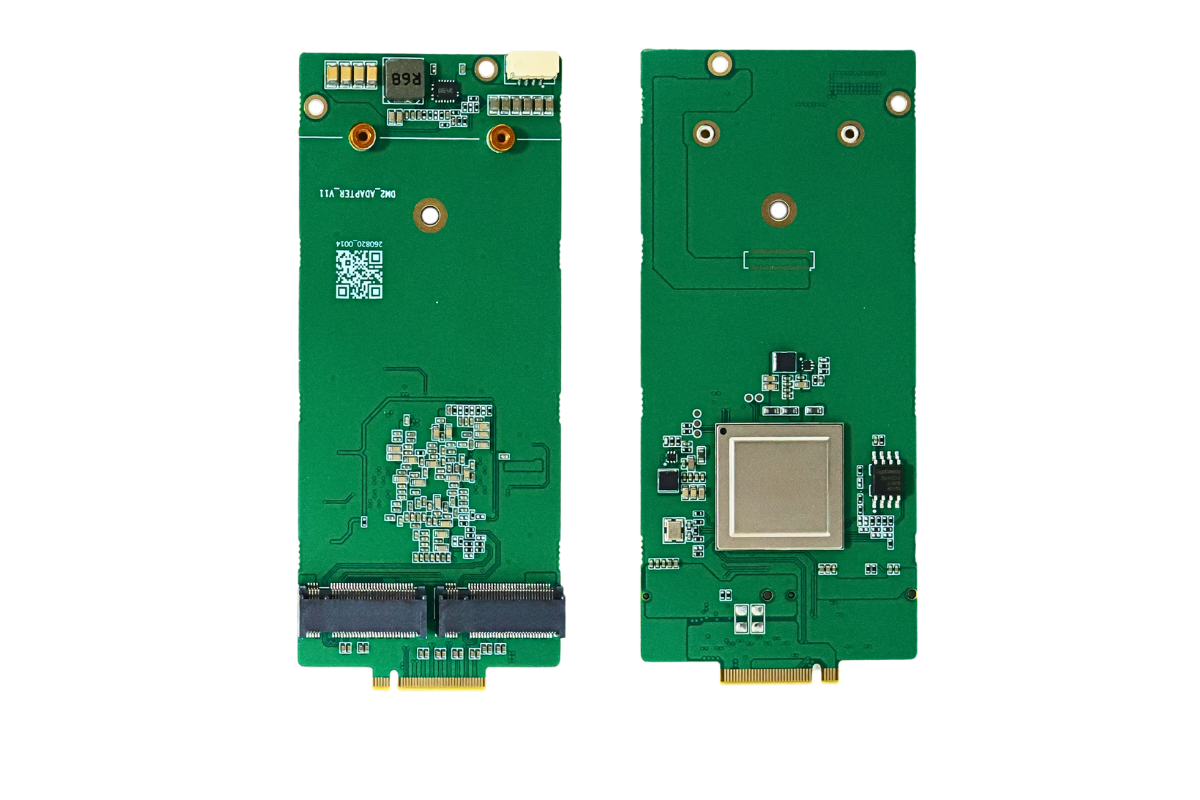
国产 NPU(RK、算能、爱芯、昇腾等)、海外边缘芯片形成成熟算力档位,TOPS、编解码、多路视频接入、宽温、接口(网口、RS485)都形成通用规格。ODM 可快速基于公版方案做整机,多家厂商硬件参数几乎对标,单纯拼算力、外壳、接口已经很难形成壁垒。
2. 行业标准落地,拉齐基础门槛
国内边缘计算标准件计划、边缘 AI 计算盒通用技术规范,对 MTBF、功耗、推理时延、电磁兼容做统一基线。招投标选型阶段,硬件指标更容易对标,硬件更多变成 “合格底座”,而不是核心卖点。
3. 模块化设计降低整机差异
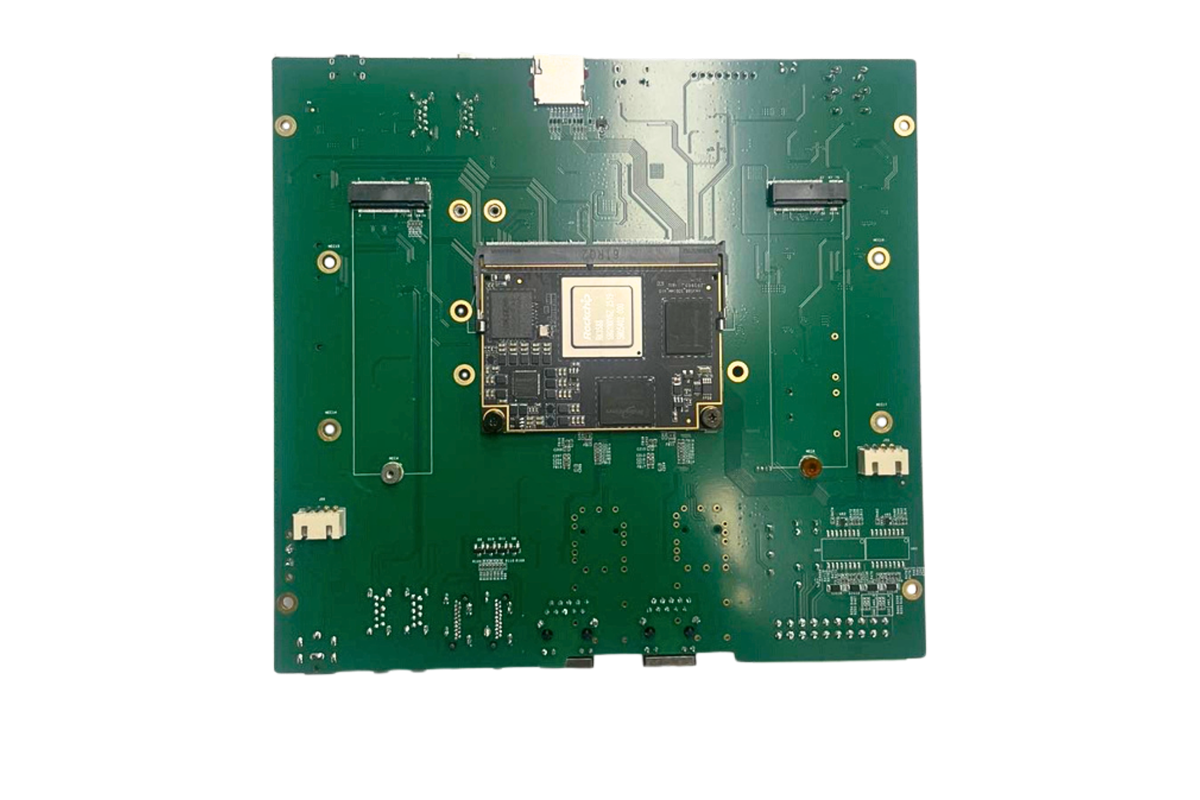
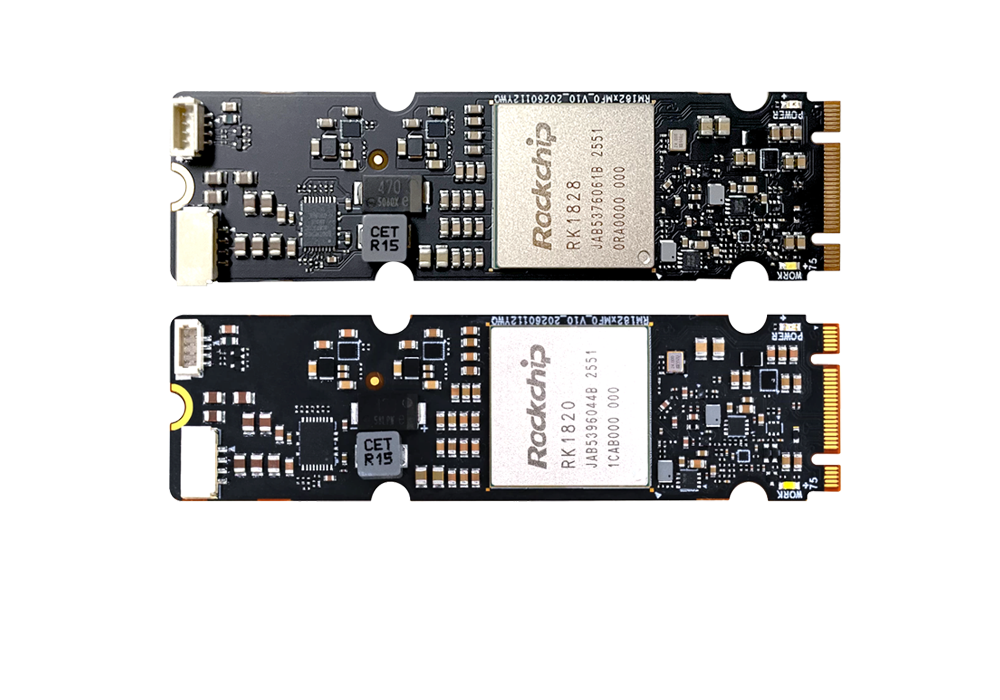
算力卡、存储、电源、散热模块化。同一套机箱可以更换不同 NPU 卡,硬件快速换芯,硬件代工厂之间的差距持续收窄。
硬件仍有差异化,但属于工程底线:宽温抗震、工业防护、硬件可信安全、多路并发稳定性。这些是入场门槛,不是溢价核心。
二、两大核心差异化:行业算法资产 + 云边协同平台
1. 行业垂直算法资产(场景壁垒)
通用 YOLO、基础检测模型开源易得,差距不在基础模型,而在行业数据、模型微调、业务规则、后处理逻辑:
工业:质检缺陷库、来料多变场景下的鲁棒性、和 PLC 联动判定逻辑;
明厨亮灶 / 工地:安全帽、烟火、离岗、口罩识别,复杂光照、遮挡、角度干扰下的低误报;
能源 / 交通:小目标识别、多目标跟踪、区域统计、业务事件封装;
模型工程化:量化、剪枝、算子适配,在固定边缘盒子上压时延、提并发、降低内存占用。
算法壁垒本质是行业数据沉淀 + 业务规则 + 模型部署流水线。同样的盒子,A 厂商误报率高、业务事件不能直接对接业务系统;B 厂商可以直接输出可审计事件,这才是客户愿意付费的部分。
2. 云边协同平台(规模化运维壁垒)
单台盒子价值有限,客户真正痛点是几十 / 几百台分布式边缘节点的批量管理:
设备:远程部署、固件升级、状态监控、告警、故障自愈;
模型:云端模型仓库、模型版本管理、灰度下发、边缘端模型更新;
数据:边侧本地推理、事件结构化上传,原始视频按需留存,满足数据不出域;
调度:云端编排、边缘本地自治断网可用、联邦学习 / 增量微调;
业务:事件推送、报表、大屏、权限、审计日志。
云边平台解决规模化交付问题:没有平台,项目交付重、运维成本高,无法快速复制;有平台,盒子变成可批量纳管的边缘节点,边际交付成本持续下降。
三、产业链角色重构
1. 硬件 ODM / 整机厂商:做标准化底座,利润持续压缩,拼交付、供应链、工业可靠性;
2. 算法方案商:深耕垂直行业,积累场景模型,可跨硬件平台迁移算法;
3. 云边平台厂商:提供统一边缘底座,兼容多芯片盒子,做设备 + 模型 + 应用生命周期管理;
4. 系统集成商:打包硬件 + 行业算法 + 云平台,落地项目,最贴近客户业务流程。
未来典型项目形态:标准化边缘盒子 + 行业算法包 + 云边管理平台。硬件可以替换,但行业算法资产和平台能力很难短时间复刻。
四、行业挑战与趋势预判
1. 硬件同质化会加速价格战:纯硬件厂商利润持续承压,必须绑定软件方案;
2. 模型可移植性成为硬需求:客户不希望算法绑定单一芯片盒子,跨 NPU 模型转换、容器化部署成为标配;
3. 边缘本地大模型会进一步放大平台价值:本地 VLM / 小模型在盒子上运行,需要云端管理知识库、模型版本、Agent 编排,云边平台承载更多能力;
4. 安全、隐私合规权重上升:数据本地留存、脱敏上送、国密加密、审计,会成为云边平台标配能力。
五、业务启示
买盒子,买的是算力底座;买方案,买的是行业识别能力 + 大规模分布式 AI 运维能力。硬件趋同之下,软件栈、行业算法资产、云边协同平台才是长期护城河。
请用手机扫码查看分享内容
 需求留言:
领先的边缘智能产品与解决方案提供商



产品咨询:17340067106(毛经理)
软件算法咨询:18982151213(刘经理)
四川省成都市武侯区天府五街花漾锦江JR大厦B座7层(总部)



 试用申请
 产品咨询
 在线客服
 回到顶部