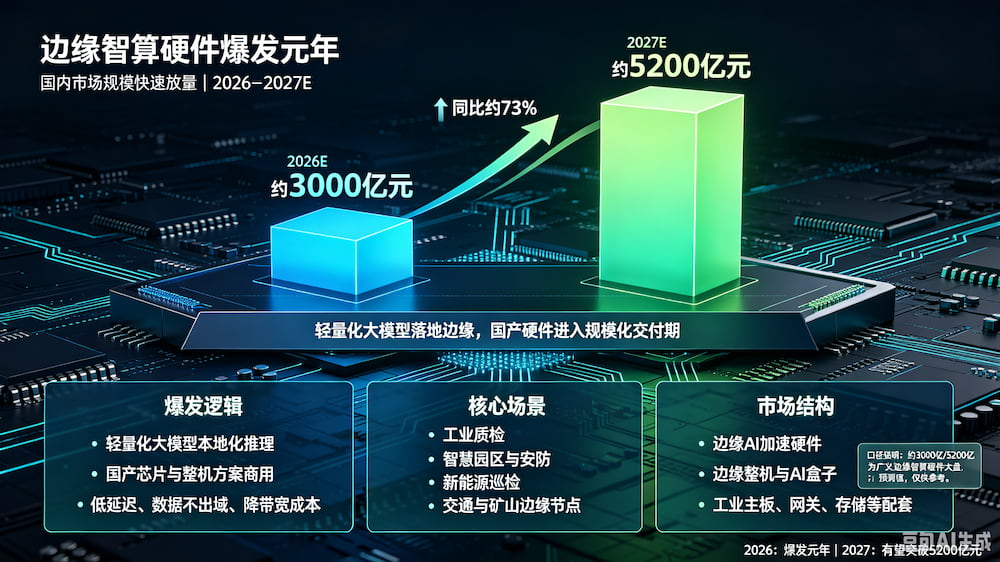
口径说明:3000 亿 / 5200 亿属于广义边缘智算硬件大盘(边缘算力卡、AI 盒子、边缘服务器、工业智算主板、网关、存储、配套硬件整机,不包含纯软件与云端服务),和狭义边缘 AI 芯片(几百亿级别)口径不一样,这也是很多机构数据差异的核心原因。
核心数据
2026 年:国内边缘智算硬件市场规模约3000 亿元,定为爆发元年
2027 年:有望突破5200 亿元,同比增速约 73%
爆发核心逻辑
1. 技术拐点:轻量化大模型落地边缘
3B~27B 小参数量大模型成熟,可在本地边缘硬件完成推理;国产算力芯片(RK、算能、力擎、摩尔线程等)配套模组、核心板、整机方案批量商用,软硬件生态闭环成型,不再是 Demo 阶段,可规模化交付项目。
优势:低延迟、本地数据不出域、节省带宽成本,适配工业、安防、光伏、交通等强实时 + 数据合规场景。
2. 场景需求集中放量
智慧工地、明厨亮灶、园区安防:多路视频 AI 分析盒子大规模替换传统 NVR
工业质检、光伏风电巡检:边缘智算盒子 / 算力卡部署在产线、巡检设备
交通、高速、船舶、矿山:无人设备、边缘网关 + 本地 AI 推理
机器人、具身智能:本地边缘算力支撑感知与规划
3. 政策 + 国产替代双驱动
各地数字经济、新型工业化、算力补贴政策倾斜边缘节点;出于数据安全、供应链自主可控,政企项目优先选用国产边缘智算硬件,挤压海外 Jetson 等传统方案市场空间。
市场结构拆解(广义硬件)
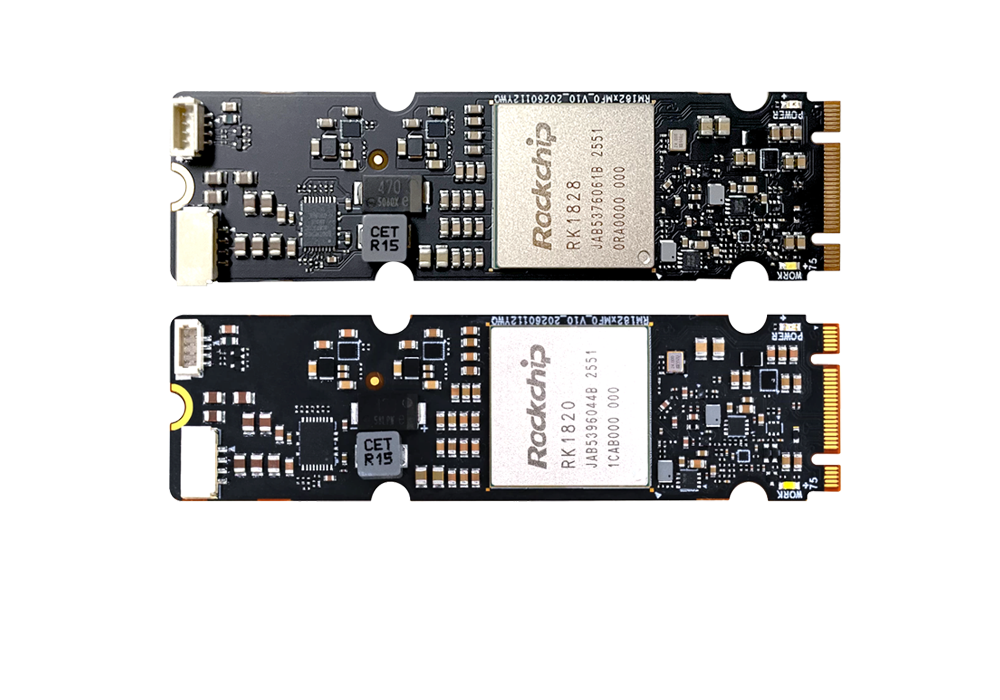
1. 边缘 AI 加速硬件(算力卡、核心板、模组):芯片 + 载板,是利润核心,代表:RK1828、BM1684X、力擎 LQ50、摩尔线程花港等
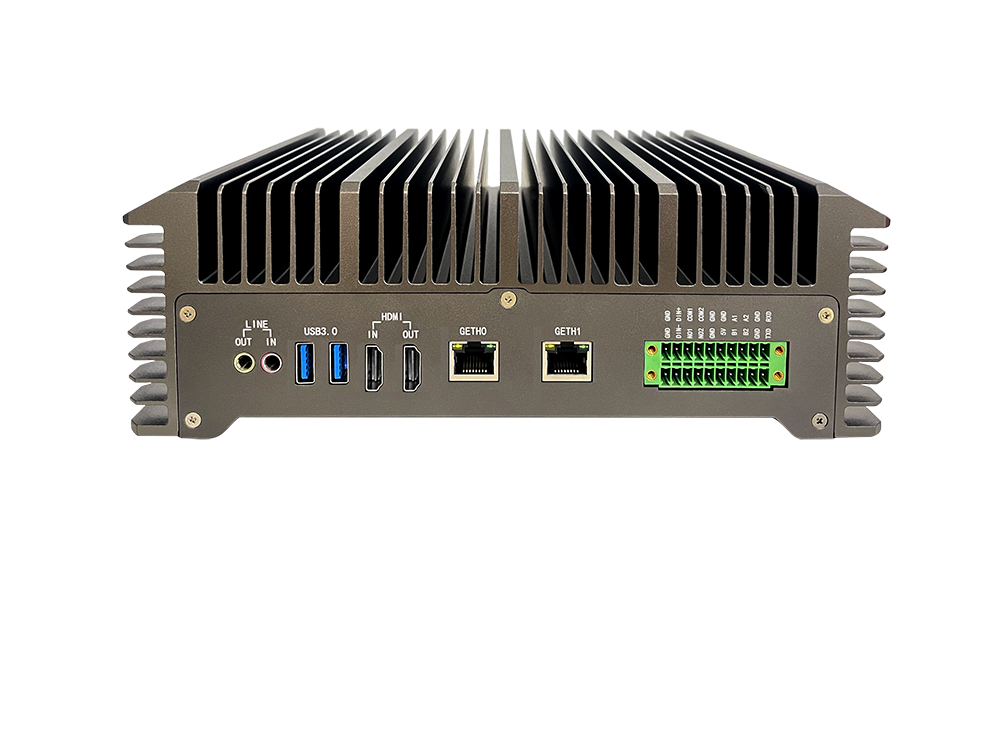
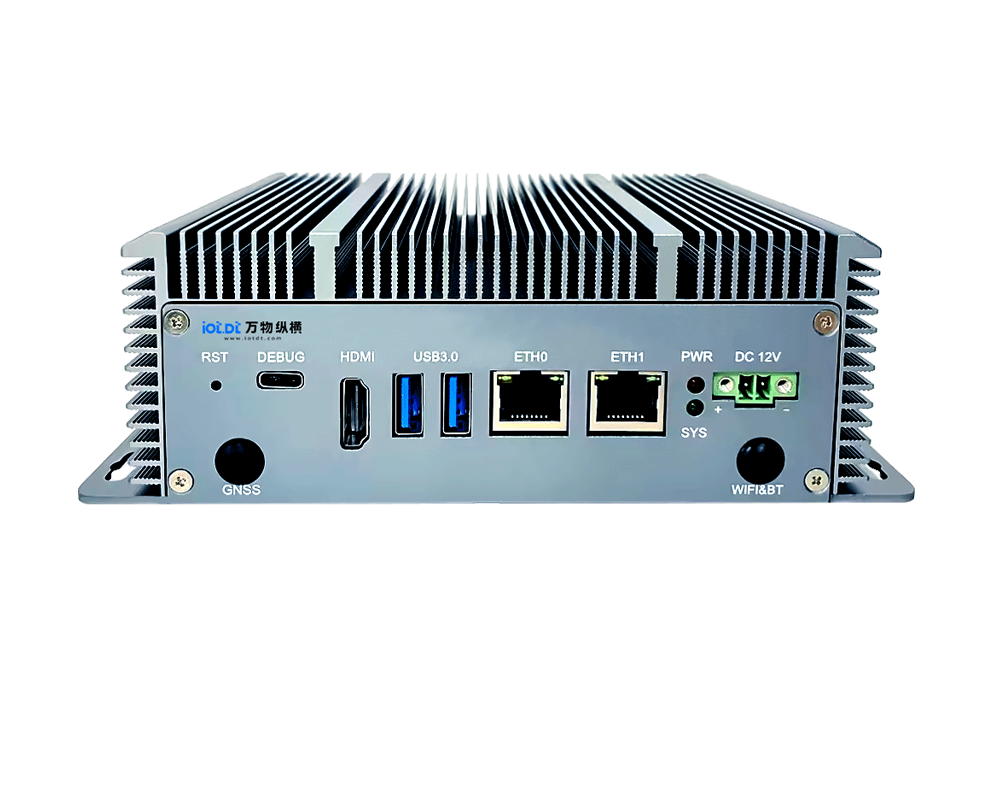
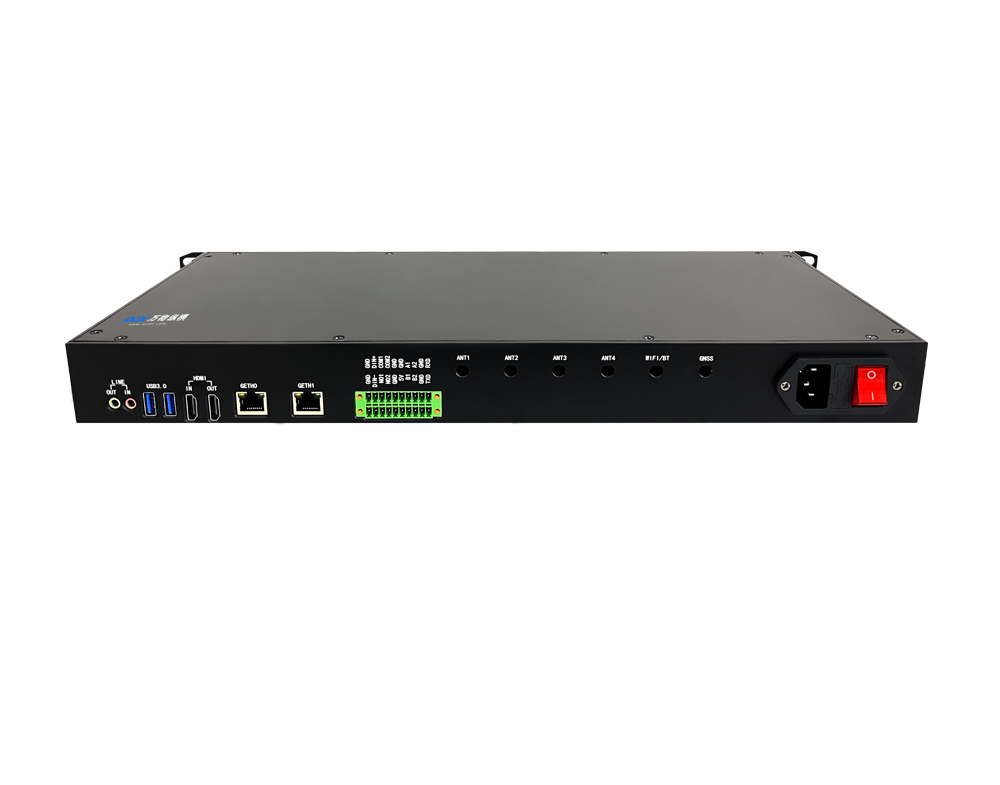
2. 边缘整机(AI 盒子、工业智算服务器):面向行业项目,当前出货量增长最快,万物纵横这类厂商主打品类
3. 配套硬件:工业主板、边缘网关、本地存储、电源、散热等
狭义边缘 AI 芯片单独市场规模仅数百亿,很多人容易混淆两个口径。
风险点
1. 统计口径差异:不同机构对 “边缘智算硬件” 定义差别巨大,3000 亿属于偏广义口径;权威 IDC / 信通院口径会更小。
2. 价格战压力:国产边缘芯片、AI 盒子厂商扎堆,2026-2027 会出现激烈价格竞争,压缩毛利率。
3. 软件生态短板:虽然硬件爆发,但模型适配、SDK、运维工具仍弱于海外方案,部分项目落地周期拉长。
4. 下游资本开支波动:工业、能源行业预算波动会影响边缘硬件采购节奏。
总结
轻量化大模型与国产算力硬件成熟共振,2026 成为国内边缘智算硬件爆发元年,市场规模 3000 亿元;2027 有望攀升至 5200 亿,工业、安防、新能源巡检是核心落地赛道。
请用手机扫码查看分享内容
 需求留言:
领先的边缘智能产品与解决方案提供商



华北地区负责人:17340067106(毛经理)
华东地区负责人:17358670739(甘经理)
华南、华西地区负责人:19113907060(耿女士)
软件算法咨询:18982151213(刘先生)
四川省成都市武侯区天府五街花漾锦江JR大厦B座7层(总部)
 试用申请
 硬件设备咨询
软件算法咨询
 在线客服
 回到顶部