
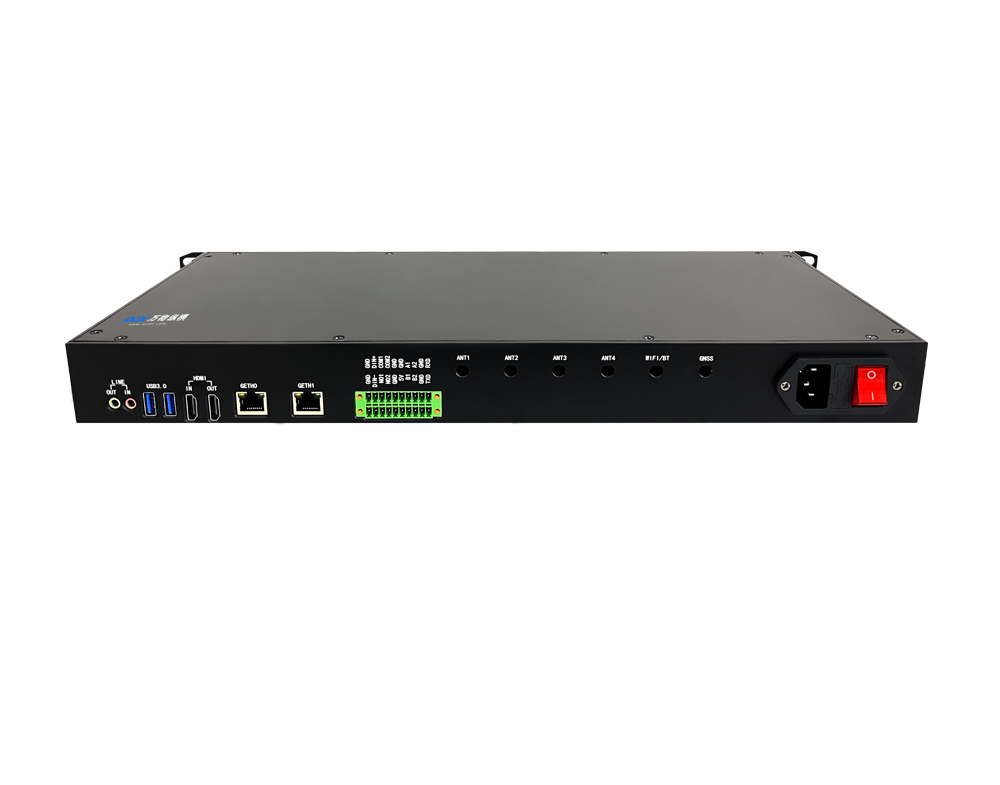
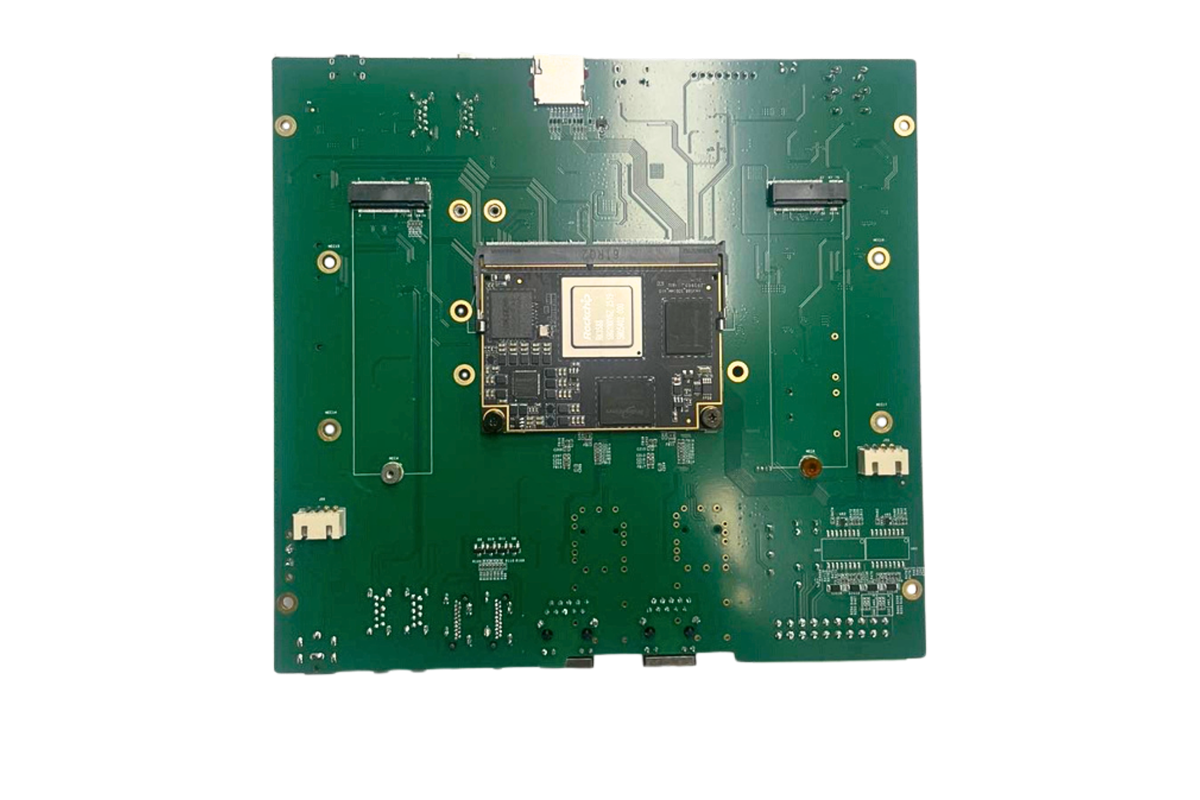
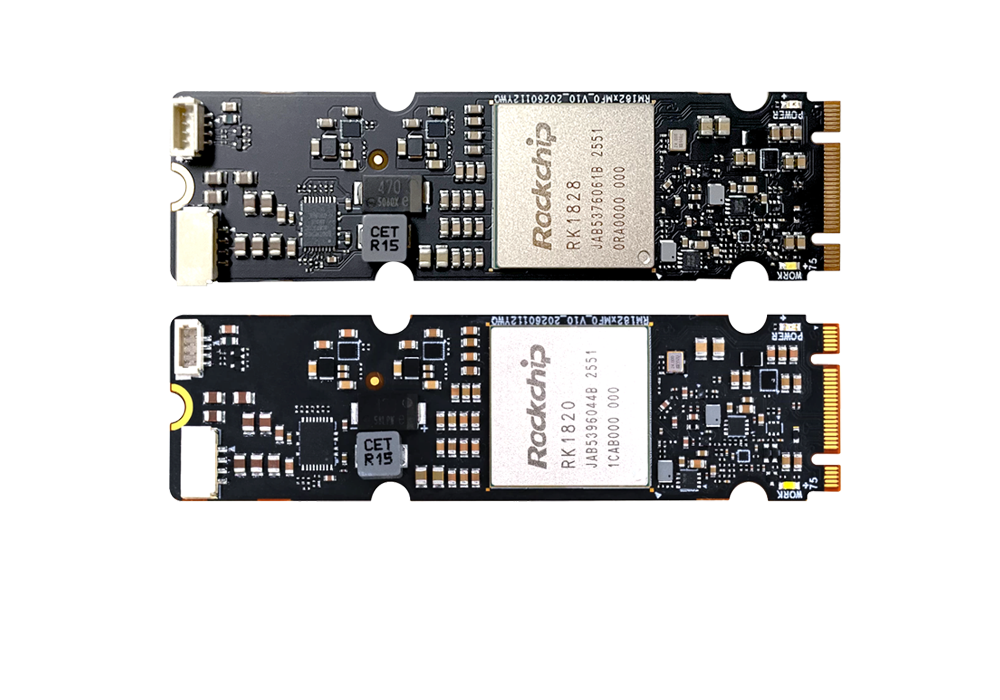
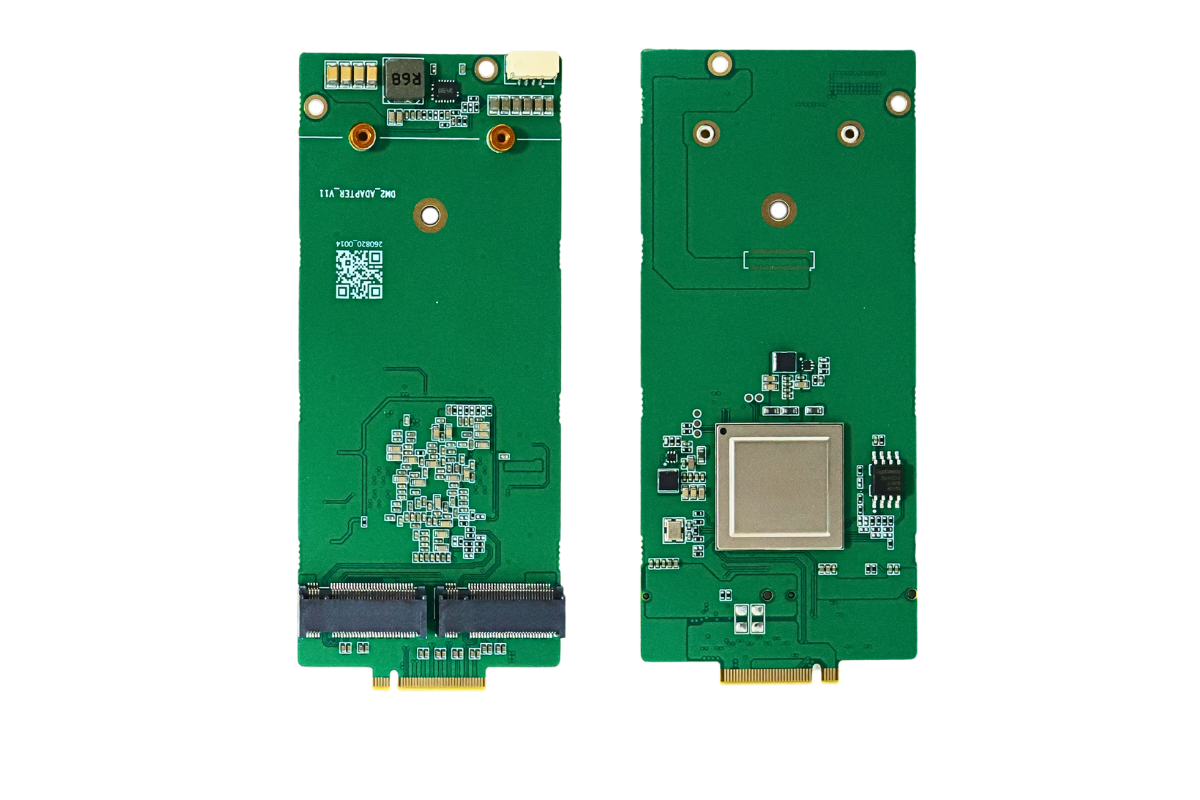


传统边缘硬件的商业模式,长期是整机打包销售、硬件一次性交付、算力固定不可改:工控机、AI 盒子出厂算力锁定,客户算力不足只能整机换新;方案商需要深度定制主板,项目周期长、库存压力大,客户只能在 “高配高价” 和 “低配不够用” 之间二选一。而 M.2 算力卡(M.2 2280 标准形态,PCIe 通道)把主机硬件与 AI 算力解耦,从底层改变边缘硬件的设计、交付、运维与盈利逻辑。
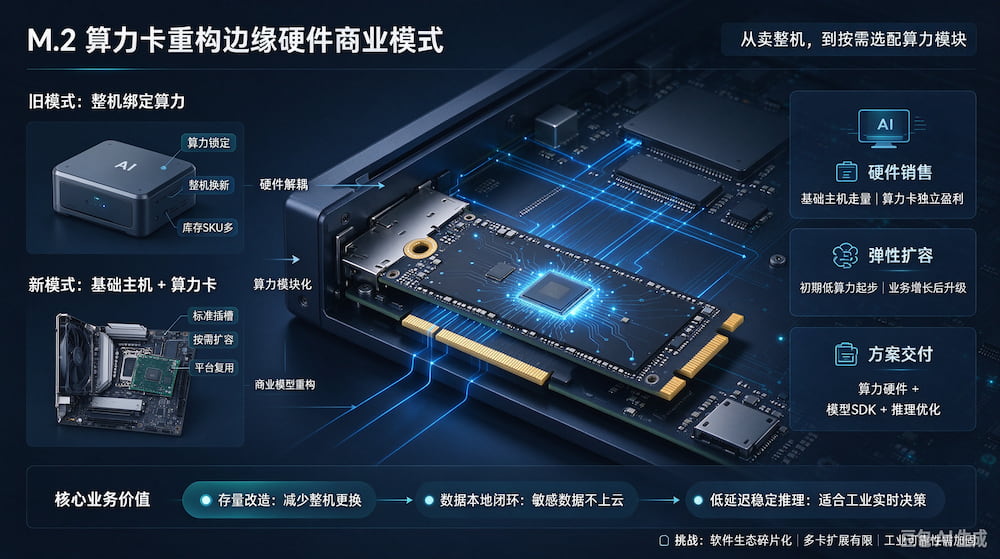
一、硬件架构变革:从一体化整机,转向模块化算力插拔
1. 存量设备改造市场被激活
原有工控机、工业主机、智能网关、机器人控制器,只要预留标准 M.2 插槽,直接插入算力卡即可扩容 AI 推理能力,无需更换整机、无需重新开板设计。
典型场景:旧产线视觉检测设备、园区安防 NVR、AGV 控制器,原本 CPU 算力不足以跑 LLM / 多模态模型,加装 M.2 算力卡就能升级多路视频分析、本地大模型能力,大幅降低项目改造投入。这开辟了边缘硬件过去被忽略的存量升级市场,不再只做新机销售生意。
代表产品:RK1828、力擎 LQ50、寒武纪 MLU220-M.2 等,全部采用标准 M.2 2280 形态,低功耗、无风扇适配工业宽温场景。
2. 硬件 BOM 分层,降低方案商研发门槛
硬件厂商可以拆分:基础主机(CPU + 存储 + 接口)标准化量产,算力作为独立选配模块。
方案商 / 集成商:统一采购基础主机,根据客户项目算力需求选配不同规格 M.2 算力卡(几 TOPS~ 上百 TOPS),减少整机 SKU,降低库存压力;
OEM 设备厂商:不用自研 NPU 芯片主板,直接在产品预留 M.2 插槽,快速给产品增加 AI 能力,缩短产品上市周期。
二、商业模式重构,带来 4 个新盈利模型
1. 硬件销售:从 “卖整机” 变成【基础硬件 + 算力模块】双产品销售
过去一台 AI 盒子打包卖,算力成本隐藏在整机里;现在基础主机薄利走量,算力卡成为独立盈利单元。同一个硬件底座,低端项目配低算力卡,高端项目搭载高性能 M.2 算力卡,实现硬件平台复用,差异化定价。
2. 算力弹性订阅 / 分期扩容(新兴模式)
边缘项目算力需求不是静态的:产线新增检测工位、安防新增摄像头、业务迭代升级更大模型。
M.2 模块化带来了硬件层面的弹性扩容:客户初期低算力起步,业务增长后追加算力卡而不是更换整机。长期可衍生算力授权、模型部署运维订阅,把一次性硬件售卖,拓展成持续性服务收入,从硬件厂商转向 “边缘算力服务商”。
3. 项目交付模式:标准化硬件 + 模型 SDK,打包交付 AI 解决方案
M.2 算力卡配套完整模型编译 SDK,支持 Qwen、Llama、YOLO 等主流模型。硬件厂商不再只卖硬件,而是输出算力硬件 + 模型移植 + 推理优化一体化方案。
集成商拿到标准化 M.2 算力卡,快速落地工业质检、智慧工地、明厨亮灶、本地 Agent 等场景,项目交付周期缩短。利润重心从硬件差价,向算法适配、模型调优、售后技术服务转移。
4. 国产化生态分层替代
国产 M.2 算力卡(RK1828、LQ50 等)快速成熟,替代海外边缘加速模组。国产芯片厂商、硬件 ODM、行业集成商形成产业链分工:芯片厂商输出 M.2 卡模组,ODM 生产标准化边缘主机,行业集成商深耕垂直场景,产业链分工细化,不再是少数厂商 “芯片 + 整机 + 算法” 全栈包揽。
三、核心业务价值:解决边缘落地三大老痛点
1. 成本 TCO 下降:存量改造避免整机更换,算力按需选配,减少前期硬件资本投入;
2. 数据本地闭环:算力在边缘端本地推理,视频、工业敏感数据不上云,满足隐私合规,降低带宽与云端 API 成本;
3. 低延迟稳定推理:摆脱网络依赖,工业控制、机器人实时决策场景,不会因网络波动失效。
四、现存挑战
1. 软件生态碎片化:不同芯片厂商 SDK、模型工具链不互通,客户更换算力卡需要重新适配模型;
2. 多卡扩展上限:M.2 插槽数量有限,多路高并发场景,仍然需要 PCIe 大卡;
3. 工业可靠性:M.2 插拔结构在强振动、高粉尘工业环境,相比板载 SoC,需要额外加固设计。
五、趋势总结
M.2 算力卡不只是硬件形态创新,核心是算力商品化:把 AI 算力从嵌入式主板里剥离成可独立采购、插拔升级的标准化组件。
边缘行业正在从「买带 AI 的整机」转向「买通用主机,按需选配算力模块」,催生存量改造市场、算力订阅、软硬一体方案等新商业模式,重构工控、安防、机器人、AI 硬件产业链的利润分配方式。
请用手机扫码查看分享内容
 需求留言:
领先的边缘智能产品与解决方案提供商



产品咨询:17340067106(毛经理)
软件算法咨询:18982151213(刘经理)
四川省成都市武侯区天府五街花漾锦江JR大厦B座7层(总部)



 试用申请
 产品咨询
 在线客服
 回到顶部