


1. 5000亿是宽口径结论,狭义芯片市场不足其一半
“边缘AI芯片市场破5000亿”这一说法能否成立,取决于统计边界,而不是统计误差。按现有公开研究口径,同一时间点、同一产业,至少存在三种量级完全不同的数字:狭义芯片口径的全球市场在206亿—350亿美元区间,中国本土芯片口径在925亿—1200亿元人民币,只有把加速模组、边缘整机、AI盒子与配套方案一并计入,2026年全产业链规模才接近5000亿人民币量级。因此5000亿可以用于描述产业总体盘子,但不能用来衡量单一芯片品类的收入空间。
统计口径 | 覆盖范围 | 2026年规模 | 增速 |
全球狭义边缘AI芯片 | 芯片裸片与独立加速器,不含整机与软件服务 | 206亿—350亿美元(约1480亿—2520亿元人民币) | 约17%—18% |
中国本土边缘AI芯片 | 国内市场,按芯片口径统计 | 925亿—1200亿元人民币 | 35%以上 |
边缘AI全产业链(宽口径) | 加速模组、边缘整机、AI盒子、算力模组及配套解决方案 | 接近5000亿元人民币 | 高于芯片口径 |
口径差异直接改变结论:在宽口径下,5000亿意味着边缘智能硬件的整体渗透在加速,模组与整机厂商是主要受益方;在芯片口径下,真正的增量集中在少数具备通用编程能力的加速芯片上,价格与生态压力也更大。对外引用这组数字时,应始终与“统计范围”一同写明,避免把产业总规模当作芯片市场空间来做产品测算。
1. M.2算力卡成为增长主力,靠的是形态红利而非峰值算力
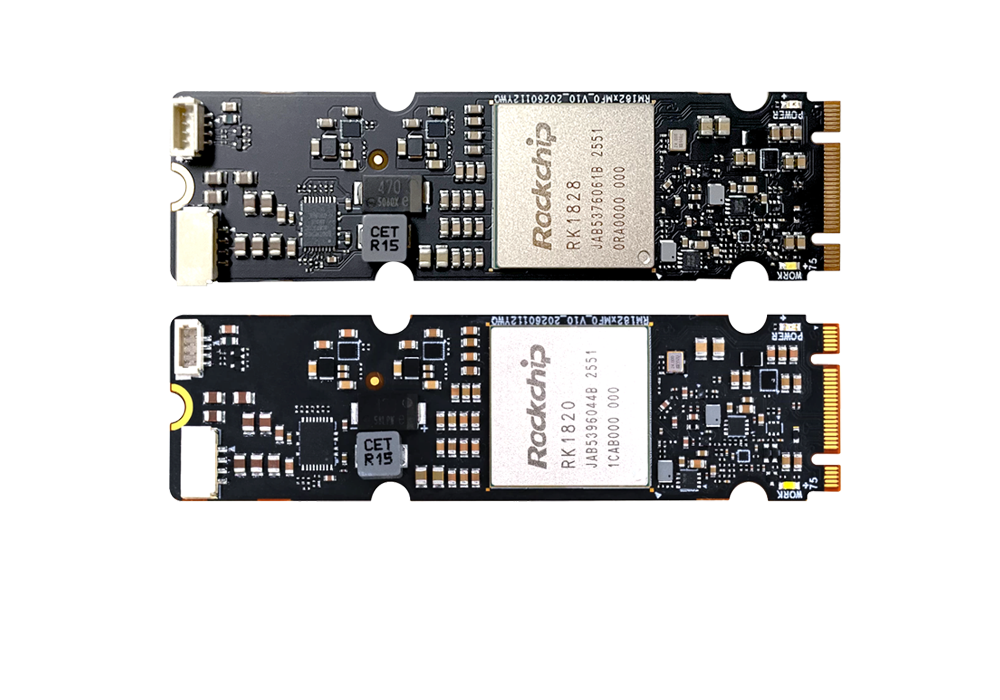
M.2/Mini PCIe形态的AI加速卡是目前边缘算力市场增速最高的细分赛道,其增长动力来自“存量设备如何升级算力”,而不是“单卡能跑多少TOPS”。2025年,M.2/Mini-PCIe模组在VPU类边缘AI加速卡市场已占据33.55%的收入份额,规模约6.2亿美元;多家研究机构判断,2026—2035年间M.2将保持所有硬件形态中最高的复合增速,明显快于PCIe全高卡。
支撑这一判断的是三条同行逻辑:
改造成本低:边缘网关、工控机、AI视觉盒子普遍预留M.2插槽,加装算力卡即可升级,无需更换整机与主板。
功耗与散热可控:25W级功耗适配无风扇或小风道机箱,能落在既有整机的供电与散热预算内。
场景刚需明确:智慧城市、工业质检、智慧安防等场景需要在现场侧就近推理,对时延与数据不出域的敏感度高于对峰值算力的追求。
但形态红利有其上限。M.2受限于插槽功耗、PCIe通道数与板卡面积,单卡算力被压在数十TOPS量级,面向的是存量设备的推理升级,而非大模型训练或多卡集群。把M.2的高增速等同于高价值量,会高估这一品类的收入贡献。
2. 登临KS20:国产第一梯队,放到全球仍是长尾
把“KS20-A占比”作为一个单一数字讨论没有意义,因为它在不同参照市场中的位置相差两个数量级。按公司、产品线、细分市场三个层级拆开看,才能得到可用的判断:登临在中国企业AI GPGPU市场排名第三、份额1.0%,KS系列已成为其出货绝对主力,KS20的M.2形态在国产通用GPU算力卡中处于第一梯队,但在全球M.2边缘算力卡市场仍不足1%。
观察层级 | 参照市场 | 位置与份额 | 依据 |
公司整体 | 中国企业AI GPGPU市场,2025年规模118亿元 | 排名第三,市占率1.0% | 弗若斯特沙利文数据,头部两家国际厂商合计占95%以上 |
产品线 | 登临自身出货结构 | KS系列占2025年出货52.7%(6400片/12144片);2026年前4个月占比超90% | 厂商出货量与收入增速披露(收入同比增长超33倍) |
国产M.2通用GPU | 国产M.2 AI算力卡 | 约5%—8%,属第一梯队 | 按出货量级与竞品格局推算,非官方口径 |
全球M.2边缘算力卡 | 全球M.2边缘加速卡 | 不足1% | 市场主流为英伟达、英特尔、瑞芯微等厂商的专用NPU与SoC模组 |
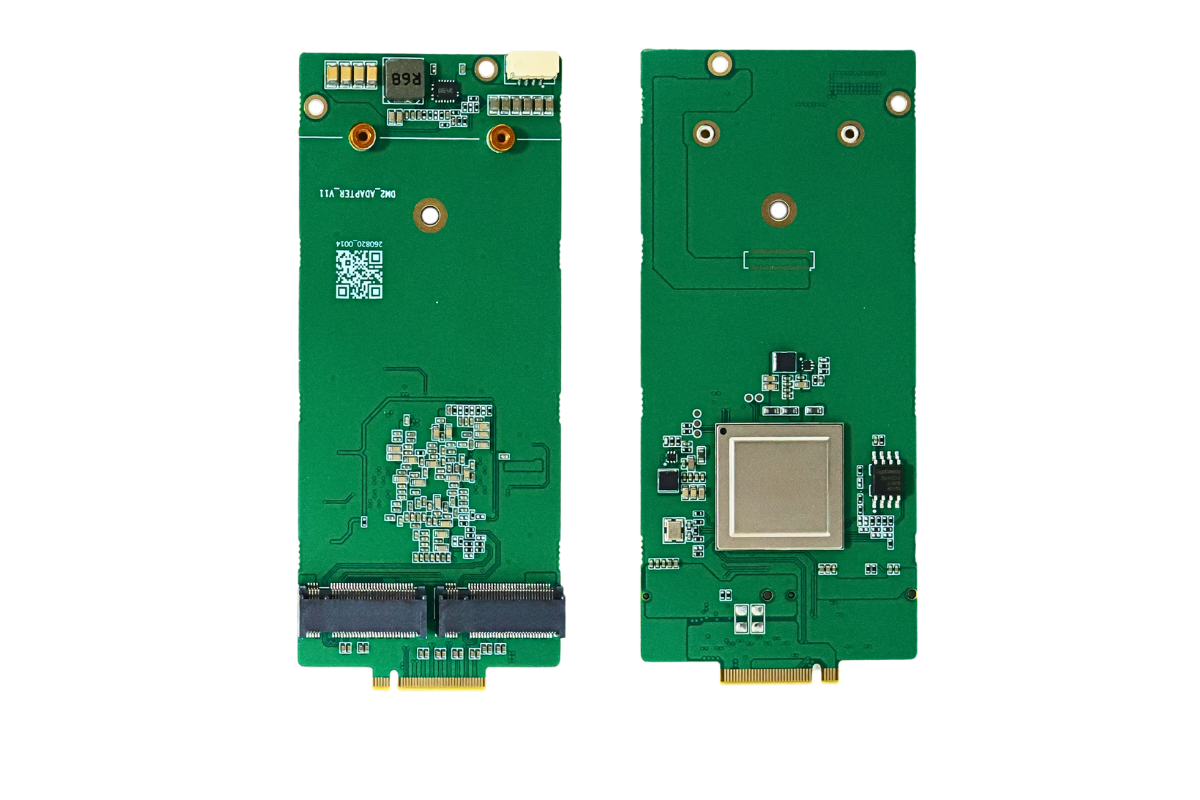
KS20本身的产品定位也解释了这组份额的分布:它提供PCIe、MXM、M.2三种硬件形态,M.2版本典型功耗25W、INT8算力70TOPS,是国产M.2通用GPU算力卡的代表产品之一。它的竞争力来自通用GPU编程能力与国产替代窗口,而不是与专用NPU比拼能效比;这也决定了它在国产替代需求明确的客户群里渗透较快,在已经绑定英伟达或瑞芯微生态的存量项目中推进较慢。
需要指出一处命名问题:公开产品体系中并无“KS20-A”这一官方型号,该表述多为渠道或行业对KS20 M.2版本的俗称。登临面向不同算力等级的产品矩阵为KS20、KS28、KS38,分别对应边缘、中边缘与云端场景。以“KS20-A”为关键词检索市占率,本身就不存在可核对的公开数据源。
3. 结论、边界与待验证事项
三条结论可以直接支撑判断:其一,5000亿是宽口径的产业规模,狭义边缘AI芯片市场约为其三分之一到二分之一,引用须标注范围;其二,M.2算力卡的高增速来自存量设备的升级需求,增长确定但价值量有限;其三,KS20的份额必须分层表述,国产M.2通用GPU第一梯队与全球不足1%同时成立,单独给出任一数字都会误导。
边界:本文数据来自公开研究机构与厂商披露的估算值,为对话内容的整理稿,未附原始链接;5%—8%与不足1%两处区间为依据出货量级和竞品格局的推算,不属于官方统计。
待验证:KS20 M.2版本的实际出货量与客户结构;VPU类加速卡口径与通用GPGPU口径的交叉重叠;5000亿宽口径的原始出处与统计年份;2026年KS系列收入增速的可持续性。
请用手机扫码查看分享内容
 需求留言:
领先的边缘智能产品与解决方案提供商



产品咨询:17340067106(毛经理)
软件算法咨询:18982151213(刘经理)
四川省成都市武侯区天府五街花漾锦江JR大厦B座7层(总部)



 试用申请
 产品咨询
 在线客服
 回到顶部