
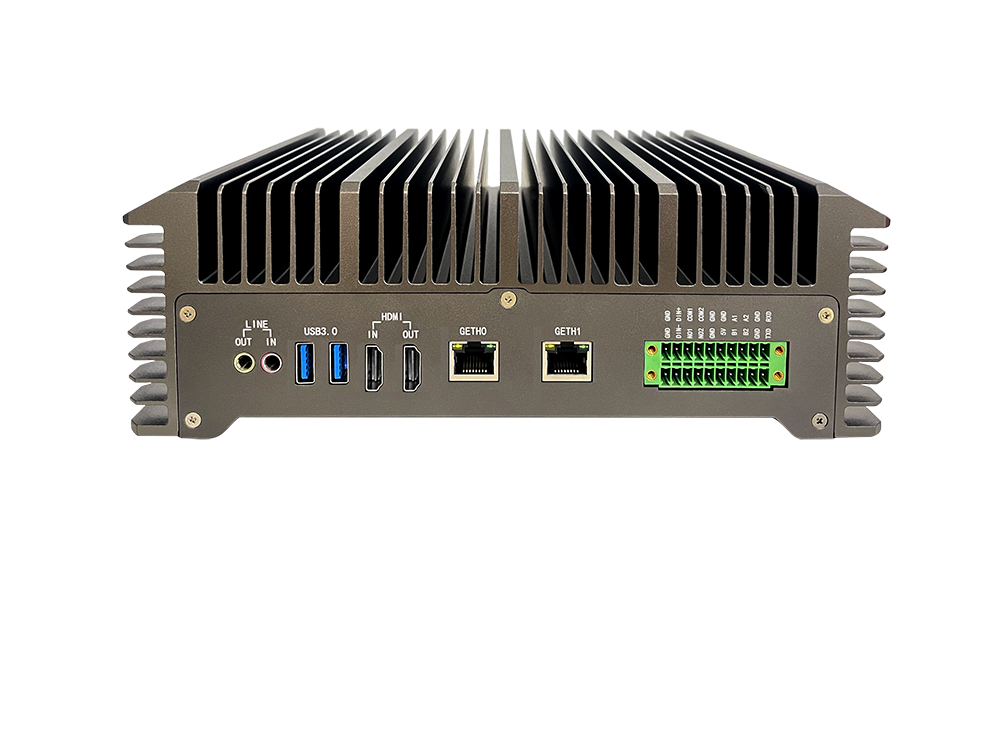
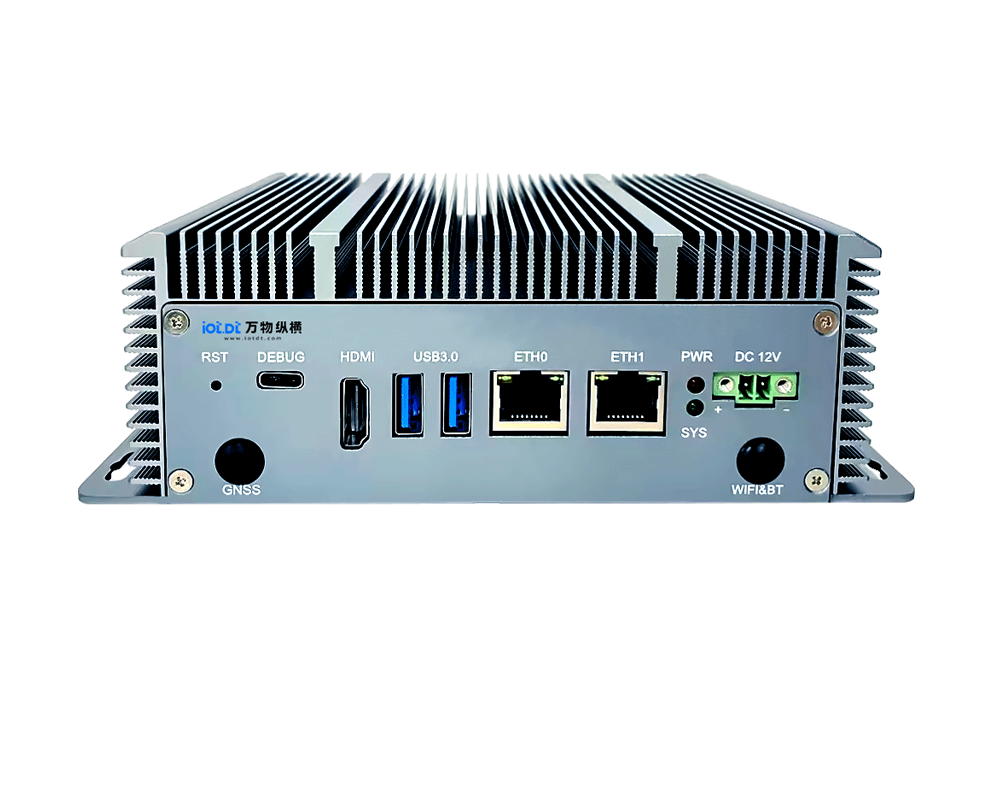


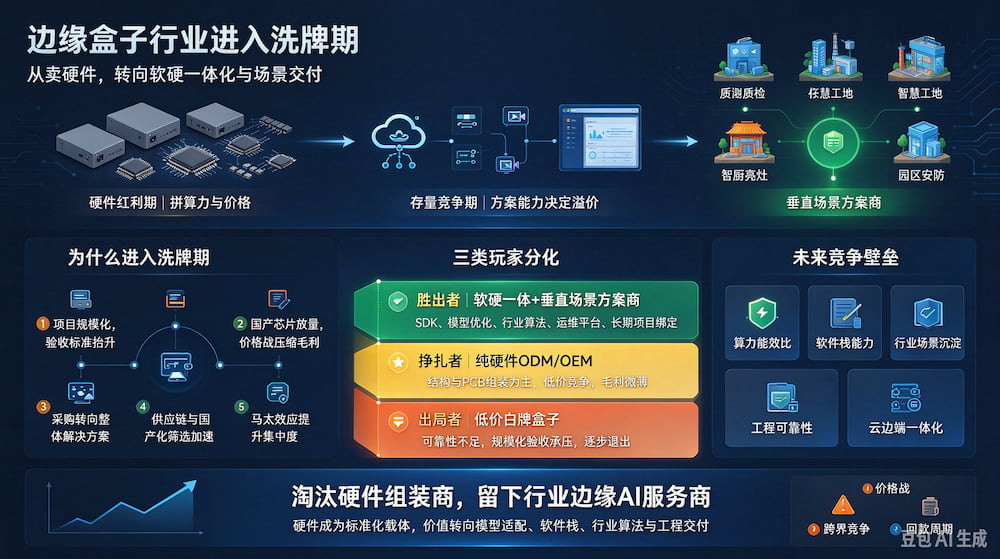
行业已经从硬件卖盒子的红利期,转向软硬一体化、场景化交付的存量竞争阶段,纯 OEM / 白牌硬件厂商加速出清,头部与深耕垂直行业的方案商集中度持续抬升。
一、为什么现在进入洗牌期
1. 市场从试点走向规模化落地,客户标准大幅抬升
前几年大量项目属于 Demo、试点,只要能跑通 AI 推理即可;现在工业、明厨亮灶、智慧工地、园区安防进入批量招标,客户考核稳定性、宽温、EMC、长期 OTA、运维、模型迭代、断网可用,不再只看 TOPS 算力和低价。单纯堆芯片、拼外壳的盒子,在项目验收阶段大量淘汰。
2. 国产芯片供给爆发,价格战压缩硬件毛利
瑞芯微 RK3588、算能 BM1684X/BM1688、地平线、寒武纪等国产边缘芯片放量,方案同质化严重,中低端 8~16TOPS 盒子价格持续下探,纯硬件毛利被压到极低。只做硬件组装的厂商没有护城河;能做模型转换、SDK、云边协同、行业算法包的厂商才能拿到溢价。
3. 需求逻辑改变:客户买的不是盒子,是整套解决方案
甲方采购重心从 “算力硬件” 转向视频接入 + AI 算法 + 本地推理 + 上报 + 运维平台一体化交付。很多项目招标直接捆绑算法,单独卖硬件很难中标。小厂商缺少算法、模型适配能力,只能做配套分包,利润进一步被挤压。
4. 供应链与国产化政策加速筛选
政企、工业项目倾向国产算力方案,海外芯片方案受限;同时芯片、电源、存储供应链波动,有稳定芯片锁量、成熟 BOM、可靠性测试能力的厂商抗风险更强,中小厂商容易出现断料、交付延期问题。
5. 行业集中度提升,马太效应显现
头部厂商(海康、大华、研华、阿里云、联想等)占据智慧城市、工业质检大订单;大量中小厂商被迫收缩,要么转向细分垂直赛道,要么退出市场。TOP 厂商份额持续上涨,中小白牌厂商生存空间持续收窄。
二、洗牌期,三类玩家的分化走向
✅ 胜出者:软硬一体 + 垂直场景方案商
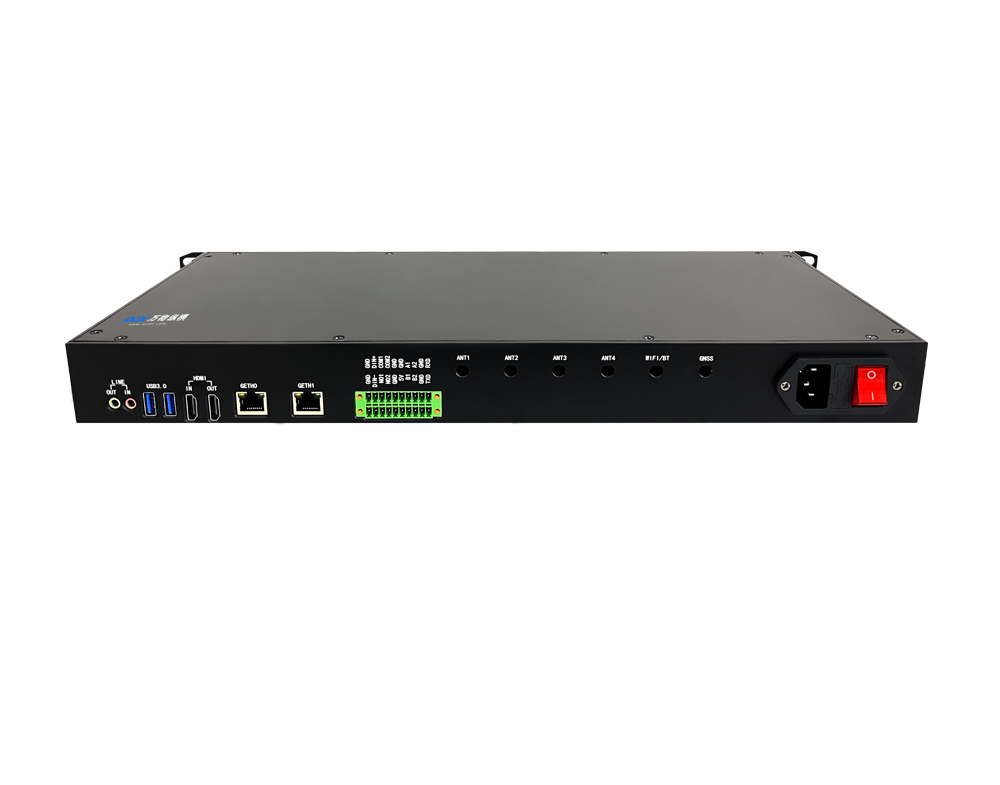
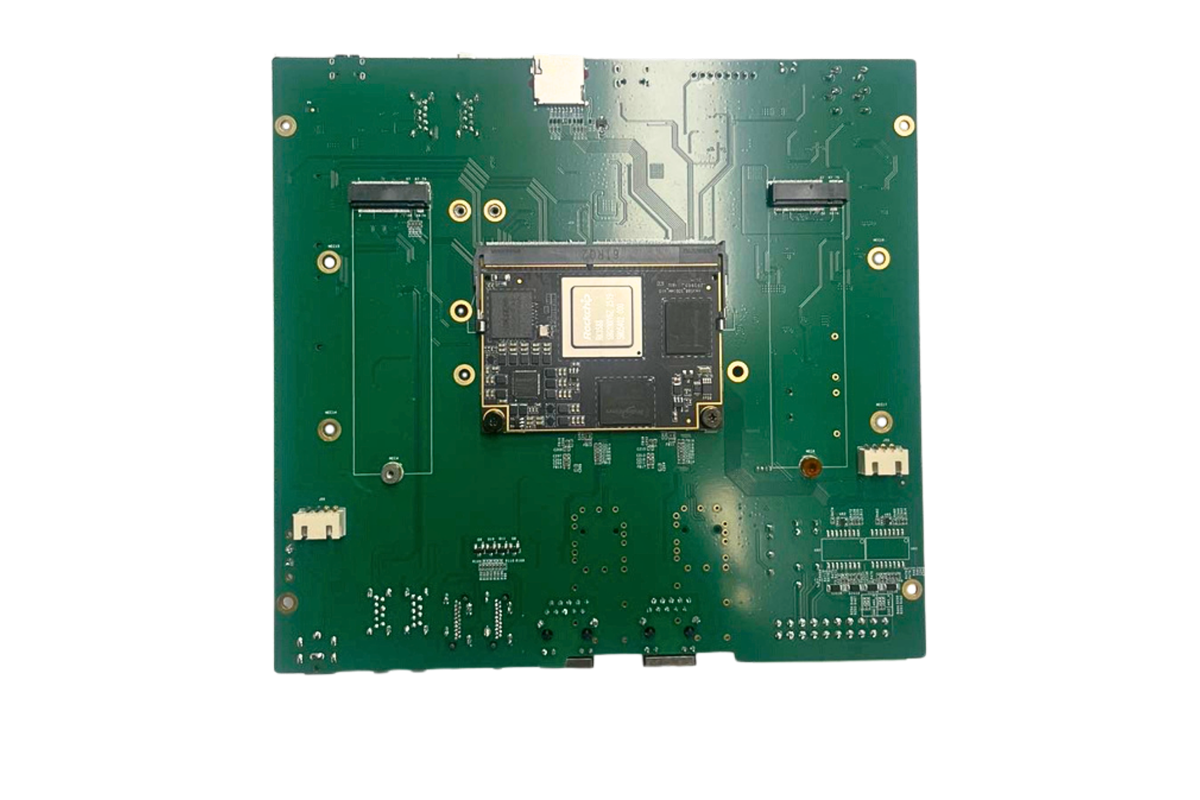
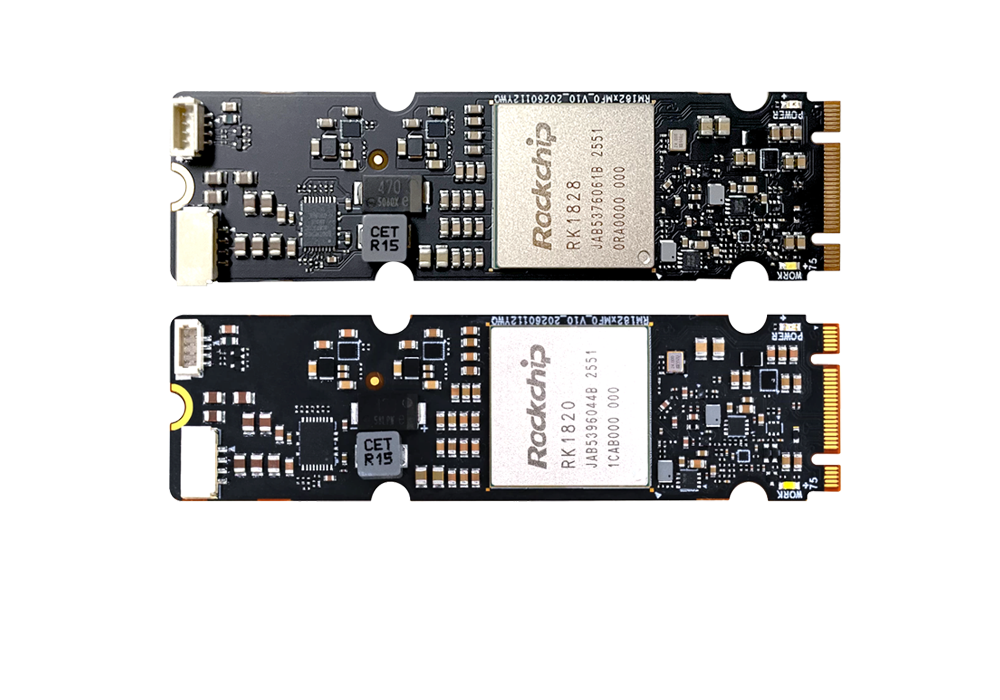
拥有底层 SDK、模型优化能力,深耕工业质检、工地、明厨亮灶、能源、轨道交通等细分场景,可提供定制算法、运维平台,绑定长期项目,具备较高客户粘性。例如万物纵横这类厂商,基于国产算力芯片做 AI 算法盒子、本地推理一体机方案。
挣扎者:纯硬件 ODM/OEM 厂商
只做硬件结构、PCB 组装,缺少软件与算法适配能力。只能拼低价,毛利微薄,订单不稳定;适合做代工配套,很难独立拿项目,持续承压。
❌ 出局者:低价白牌盒子厂商
方案抄袭、简化可靠性测试,稳定性差。试点项目尚可,规模化项目验收失败;价格战持续亏损,逐步退出市场。
三、未来行业核心竞争要点
1. 算力能效比:不再单纯比拼 TOPS,看重功耗、多路视频并发、模型推理延迟,低功耗多路方案更受现场项目欢迎。
2. 软件栈能力:模型转换工具、算子适配、容器化部署、OTA 升级、远程运维,是核心壁垒。国产芯片 SDK 完善度差距会持续拉开厂商差距。
3. 行业场景沉淀:工业、安防、工地、零售等场景 Know-how,算法库、行业适配经验,构成差异化。
4. 工程可靠性:宽温、防尘抗震、EMC、长期 MTBF,工业级项目刚需。
5. 云边端一体化:边缘本地推理 + 云端管理平台,是现在项目标配。
四、机会与风险
机会
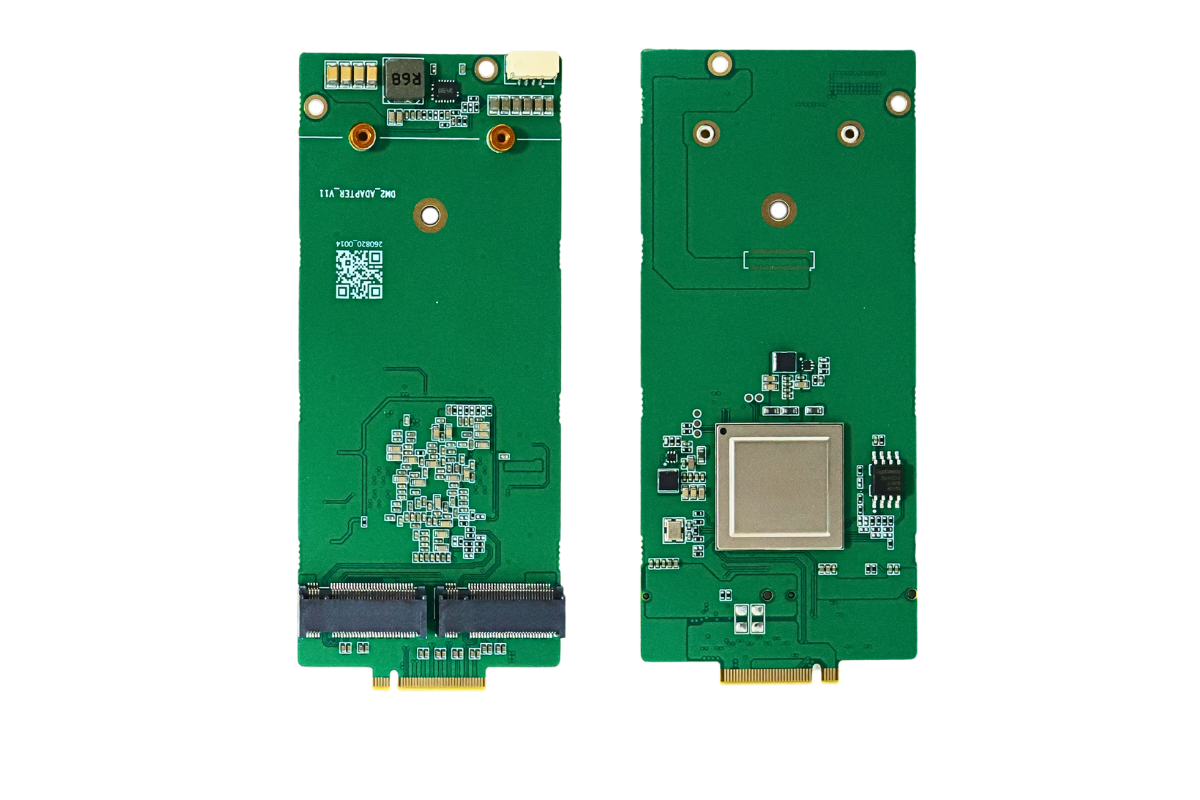
国产替代持续推进,BM1684X、RK3588、LQ50 等国产算力卡 / 芯片方案持续放量;
工业视觉、智慧工地、明厨亮灶、园区视频分析等场景需求稳定增长;
轻量化本地大模型 + VLM 视觉模型落地,给边缘盒子带来新的增量空间。
风险
硬件价格战持续,硬件利润持续变薄;
算法公司向下做硬件、头部设备商向下挤压,跨界竞争加剧;
项目回款周期长,中小方案商资金压力大。
五、总结
边缘盒子行业洗牌,本质是淘汰 “硬件组装商”,留下 “行业边缘 AI 服务商”;硬件会逐步变成标准化载体,真正的价值转移到模型适配、软件栈、行业算法和工程交付能力上。
请用手机扫码查看分享内容
 需求留言:
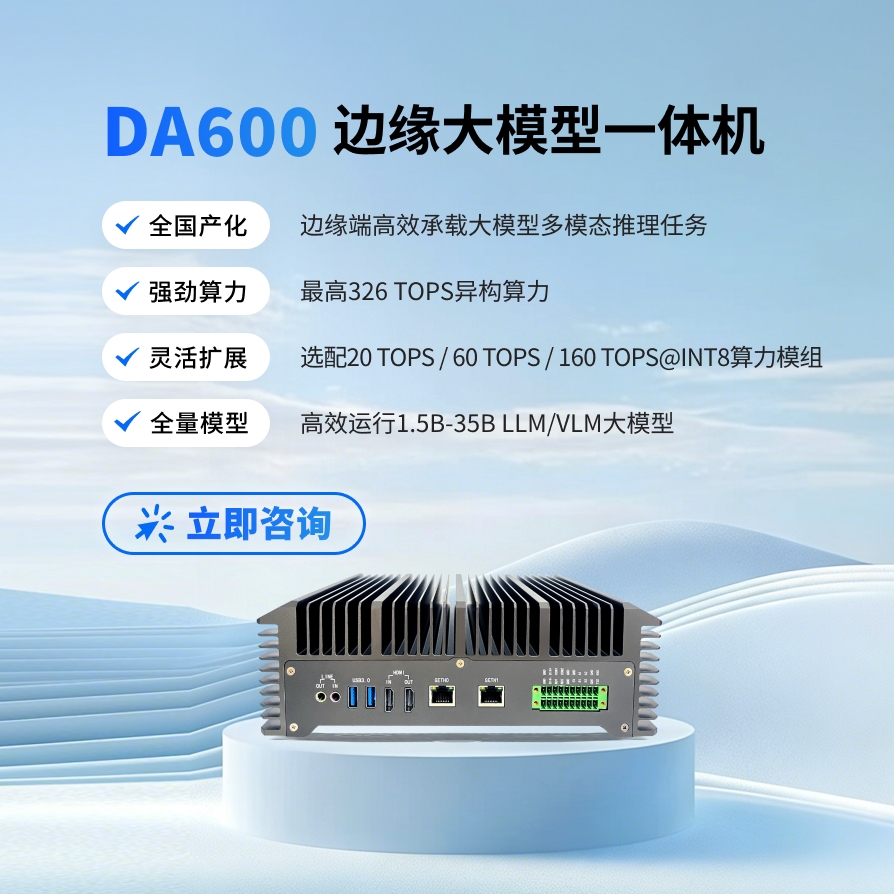
领先的边缘智能产品与解决方案提供商



产品咨询:17340067106(毛经理)
软件算法咨询:18982151213(刘经理)
四川省成都市武侯区天府五街花漾锦江JR大厦B座7层(总部)



 试用申请
 产品咨询
 在线客服
 回到顶部